

४ मंसिर, काठमाडौं । सरकारले बैंक तथा वित्तीय संस्थालाई परियोजनामा आधारित कर्जा लगानी गर्न कानुनी असहजता हटाउने भएको छ ।
सरकारले लगानी तथा पूर्वाधार सम्बन्धी केही नेपाल ऐन संशोधन गर्ने अध्यादेश मार्फत परियोजना कर्जाको स्पष्ट व्यवस्था गरेको हो ।
अर्थ मन्त्रालयले तयार गरेको अध्यादेशको मस्यौदा अनुसार बैंक तथा वित्तीय संस्थासम्बन्धी ऐन (बाफिया) २०७३ संशोधन गर्दै परियोजना कर्जा लगायत विषय सम्बोधन गरेको हो ।
मस्यौदामा सम्बद्ध व्यक्तिको कारोबार तथा सम्बन्ध पनि थप स्पष्ट पारिएको छ । साथै कर्जा लिलामी, राष्ट्र बैंकले सचेत वा जरिबाना तिराएकै आधारमा सञ्चालक तथा प्रमुख कार्यकारी अधिकृत (सीईओ) अयोग्य नहुने लगायत विषय समेटिएका छन् ।
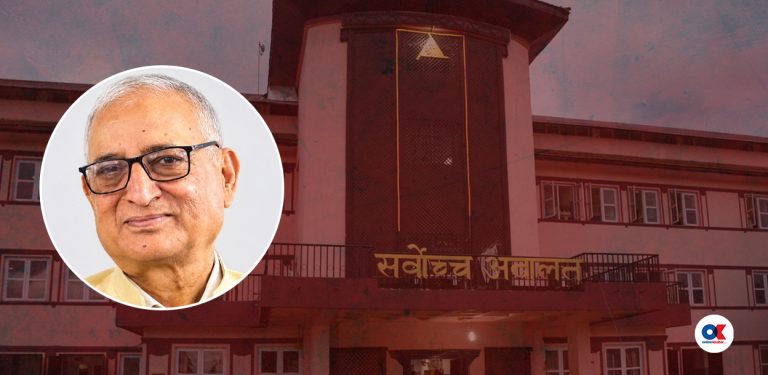
राष्ट्र बैंकले सचेत गराएका वा जरिबाना तिराएका सीईओ तथा सञ्चालक पदमा बहाल हुन अयोग्य हुने सर्वोच्च अदालतले फैसला गरेपछि बैंकिङ क्षेत्र तरङ्गित बनेको थियो ।
प्रस्तावित अध्यादेशमा बाफियाको दफा ५५ को उपदफा २ पछि (२क) थप गरेको छ । नयाँ उपदफामा पूर्वाधार तथा अन्य परियोजनामा कर्जा प्रवाह गर्दा बैंक वा वित्तीय संस्थाले परियोजनाको अनुमानित नगद प्रवाह, परियोजनाबाट प्राप्त हुने आम्दानी, आयोजना विकास सम्झौता, सहुलियत सम्झौता, विद्युत् खरिद सम्झौता, आयोजना सञ्चालन सम्बन्धी सम्झौता, बीमा दाबीबाट प्राप्त हुने रकम तथा परियोजनासँग सम्बन्धित अन्य करारीय अधिकार नेपाल राष्ट्र बैंकले निर्धारण गरेको मापदण्ड बमोजिम कर्जा सुरक्षण तथा कर्जा असुलीका आधारका रूपमा स्वीकार गर्न सक्ने व्यवस्था छ । तर, यस्तो कर्जामा सर्त हुने मस्यौदामा उल्लेख छ ।
सोही अनुसार परियोजनाको प्राविधिक, आर्थिक तथा वित्तीय सम्भाव्यता परीक्षण गरिएको परियोजनाले मात्र यस्तो करारीय सुविधा मार्फत कर्जा लिन सक्छ । परियोजनाको अनुमानित नगद प्रवाहबाट कर्जा भुक्तानी गर्न सकिने पर्याप्त आधार रहेको समेत खुल्नुपर्ने उल्लेख छ ।
सम्बन्धित सम्झौताबाट प्राप्त हुने रकम तथा अधिकारमाथि प्रचलित कानुन बमोजिम सुरक्षण हित सिर्जना गर्न सकिने, सुरक्षण हित दर्ता गर्नुपर्ने भए सुरक्षित कारोबार सम्बन्धी प्रचलित कानुन बमोजिम दर्ता गरिएको हुनुपर्ने सर्त तोकिएको छ ।

त्यसैगरी परियोजना कार्यान्वयन, सञ्चालन, नगद प्रवाह तथा जोखिम व्यवस्थापन सम्बन्धी आवश्यक व्यवस्था गरिएको हुनुपर्छ । परियोजना सम्बन्धी करारीय अधिकारमा सुरक्षण हित सिर्जना गर्दा आवश्यक पर्ने पक्षको सहमति वा स्वीकृति प्रचलित कानुन तथा सम्बन्धित सम्झौता बमोजिम प्राप्त गरिएको तथा नगद प्रवाहमा प्रतिकूल असर पर्ने जोखिम, निर्माण अवधि, सञ्चालन जोखिम तथा कर्जा भुक्तानी क्षमता परीक्षण गरिएको हुनुपर्ने सर्तसमेत प्रस्ताव गरिएको छ ।
सुरक्षण स्वीकार गरिएका कारण परियोजना सम्बन्धी अनुमतिपत्र, सहुलियत अधिकार वा अन्य नियामकीय स्वीकृति स्वत: हस्तान्तरण भएको मानिने नमानिने मस्यौदामा उल्लेख छ ।
सुरक्षण हित सिर्जना गर्दा तेस्रो पक्षको कानुनी अधिकार, सार्वजनिक हित तथा सम्बन्धित परियोजनाको निरन्तर सञ्चालन सम्बन्धी दायित्व सुरक्षित राख्नुपर्ने प्रस्ताव पनि मस्यौदामा गरिएको छ ।
कर्जा प्रवाह गर्दा राष्ट्र बैंकको निर्देशन, सम्बन्धित बैंक वा वित्तीय संस्थाको स्वीकृत कर्जा नीति, आवश्यक जोखिम मूल्यांकन तथा प्रचलित कानुन पालना गरी असल नियतले निर्णय गरेको पदाधिकारी वा कर्मचारीलाई त्यस्तो कर्जा असुल हुन नसकेकोमा जिम्मेवार ठहर गरिने छैन भन्ने प्रस्ताव गरिएको छ ।
तर कर्जा स्वीकृति वा प्रवाह गर्दा बदनियत, मिलेमतो, स्वार्थको द्वन्द्व, झुट्टा विवरण, जानाजानी गरिएको गम्भीर लापरबाही वा प्रचलित कानुन तथा राष्ट्र बैंकको निर्देशन उल्लंघन भएको अवस्थामा यस उपदफाको संरक्षण उपलब्ध नहुने प्रस्ताव गरिएको छ ।
यो व्यवस्थाले बैंक वा वित्तीय संस्थाको कर्जा असुली सम्बन्धी अधिकार, सम्बन्धित पदाधिकारीको वैधानिक कर्तव्य वा राष्ट्र बैंकको नियामकीय कारबाही गर्ने अधिकारमा कुनै असर पारेको नमानिने स्पष्टीकरण समेत प्रस्तावित अध्यादेशमा उल्लेख छ ।
त्यसैगरी सोही दफाको उपदफा ३ पछि उपदफा (३क) थप गर्ने प्रस्ताव गरिएको छ । थप गरिएको नयाँ उपदफामा सार्वजनिक–निजी साझेदारी अवधारणा अन्तर्गत कार्यान्वयन भएको परियोजनामा समस्या उत्पन्न भए वा ऋणीले कर्जा दायित्व पूरा गर्न नसके बैंक वा वित्तीय संस्थाले आयोजना विकास सम्झौता, प्रत्यक्ष सम्झौता तथा प्रचलित कानुन बमोजिम परियोजनामा प्रवेश गर्ने, अस्थायी रूपमा सञ्चालन व्यवस्था गर्ने वा योग्य प्रतिस्थापनकर्ता प्रस्ताव गर्ने अधिकार प्रयोग गर्न सक्ने छ ।
त्यस्तो अधिकार प्रयोग गर्दा परियोजनाको निरन्तरता, सार्वजनिक हित, सेवा प्रवाह तथा सम्बन्धित सार्वजनिक निकायको करारीय र कानुनी अधिकार संरक्षण गर्नुपर्ने मस्यौदामा उल्लेख छ ।
परियोजनामा प्रवेश गर्ने वा प्रतिस्थापनकर्ता प्रस्ताव गर्ने अधिकार प्रयोग गर्नुअघि सम्बन्धित सम्झौतामा व्यवस्था भएको अवस्थामा सार्वजनिक निकायलाई आवश्यक सूचना दिनुपर्ने व्यवस्था गरिएको छ ।
सम्झौता बमोजिम आवश्यक सहमति वा स्वीकृति प्राप्त गर्नुपर्ने व्यवस्था प्रस्ताव गरिएको छ । त्यसैगरी परियोजना सञ्चालनका लागि आवश्यक अनुमतिपत्र, इजाजत वा स्वीकृति हस्तान्तरण गर्नुपर्ने भए सम्बन्धित कानुन बमोजिम स्वीकृति प्राप्त गर्ने व्यवस्था पनि प्रस्ताव गरिएको छ ।
यस उपदफा बमोजिम परियोजनामा अस्थायी रूपमा प्रवेश गरेको वा सञ्चालन व्यवस्था गरेका कारण मात्र बैंक वा वित्तीय संस्थाले सम्बन्धित परियोजनाको अनुमतिपत्रधारीको हैसियत स्वत: प्राप्त गरेको नमानिने सर्त राखिएको छ ।
प्रस्तावित अध्यादेशमा दफा २ मा उपदफा (२क) थप गर्दै ‘सम्बद्ध व्यक्ति’ भन्नाले बैंक वा वित्तीय संस्थाको संस्थापक, सञ्चालक, कार्यकारी प्रमुख, पदाधिकारी, निजको परिवारको सदस्य वा त्यस्तो बैंक वा वित्तीय संस्थाको व्यवस्थापन, कर्जा निर्णय वा सञ्चालनमा प्रत्यक्ष वा अप्रत्यक्ष रूपमा नियन्त्रण वा उल्लेख्य प्रभाव राख्ने व्यक्ति सम्झनुपर्छ र उक्त शब्दले देहायका व्यक्ति, फर्म, कम्पनी वा संस्था समेतलाई जनाउने उल्लेख छ ।
त्यस्तो व्यक्ति वा निजको परिवारको सदस्यको प्रत्यक्ष वा अप्रत्यक्ष रूपमा उल्लेख्य स्वामित्व, नियन्त्रण वा वित्तीय स्वार्थ रहेको फर्म, कम्पनी वा संस्था पर्ने व्यवस्था थप गरेको छ ।
यस्ता संस्थामा प्रत्यक्ष वा अप्रत्यक्ष नियन्त्रण वा उल्लेख्य प्रभाव राख्ने व्यक्ति वा संस्था, त्यस्तो व्यक्ति वा संस्थाको वास्तविक हिताधिकारी, निजको आर्थिक हितका लागि कारोबार गर्ने व्यक्ति वा संस्था सम्बद्ध व्यक्ति वा संस्थाको दायराभित्र पर्ने उल्लेख छ ।
‘नियन्त्रण’, ‘उल्लेख्य प्रभाव’, ‘वास्तविक हिताधिकारी’, ‘अप्रत्यक्ष स्वामित्व’ तथा ‘वित्तीय स्वार्थ’ पहिचान गर्ने आधार, न्यूनतम सीमा तथा परीक्षण विधि राष्ट्र बैंकले निर्धारण गरे बमोजिम हुने प्रस्ताव अध्यादेशमा छ ।
तर, कुनै व्यक्तिको सामान्य व्यावसायिक सम्बन्ध, स्वतन्त्र व्यावसायिक कारोबार वा समान व्यावसायिक क्षेत्रमा संलग्नता भएका कारणमात्र निजलाई सम्बद्ध व्यक्ति मानिने छैन ।
सम्बद्ध व्यक्तिको पहिचान गर्दा वास्तविक स्वामित्व, नियन्त्रण, निर्णय गर्ने अधिकार, आर्थिक लाभ तथा उपलब्ध तथ्य र प्रमाण आधार लिनुपर्ने व्यवस्था गर्ने प्रस्ताव गरिएको छ ।
त्यस्तो पहिचानबाट प्रतिकूल असर पर्ने पक्षलाई त्यसको आधारको जानकारी र अभिलेख सच्याउन प्रमाण पेस गर्ने अवसर दिनुपर्ने छ तथा निर्णय कारण सहित गर्नुपर्ने छ । त्यस्तो निर्णयउपर पुनरावलोकनका लागि राष्ट्र बैंकसमक्ष निवेदन दिन सकिने प्रस्ताव अध्यादेशमा छ ।
राष्ट्र बैंकले वास्तविक स्वामित्व र नियन्त्रण पहिचान, सम्बद्ध समूहको एकीकृत अभिलेख तथा यस ऐन बमोजिमको सीमा, बन्देज र खुलासा पालना, त्यसको स्वतन्त्र परीक्षण तथा प्रमाणित उल्लंघन गम्भीरता अनुसार सम्बन्धित मापदण्ड जारी गर्ने छ ।
त्यसैगरी दफा ५० मा केही उपदफा थप भएका छन् । थपिएका उपदफामा बैंक तथा वित्तीय संस्थाले सुविधा अन्य व्यक्ति, फर्म, कम्पनी वा संस्थाका नाममा, मध्यस्थ व्यक्ति वा संस्थामार्फत, कृत्रिम कारोबारका माध्यमबाट वा सम्बद्ध व्यक्तिलाई प्रत्यक्ष वा अप्रत्यक्ष आर्थिक लाभ पुग्ने गरी प्रवाह गर्नसमेत पाइने छैन ।
यस खण्डको प्रयोजनका लागि कर्जाको औपचारिक ऋणीभन्दा त्यस्तो कर्जाको वास्तविक उपयोग, नियन्त्रण, आर्थिक लाभ तथा अन्तिम हिताधिकारीलाई समेत विचार गर्नुपर्ने उल्लेख छ ।
सरकारले यसैको दफा ५२ नै परिवर्तन गरी सम्बद्ध व्यक्तिलाई कर्जा वा सुविधा प्रवाह गर्न नपाइने व्यवस्था गरेको छ । तर, प्रस्तावित अध्यादेशमा बैंक वा वित्तीय संस्थाले ऐनमा स्पष्ट रूपमा अनुमति दिइएको अवस्थामा बाहेक सम्बद्ध व्यक्तिलाई प्रत्यक्ष वा अप्रत्यक्ष रूपमा कुनै किसिमको कर्जा, जमानत, प्रत्याभूति वा अन्य कर्जा सुविधा प्रदान गर्न नपाउने व्यवस्था गरेको छ ।
यस्तो प्रतिबन्ध अन्य व्यक्ति, फर्म, कम्पनी वा संस्थाको नाममा कर्जा प्रवाह गरी त्यसको वास्तविक आर्थिक लाभ सम्बद्ध व्यक्तिलाई उपलब्ध गराउने कारोबारमा समेत लागु हुने प्रस्ताव गरिएको छ ।
बैंक वा वित्तीय संस्थाले सम्बद्ध व्यक्तिको पहिचान, वास्तविक हिताधिकारी, स्वामित्व, नियन्त्रण, वित्तीय स्वार्थ तथा सम्बद्ध ऋणी समूह सम्बन्धी विवरण अद्यावधिक गरी अभिलेख राख्नुपर्ने छ ।
सम्बद्ध व्यक्तिको पहिचान तथा कर्जा जोखिम मूल्यांकन गर्दा प्रत्यक्ष स्वामित्वका अतिरिक्त अप्रत्यक्ष स्वामित्व, साझा नियन्त्रण, पारिवारिक सम्बन्ध, व्यवस्थापकीय प्रभाव, आर्थिक निर्भरता तथा कारोबारको वास्तविक लाभसमेत विचार गर्नुपर्ने व्यवस्था अध्यादेशमा प्रस्ताव गरिएको छ । बैंक वा वित्तीय संस्थाले सम्बद्ध व्यक्तिसँग सम्बन्धित कर्जा, प्रत्याभूति, जमानत तथा अन्य वित्तीय जोखिमको विवरण राष्ट्र बैंकले निर्धारण गरेको ढाँचामा नियमित रूपमा पेस गर्नुपर्ने छ ।
राष्ट्र बैंकले सम्बद्ध व्यक्तिको पहिचान, स्वामित्व तथा नियन्त्रण परीक्षण, सम्बद्ध ऋणी समूहको सीमा, खुलासा, स्वार्थको द्वन्द्व नियन्त्रण, जोखिम मूल्यांकन, निरीक्षण तथा अनुगमनसम्बन्धी आवश्यक निर्देशन जारी गर्न सक्ने व्यवस्था पनि उल्लेख छ ।
सम्बद्ध व्यक्ति वा संस्थालाई कर्जा वा सुविधा प्रवाह भएको पाइए राष्ट्र बैंकले त्यस्तो कारोबारको प्रकृति तथा गम्भीरताका आधारमा सम्बन्धित बैंक वा वित्तीय संस्थालाई सुधारात्मक कारबाही गर्न सक्ने छ ।
त्यसका साथै जोखिम न्यूनीकरण गर्न, कर्जा असुली योजना कार्यान्वयन गर्न वा अन्य आवश्यक नियामकीय उपाय अवलम्बन गर्न निर्देशन दिन सक्ने छ ।
सम्बद्ध व्यक्ति वा सम्बद्ध ऋणी समूह पहिचान गर्दा राष्ट्र बैंकले निर्धारण गरेका वस्तुगत मापदण्ड लागु गर्नुपर्ने छ । तर, त्यस्तो मापदण्डले यस ऐनबमोजिम निषेध गरिएको कर्जा वा सुविधालाई अनुमति दिएको मानिने छैन । कर्जा निषेध सम्बन्धी व्यवस्था कार्यान्वयन गर्दा बैंक वा वित्तीय संस्थाले सम्भावित स्वार्थको द्वन्द्व पहिचान गर्ने, सम्बद्ध व्यक्तिसम्बन्धी विवरण अद्यावधिक गर्ने तथा कर्जा निर्णयमा सम्बद्ध पदाधिकारीको अनुचित प्रभाव रोक्ने आन्तरिक नियन्त्रण प्रणाली कायम गर्नुपर्ने प्रस्ताव मस्यौदामा छ ।
प्रस्तावित अध्यादेशमा धितो लिलाम तथा सकारको मूल्यसम्बन्धी हालको व्यवस्था पनि संशोधन गरिएको छ । बैंक तथा वित्तीय संस्थाले धितो लिलाम गर्दा सार्वजनिक प्रतिस्पर्धात्मक लिलामबाट बिक्री भएको सम्पत्तिको रजिस्ट्रेसन वा दाखिल खारेज गर्दा प्रचलित राजस्व कानुन बमोजिमको न्यूनतम मूल्यांकन तथा अन्य लागु कानुनी व्यवस्थाको अधीनमा रही लिलाममा कायम भएको वास्तविक बिक्री मूल्यलाई कारोबार मूल्यको आधार मान्न सकिने छ ।
बैंक वा वित्तीय संस्थाले आफैं सकार गरेको सम्पत्तिका हकमा राष्ट्र बैंकले निर्धारण गरेको मापदण्ड बमोजिम योग्य स्वतन्त्र मूल्यांकनकर्ताबाट गरिएको मूल्यांकनलाई आधार मानिने व्यवस्था गर्ने प्रस्ताव गरिएको छ ।
मूल्य निर्धारण गर्दा कृत्रिम रूपमा मूल्य घटाउने, मिलेमतोमा लिलाम गर्ने वा प्रचलित राजस्व कानुन बमोजिमको दायित्व छल्ने कार्य गर्न पाइने छैन । लिलाम बिक्रीको वास्तविक मूल्य, बोलपत्र सम्बन्धी अभिलेख, प्रतिस्पर्धा विवरण तथा मूल्य निर्धारण आधार सुरक्षित राख्नुपर्ने छ । लिलाम भएको सम्पत्तिसँग कानुन बमोजिम जोडिएको दायित्व साविक धनीकै हुनेछ ।
चार किल्ला प्रमाणित तथा नामसारी सहजीकरण गर्ने सम्बन्धी व्यवस्था समेत प्रस्तावित अध्यादेशमा समेटिएको छ । सम्पत्ति रजिस्ट्रेसन वा दाखिल खारेज गर्ने प्रयोजनका लागि चार किल्ला प्रमाणित वा स्थानीय तहबाट उपलब्ध गराउनुपर्ने अन्य कागजात माग भए सम्बन्धित स्थानीय तहले निवेदन प्राप्त भएको मितिले सात कार्यदिनभित्र त्यस्तो कागजात उपलब्ध गराउनुपर्ने प्रस्ताव गरिएको छ ।
सोही अवधिभित्र कागजात उपलब्ध गराउन नसकिने भए त्यसको कारण खुलाइ सम्बन्धित निवेदकलाई लिखित वा विद्युतीय माध्यमबाट जानकारी दिनुपर्ने छ ।
हदबन्दीभन्दा बढी जग्गा राख्न पाएको व्यक्ति वा संस्थाको त्यस्तो जग्गा कर्जा असुलीको क्रममा बैंक वा वित्तीय संस्थाले सकार गर्नुपर्ने भए सम्बन्धित भूमि व्यवस्था सम्बन्धी कानुनले अनुमति दिए अस्थायी रूपमा आफ्नो नाममा राख्न सक्ने छ ।
यसरी सकार गरिएको जग्गा बैंक वा वित्तीय संस्थाले राष्ट्र बैंकले निर्धारण गरेको मापदण्ड तथा प्रचलित भूमि व्यवस्था सम्बन्धी कानुन बमोजिम व्यवस्थापन वा बिक्री गर्नुपर्ने छ ।
जग्गा सकार गर्दा सम्बन्धित जग्गामा लागु हुने हदबन्दी, उपयोग सम्बन्धी प्रतिबन्ध, स्वीकृत प्रयोजन तथा हस्तान्तरणका सर्त पालना गर्नुपर्ने छ ।
जरिबानाका कारणमात्र पदगत अयोग्यता नहुने व्यवस्था पनि अध्यादेशमा राख्ने प्रस्ताव गरिएको छ । केन्द्रीय बैंकले जरिबाना तिराएका कारणमात्र कुनै सञ्चालक, कार्यकारी प्रमुख, पदाधिकारी वा कर्मचारी अयोग्य भएको नमानिने व्यवस्था मस्यौदामा राखिएको छ ।
तर, त्यस्तो जरिबानाको आधार बनेको कार्यबाट दफा १८ बमोजिमको कुनै अयोग्यता स्वतन्त्र रूपमा सिर्जना हुने भए अयोग्यता कायम रहने छ । केन्द्रीय बैंकले जरिबाना गर्ने निर्णय गर्दा पदगत अयोग्यता सिर्जना हुने वा नहुने विषय र त्यसको कानुनी आधार स्पष्ट रूपमा उल्लेख गर्नुपर्ने छ ।
त्यसैगरी प्रस्तावित अध्यादेशमा विदेशी स्वामित्व भएका बैंक वा वित्तीय संस्थासम्बन्धी विशेष नियामकीय व्यवस्था थप गरिएको छ । कुनै विदेशी बैंक वा वित्तीय संस्थाको प्रत्यक्ष वा अप्रत्यक्ष रूपमा ५१ प्रतिशत वा बढी सेयर स्वामित्व रहेको नेपालमा संस्थापित बैंक वा वित्तीय संस्थाका हकमा संस्थाको जोखिम व्यवस्थापन, समूहगत सुशासन, आन्तरिक नियन्त्रण, वाह्य सेवा प्रदायकको उपयोग, सूचना प्रविधि, प्रतिवेदन तथा समूहगत सुपरिवेक्षण सम्बन्धी विषयमा विशेष निर्देशन जारी गर्न सक्ने छ ।
निर्देशन जारी गर्दा राष्ट्र बैंकले सम्बन्धित संस्थाको वित्तीय अवस्था, समूहगत जोखिम, गृह मुलुकको नियामकीय व्यवस्था, सुपरिवेक्षकीय सहकार्यको प्रभावकारिता तथा निक्षेपकर्ताको हित विचार गर्नुपर्ने छ । यसरी जारी हुने निर्देशनले नेपालमा लागु हुने अनिवार्य विवेकशील नियामकीय मापदण्ड कमजोर बनाउन नपाउने व्यवस्था गर्न प्रस्ताव गरिएको छ ।
अध्यादेश प्रारम्भ हुनुअघि दफा ५५ बमोजिम स्वीकृत भई सञ्चालनमा रहेका परियोजना कर्जाको हकमा प्रचलित कानुन बमोजिम सिर्जना भएका सुरक्षण हित तथा करारीय अधिकार यथावत् रहनेछन् ।
दफा ५७ बमोजिम सम्पन्न भएका लिलाम बिक्री, सकार, रजिस्ट्रेसन वा दाखिल खारेज सम्बन्धी कामकारबाही यस अध्यादेशका कारणमात्र बदर भएको मानिने छैन । कारबाही वा जरिबाना सम्बन्धी विषय विचाराधीन रहेको अवस्थामा सम्बन्धित व्यक्तिको पदगत अयोग्यता निर्धारण गर्दा यस अध्यादेश बमोजिम थपिएको व्यवस्था लागु गर्न सकिने छ ।
अध्यादेश प्रारम्भ हुनुअघि दफा १२३ बमोजिम राष्ट्र बैंकबाट निर्णय भइसकेका विवादका हकमा तत्काल प्रचलित कानुन बमोजिम प्राप्त उपचारको अधिकार यथावत् रहने छ ।
सम्बद्ध व्यक्ति, परियोजना वित्तपोषण, सुरक्षण हित, विदेशी स्वामित्व भएका बैंक वा वित्तीय संस्थाको सुपरिवेक्षण तथा अन्य आवश्यक विषयमा निर्देशन जारी गर्न वा विद्यमान निर्देशन संशोधन गर्न सक्ने छ ।
कानुन बमोजिम स्वीकृत परियोजना कर्जा, सिर्जना भएका सुरक्षण हित तथा सम्पन्न भएका नियामकीय निर्णयमा यस अध्यादेशका कारणमात्र नयाँ प्रतिकूल दायित्व यो अध्यादेश लागु भएपछि सिर्जना भएको मानिने छैन ।
तर, यस अध्यादेश प्रारम्भ भएपछि हुने नयाँ कारोबार, कर्जा नवीकरण, सुरक्षण हित परिवर्तन वा अन्य कार्यमा लागु हुने प्रचलित कानुनी व्यवस्था पालना गर्नुपर्ने छ ।
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties


प्रतिक्रिया 4