

News Summary
Generated by OK AI. Editorially reviewed.- नेपाल राष्ट्र बैंकले नोट आपूर्ति, अभिलेख, वितरण र झुत्रा नोट नष्ट गर्ने काम मुद्रा व्यवस्थापन चक्रका रूपमा गर्दै आएको छ ।
- असोज तेस्रो साता २०८३ सम्म चलनचल्तीमा रहेको नगद ८ खर्ब ९० अर्ब रुपैयाँ नाघेको छ, जसमा १,००० र ५०० दरका नोटको हिस्सा ९२ प्रतिशत छ ।
- राष्ट्र बैंकका अनुसार एक थान नोट छाप्न ऐतिहासिक रूपमा ३ रुपैयाँसम्म लागत परेको छ, र छपाइ खर्च कागज, सुरक्षा विशेषता र बोलपत्र मूल्यमा निर्भर हुन्छ ।
दैनिक जीवन सहज बनाउन गरिने विनिमयमा पैसा (नोट) प्रयोग अनिवार्य छ । तर, आममानिसको हातमा आइपुग्ने एउटा नोट कहाँ छापिन्छ, छपाइमा कति खर्च लाग्छ, कसरी बजार पुग्छ, सुरक्षित प्रयोग कसरी गर्ने र पुरानो भएपछि के हुन्छ भन्ने विषय धेरैलाई जानकारी नहुन सक्छ ।
नोट केवल कारोबार गर्ने कागज होइन, यो राष्ट्रको मौद्रिक प्रणालीप्रतिको विश्वास, आर्थिक गतिविधिको सहजता र सार्वजनिक स्रोत व्यवस्थापनसँग जोडिएको महत्त्वपूर्ण साधन हो । नोटमा गभर्नरले सही गरेर यसमा अंकित मूल्यको ग्यारेन्टी गरिएको हुन्छ ।
नेपालमा नोट आपूर्ति सुनिश्चित गर्ने, त्यसको अभिलेख राख्ने, बजार माग अनुसार वितरण गर्ने र प्रयोग गर्न अयोग्य नोट धुल्याउने वा नष्ट गर्ने जिम्मेवारी नेपाल राष्ट्र बैंकको हो । यसलाई केवल नोट छपाइको कामका रूपमा नभई निरन्तर चलिरहने मुद्रा व्यवस्थापन चक्रका रूपमा बुझ्नुपर्छ ।
नोट कसरी बन्छ र बजारसम्म कसरी पुग्छ ?
नेपालमा सुरक्षित मुद्रा छपाइका लागि आफ्नै पूर्णक्षमताको सेक्युरिटी प्रेस नभएकाले राष्ट्र बैंकले अन्तर्राष्ट्रिय प्रतिस्पर्धात्मक बोलपत्र मार्फत योग्य विदेशी मुद्रण कम्पनीबाट नोट छपाइ तथा आपूर्ति गराउँदै आएको छ । यसको प्रक्रिया नोटको माग अनुमानबाट सुरु हुन्छ ।
अर्थतन्त्रको आकार, कारोबार विस्तार, चलनचल्तीमा रहेको मुद्रा परिमाण, पुराना नोटको अवस्था, आगामी वर्षको नगद माग तथा मौज्दात, थप मौद्रिकीकरण गर्नुपर्ने अवस्था आदि विश्लेषणपछि नोटको माग निर्धारण गरिन्छ । अनि, त्यसैका आधारमा कुन दरका कति नोट आवश्यक पर्छन् भनेर अनुमान गरिन्छ । त्यसपछि डिजाइन, कागज, सुरक्षा विशेषता र गुणस्तरका मापदण्ड अनुसार छपाइ तथा आपूर्ति प्रक्रिया अघि बढाइन्छ ।
राष्ट्र बैंकको ६०औं वर्षको प्रकाशनको ‘मुद्रा व्यवस्थापन’ सम्बन्धी अध्याय अनुसार नोट छपाइ योजना सामान्यतया दुई–तीन वर्षको आवश्यकता ध्यानमा राखेर बनाइन्छ । खरिद प्रक्रियादेखि नोट प्राप्तिसम्म लाग्ने समय समेत समेटेर करिब तीन वर्षभन्दा बढी अवधिको आवश्यकता अनुमान गर्नुपर्छ । यसले नोट छपाइ तत्काल गर्न सकिने काम नभई अग्रिम योजना आवश्यक पर्ने प्रक्रिया हो भन्ने देखाउँछ ।
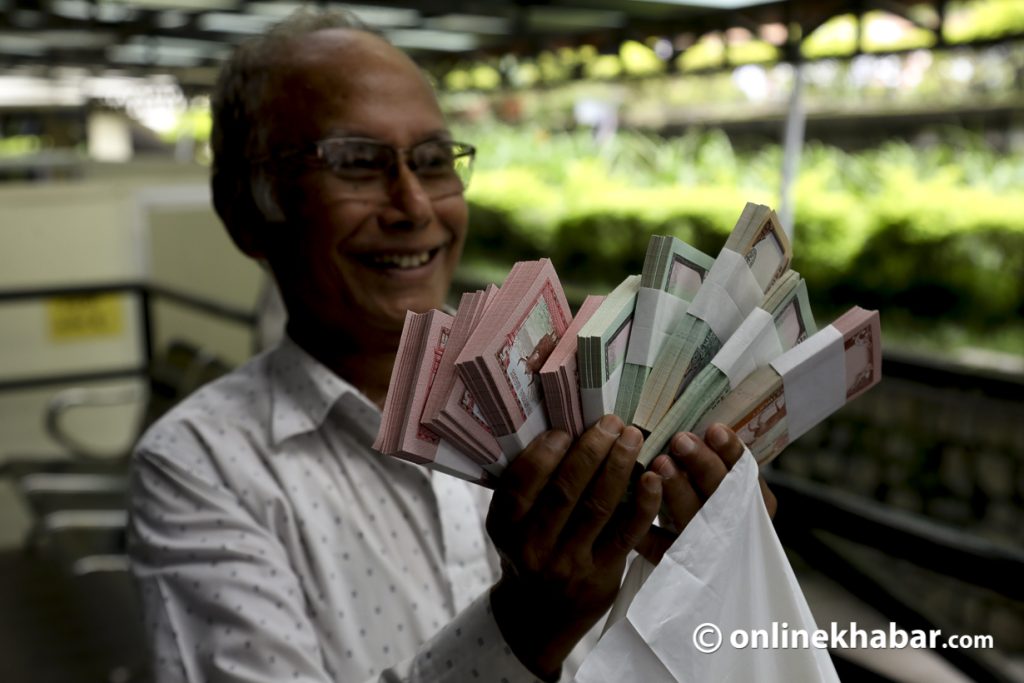
छापिएका नोट सुरक्षित ढुवानी, बीमा, भन्सार तथा अन्य आवश्यक औपचारिकता पूरा गरेर नेपाल ल्याइन्छन् । त्यसपछि राष्ट्र बैंकको सुरक्षित भल्टमा राखिन्छन् र आवश्यकता अनुसार राष्ट्र बैंकका कार्यालय तथा वाणिज्य बैंकमा रहेका नोटकोष मार्फत बैंक तथा वित्तीय संस्थामा पुर्याइन्छन् । बैंक तथा वित्तीय संस्थाले ग्राहक माग अनुसार सर्वसाधारण र व्यवसायलाई नगद उपलब्ध गराउँछन् ।
यसरी नोटको यात्रा मुद्रण कम्पनीबाट राष्ट्र बैंकको भल्ट, नोटकोष, बैंक तथा वित्तीय संस्था हुँदै नागरिकको हातसम्म पुग्छ । सर्वसाधारणले जतनसाथ नोट प्रयोग गरेको खण्डमा धेरै टिक्छ । धेरै जनाको हात हुँदै बैंकिङ प्रणाली मार्फत पुन: राष्ट्र बैंकमा फर्कन्छ । राष्ट्र बैंकले पुन: चलाउन मिल्ने र नमिल्ने गरी नोट सर्टिङ गर्छ । चलाउन योग्य नोट पुन: प्रयोगमा ल्याइन्छन् भने च्यातिएका, अत्यधिक मैलिएका वा अन्य कारणले अनुपयुक्त भएका नोट निर्धारित सुरक्षा प्रक्रिया अनुसार नष्ट गरिन्छन् । केन्द्रीय बैंकले झुत्रा भएको नोटबाट ब्रिकेट बनाउने गरेको छ ।
वार्षिक कति नोट छापिन्छन् र कति खर्च लाग्छ ?
नोट छपाइको मात्रा हरेक वर्ष निश्चित हुँदैन । अर्थतन्त्रमा नगद माग, पुराना नोट प्रतिस्थापन, चलनचल्तीको मौज्दात र आगामी आपूर्ति योजनाका आधारमा यो निर्धारण गरिन्छ । दसैं–तिहारजस्ता चाडपर्व, निर्वाचन तथा अन्य विशेष अवसरमा नगद माग बढ्न सक्छ । अर्कातर्फ, डिजिटल भुक्तानीको विस्तारले कतिपय कारोबारमा नगद आवश्यकता घटाउन सक्छ । तर, डिजिटल भुक्तानी बढ्दैमा नगद आवश्यकता समाप्त हुँदैन । छपाइ लागत नोट दरसँगै कागज तथा अन्य सामग्री गुणस्तर, सुरक्षा विशेषता, मुद्रण प्रविधि, खरिद परिमाण र अन्तर्राष्ट्रिय बोलपत्रको मूल्यमा निर्भर हुन्छ ।
नोट छाप्न राष्ट्र बैंकले धितो वा ग्यारेन्टी राख्नुपर्छ ?
नेपाल राष्ट्र बैंक ऐन २०५८ को दफा ५२ ले नेपालमा बैंक नोट तथा सिक्का निष्कासन गर्ने एकाधिकार राष्ट्र बैंकलाई दिएको छ । निष्कासित नोट कानुनी ग्राह्य मुद्रा हुन्छन् । उक्त ऐनको दफा ५२ को उपदफा (२) ले नोट निष्कासन सुरक्षण राखेरमात्र गर्नुपर्ने र निष्कासित नोटका दायित्व सुरक्षणमा राखिएको सम्पत्तिको मूल्य बराबर हुने व्यवस्था गरेको छ ।
ऐन अनुसार सुरक्षणमा सुन, चाँदी, विदेशी मुद्रा, विदेशी धितोपत्र तथा विदेशी विनिमयपत्र लगायत सम्पत्ति र तोकिएका अन्य सम्पत्ति समावेश हुन सक्छन् । ऐनले सुरक्षण संरचना तथा मूल्यांकन सम्बन्धी व्यवस्था पनि गरेको छ ।
त्यसैले प्रत्येक नोट बराबर भौतिक सुन छुट्टै राख्नुपर्छ भन्ने बुझाइ सही होइन । यो कानुनले तोकेको समग्र सुरक्षण व्यवस्था हो । जे होस्, सर्वसाधारणले खल्तीमा बोकेर हिँडेका प्रत्येक नोट बराबर मूल्यको राष्ट्र बैंकले सुरक्षण राखेको छ । त्यसको हिसाब पनि दुरुस्त राख्छ ।
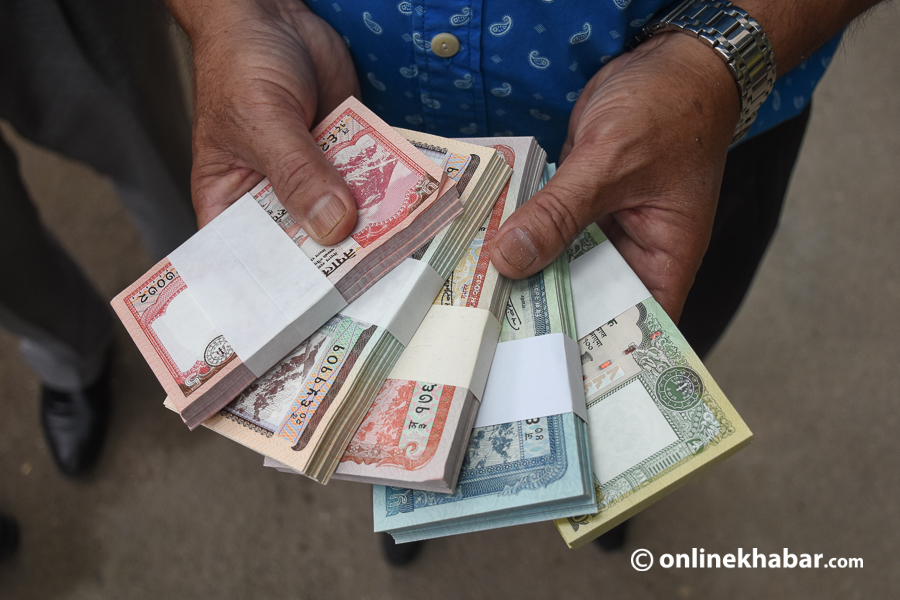
नोट निष्कासन गर्ने कार्य ऐनप्रदत्त कानुनी अधिकार, सुरक्षण र संस्थागत जवाफदेहितासँग जोडिएको हुन्छ । नोट छाप्ने अधिकार भयो भन्दैमा केन्द्रीय बैंकले असीमित रूपमा मुद्रा निष्कासन गर्न मिल्दैन र पाउँदैन पनि । अधिक मुद्रा निष्कासनले उत्पादन तथा वस्तु र सेवा आपूर्तिसँग मेल नखाए मुद्रास्फीतिको दबाब सिर्जना गर्न सक्छ । बजारमा वस्तुभन्दा मुद्राको मूल्य सस्तो हुन्छ । त्यसैले नोटको माग र आपूर्ति जिम्मेवार मौद्रिक व्यवस्थापनका आधारमा निर्धारण गरिन्छ । यो नै नोट निष्कासन गर्ने एकाधिकार लिएका राष्ट्र बैंकजस्ता केन्द्रीय बैंकका लागि अतिप्राथमिक कार्य हो ।
कुन दरको नोट छाप्न कति खर्च लाग्छ ?
राष्ट्र बैंकको ६०औं बर्से प्रकाशनमा उल्लेख गरिएको ऐतिहासिक छपाइ चक्र लागत अनुसार एक थान नोट छाप्न ३ रुपैयाँसम्म परेको उल्लेख गरेको छ । अन्तर्राष्ट्रिय प्रतिस्पर्धात्मक बोलपत्र मार्फत नोट छापिने हुनाले प्रत्येक पटकको छपाइ खर्च फरक–फरक पर्न सक्छ । तर, नोटको लागतमा फरक पार्ने मुख्य तत्त्वहरू भनेका कागजको गुणस्तर, कति बलिया र कति धेरै सेक्युरिटी फिचर राख्ने, कस्तो गुणस्तरको बनाउने भन्ने कुराले निर्धारण गर्छन् ।
साथै, प्रविधि विकासले गर्दा नोट छपाइ पहिलेको तुलनामा केही सजिलो भने हुँदै आएको छ तर नेपाली मुद्राको विनिमयदर अवमूल्यन भएकाले प्रतिथान नोट छपाइ खर्च केही बढी लागेको पनि हुन सक्छ ।
जे होस्, नोटको अंकित मूल्य र छपाइ लागतमा भने धेरै फरक हुन्छ । यसको मतलब ५ रुपैयाँको नोट छाप्न ५ रुपैयाँ पर्दैन । ठूला दरका नोट छाप्न सधैं साना दरका नोटभन्दा बढी खर्च लाग्छ भन्ने पनि हुँदैन । वास्तविक लागत सम्बन्धित छपाइ चक्र करारबाट निर्धारण हुन्छ ।
नोटको आयु कति हुन्छ ?
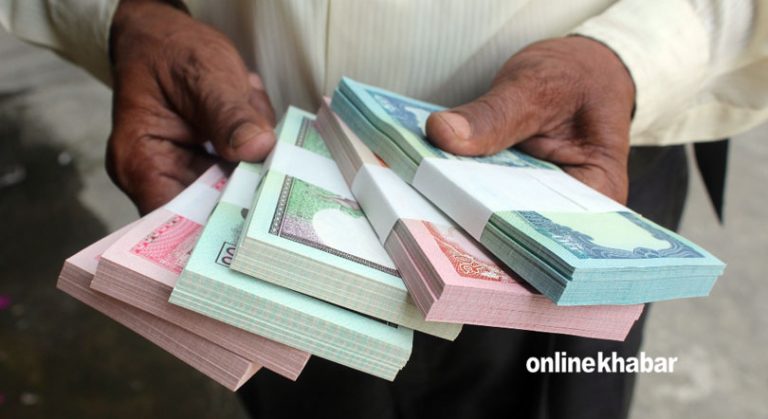
जतनले लगाएको कपडा धेरै टिक्छ भने जस्तै जतन गरियो भने नोटको आयु पनि लामो हुन्छ । त्यसैले नोटको आयु निश्चित वर्ष भनेर किटान गर्न गाह्रो छ । अनि, नोट यति वर्ष चलाएपछि म्याद सकिने (डेट एक्स्पायर) भन्ने पनि हुँदैन । प्रयोग आवृत्ति, कारोबार प्रकृति, भण्डारण, वातावरण र प्रयोगकर्ताको व्यवहारले यसको आयु निर्धारण हुन्छ ।
प्रयोगको हिसाबमा ठूलाभन्दा साना दरका नोट दैनिक खुद्रा कारोबारमा धेरै प्रयोग हुने भएकाले छिटो मैलिने वा च्यातिने सम्भावना हुन्छ । नोटको आयु बढाउन नोटलाई धेरै कच्याककुचुक नपार्ने, केरमेट नगर्ने, च्यात्ने वा स्टेपल गर्ने काम नगर्ने, पानी र तेलबाट जोगाउने तथा सफा र सुरक्षित राख्ने बानी उपयोगी हुन्छ ।
सामान्यतया राष्ट्र बैंकबाट निस्केको नोट जनताका हात हुँदै पुन: वाणिज्य बैंक तथा वित्तीय संस्थासम्म आइपुग्न करिब–करिब ५ महिना लाग्छ । यदि नोटमा रङ प्रयोग भएको छैन, केरमेट भएको छैन र च्यातिएको छैन भने यस्तो दुई–तीन चक्र पनि नोटले लगाउँछ । होइन भने सुरक्षित प्रयोग गर्न अयोग्य भएका नोटलाई रातो स्टिकर लगाएर राष्ट्र बैंकले निर्धारित प्रक्रिया अनुसार प्रतिस्थापन तथा नष्ट गर्छ ।
बजार र राष्ट्र बैंकमा रहेका नोटको अभिलेख हुन्छ ?
राष्ट्र बैंकले नोटको दर अनुसार मौज्दात, वितरण, चलनचल्ती र अनुपयुक्त नोट व्यवस्थापन सम्बन्धी अभिलेख राख्छ । तर, समग्र चलनचल्तीको अभिलेख हुनु र प्रत्येक नोट अहिले कुन व्यक्तिको हातमा छ भन्ने व्यक्तिगत अभिलेख हुनु फरक विषय हुन् ।
नोट बैंक तथा वित्तीय संस्थाबाट ग्राहकसम्म पुगेपछि विभिन्न व्यक्ति र व्यवसायबीच कारोबार हुँदै घुमिरहन्छन् । त्यसैले राष्ट्र बैंकले चलनचल्तीमा रहेको कुल रकम तथा नोट संख्या व्यवस्थापन गरी त्यसको हरहिसाब राखे पनि प्रत्येक नोटको तत्कालीन स्थान पहिचान खुल्ने गरी अभिलेख राखिएको भने हुँदैन ।
नेपालमा कुन दरका नोट पहिलो पटक कहिले निष्कासन भए ?
नेपालमा एघार डिनोमिनेसनका नोटहरू प्रचलनमा आए । १ र २ दरका नोट राष्ट्र बैंकले छाप्नै छाड्यो । २५ र २५० दरका नोट विशेष अवसरमा जारी भएका छाडेर नेपालका नियमित प्रचलनका लागि जारी भएका विभिन्न दरका नोट पहिलो पटक निम्न सालमा निष्कासन भएका थिए ।
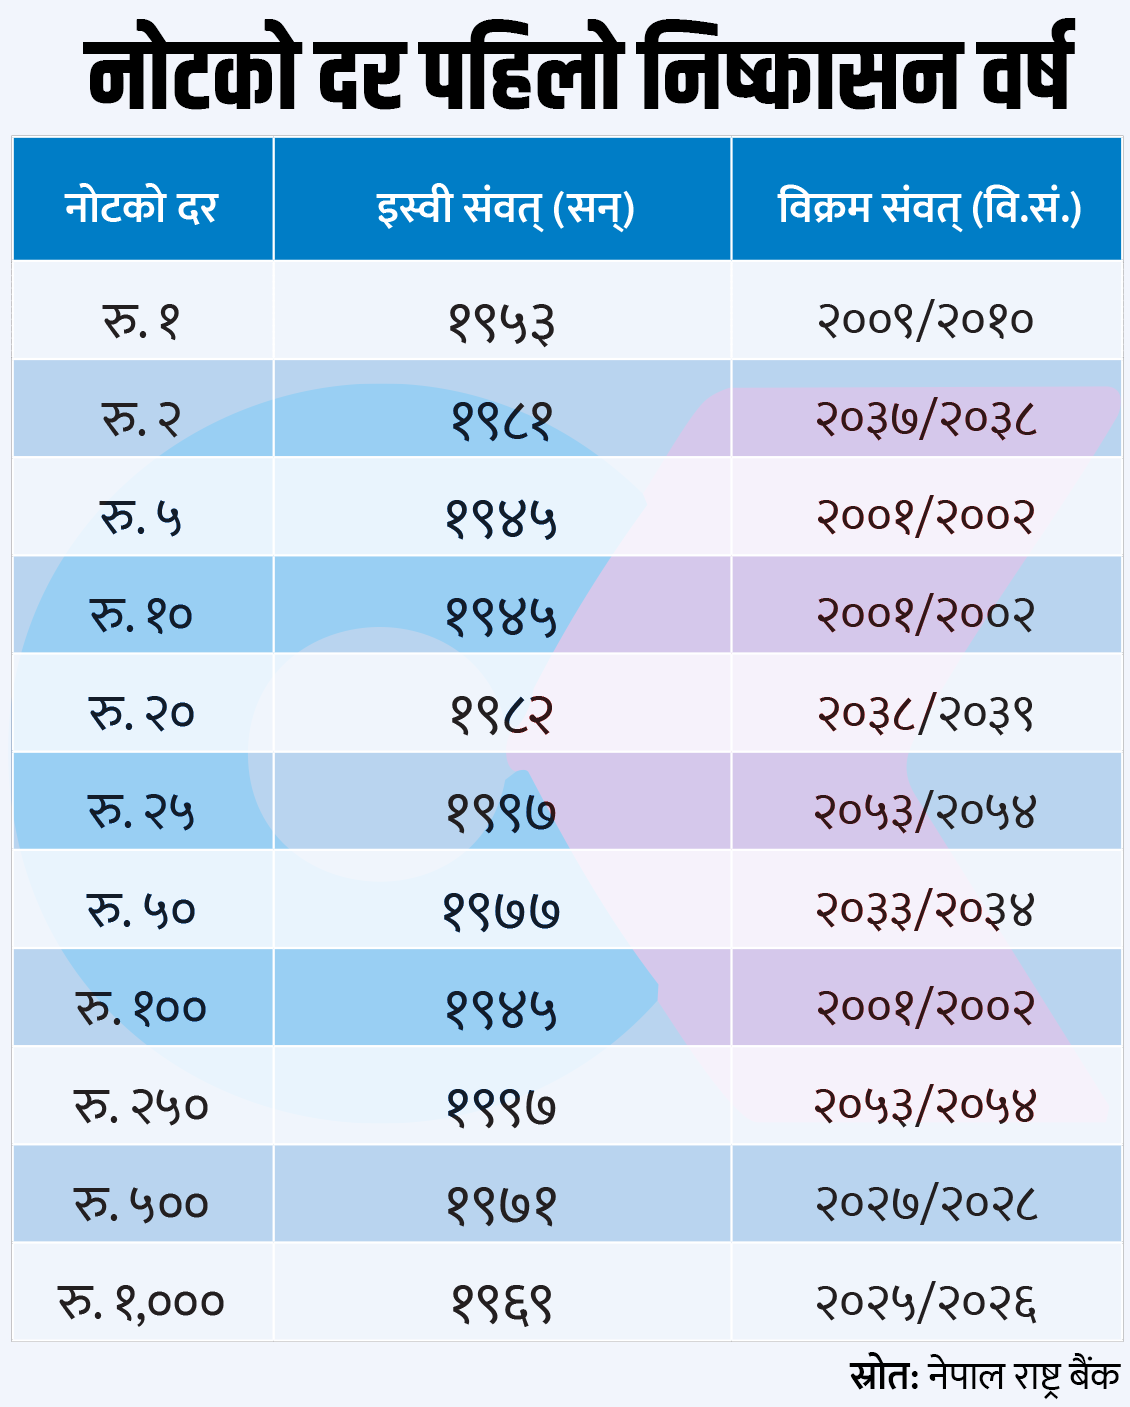
यो विवरणले नोटका दरहरू समयसँगै कसरी विस्तार भए भन्ने पनि स्पष्ट हुन्छ । रु. ५, रु. १० र रु. १०० का नोट २००२ सालमै निष्कासन भएका थिए, जुन राष्ट्र बैंकको स्थापनाभन्दा अगाडिकै हुन् । त्यसैले भनिन्छ– नेपाली नोट राष्ट्र बैंकभन्दा जेठा हुन् ।
नेपाली कागजी नोटको औपचारिक निष्कासन इतिहास २००२ असोज १ (१७ सेप्टेम्बर १९४५) देखि सुरु भएको थियो । तत्कालीन राणा प्रधानमन्त्री जुद्धशमशेरले सदर मुलुकीखानाबाट नेपाली नोट निष्कासन तथा प्रचलनमा ल्याउने सम्बन्धी अध्यादेश जारी गरेपछि पहिलोपटक रु. ५, रु. १० र रु. १०० दरका नेपाली नोट निष्कासन गरिएका थिए । तथापि, सुरुका वर्षहरूमा यी नोट प्रचलन काठमाडौं उपत्यका र देशका केही सीमित पहाडी क्षेत्रमा मात्र केन्द्रित थियो ।
सिक्का चलाउने बानी परेका र कागजका नोट नदेखेका नेपालीले नेपाली कागजका नोटलाई धेरै समयसम्म पत्याएनन । त्यतिबेला राजस्व संकलन तथा भुक्तानी लगायत अधिकांश आर्थिक कारोबार भारतीय रुपैयाँ (भारु) मा हुने गर्थे । त्यस समयमा चलनचल्तीमा रहेका कुल मुद्रामध्ये सिक्काको हिस्सा ५० प्रतिशतभन्दा बढी थियो भने व्यक्तिका बैंक खातासमेत भारुमा राखिने प्रचलन थियो । यी कारण नेपाली रुपैयाँको माग र यसको देशव्यापी प्रचलन सीमित थियो ।
नेपाली मुद्राको व्यवस्थित व्यवस्थापन गर्ने र देशभरि यसको सहज प्रचलन सुनिश्चित गर्ने उद्देश्य राष्ट्र बैंक स्थापनाका प्रमुख आधारमध्ये एक थियो । राष्ट्र बैंक स्थापना भएपछि सदर मुलुकीखानाबाट निष्कासन गरिएका नोटसम्बन्धी दायित्व तथा जिम्मेवारी समेत राष्ट्र बैंकले लियो ।
नेपाल राष्ट्र बैंकले पहिलो पटक १९ फेब्रुअरी १९६० मा रु. १, रु. ५, रु. १० र रु. १०० दरका नोट निष्कासन गर्यो । यस कदमले नेपाली रुपैयाँको देशव्यापी प्रचलन विस्तार गर्न र नेपाली नोटप्रति सर्वसाधारणको विश्वास अभिवृद्धि गर्न महत्त्वपूर्ण योगदान पुर्यायो ।
नेपाली मुद्रा प्रयोग विस्तार गर्ने उद्देश्यले नेपाल राष्ट्र बैंकको सल्लाह अनुसार नेपाल सरकारले नेपाली नोट चलनचल्तीमा ल्याउने ऐन २०१४ सालमा जारी गरेको थियो । यो कानुन बनेपछि नेपाल सरकारले देशभित्रका सबै कारोबारमा नेपाली रुपैयाँमात्र प्रयोग गर्ने निर्णय गर्यो । यसको कार्यान्वयनसँगै देशभरि नेपाली रुपैयाँ प्रयोग उल्लेखनीय बढ्न थाल्यो ।
नेपाली मुद्रा आपूर्ति सहज बनाउन र चलनचल्तीमा रहेका भारतीय रुपैयाँ क्रमश: प्रतिस्थापन गर्न राष्ट्र बैंकले विभिन्न स्थानमा शाखा, उपशाखा तथा मुद्रा सटही काउन्टर स्थापना गरी आफ्नो सेवा विस्तार गर्यो । यस प्रक्रियाले नेपाली रुपैयाँलाई राष्ट्रिय मुद्राका रूपमा स्थापित गर्न र देशको मौद्रिक प्रणाली सुदृढ बनाउन महत्त्वपूर्ण भूमिका निर्वाह गर्यो ।
चलनचल्तीमा कति रकम र कति थान नोट छन् ?
जनताका हातमा भएको पैसा र बैंक तथा वित्तीय संस्थासँग भएको पैसाको कुल योग नै ‘चलनचल्तीमा रहेको नगद’ हो । नेपालमा रहेका चलनचल्तीका नोटहरूको अवस्था हेर्दा दसैंका बेला र निर्वाचनको समयमा सबैभन्दा बढी चलनचल्तीमा रहन्छन् । यो दसैंको बेला पनि परेकाले पछिल्लो तथ्यांक (असोज तेस्रो साता २०८३) अनुसार नेपालमा कुल चलनचल्तीमा रहेको रकम ८ खर्ब ९० अर्ब रुपैयाँ नाघेको छ । जसमा १००० दरका नोटको अंकित मूल्य करिब ५ खर्ब ७० अर्ब अर्थात् करिब ६४ प्रतिशत छ भने ५०० दरका नोटको अंकित मूल्य २ खर्ब ४५ अर्ब रुपैयाँ अर्थात् करिब २८ प्रतिशत छ । यी दुई दरका नोटले मात्रै कुल चलनचल्तीको नगदको करिब ९२ प्रतिशत हिस्सा ओगट्छन् ।
त्यस्तै चलनचल्तीमा रहेको नगद माथि भनिए जस्तै ८ खर्ब ९० अर्ब मूल्यका विभिन्न दरका करिब ३ अर्ब ८५ करोड थान नोट छन् । यो तथ्यांक आधार मान्दा एक थान नोट छाप्न करिब ३ रुपैयाँ लागत पर्छ भने यतिका नोट छपाइ र व्यवस्थापनमा कति खर्च लाग्ला भन्ने अनुमान सहजै गर्न सकिन्छ । त्यसैले नोट प्रयोग जतनसँग गरेको खण्डमा नोट छपाइ खर्च घटाउन मद्दत गर्छ ।
नोटलाई होसियारीपूर्वक प्रयोग गर्दा यसको आयु बढ्छ र प्रतिस्थापन आवश्यकता घट्न सक्छ । नयाँ नोट छाप्न छपाइ लागत अतिरिक्त सुरक्षित ढुवानी, बीमा, भण्डारण तथा वितरण व्यवस्थापन पनि आवश्यक हुन्छ । त्यसैले नोटको आयु बढाउनु राज्यको खर्च घटाउनु हो ।
तर, एउटा नोट जोगाउँदा ठ्याक्कै कति रुपैयाँ बचत हुन्छ भन्ने कुरा त्यसको आयु कति बढ्यो र त्यसलाई प्रतिस्थापन गर्न वास्तवमा कति खर्च लाग्थ्यो भन्नेमा निर्भर हुन्छ । त्यसैले सबै नोटका लागि एउटै बचत रकम तोक्न सकिँदैन । हामीले माथि चर्चा गरे जस्तै अहिले अर्थतन्त्रमा भएका ३ अर्ब ८५ करोड थान नोटको आयु केही महिनामात्र बढाउन सक्दा पनि ठूलै रकम बचत हुन सक्ने अवस्था देखिन्छ ।
निष्कर्ष
अर्थतन्त्रका लागि आवश्यक नोटको माग प्रक्षेपण गर्ने, अन्तर्राष्ट्रिय प्रतिस्पर्धात्मक बोलपत्र मार्फत नोट छाप्ने, नोटकोष र भल्टमा नोट सुरक्षित राख्ने, बजार पुर्याउने, पुराना नोट संकलन गर्ने र झुत्रा नोट नष्ट गर्ने कार्य एउटा निरन्तर व्यवस्थापन चक्र हो । राष्ट्र बैंकले आवश्यक मात्रामा गुणस्तरीय नोट उपलब्ध गराउने जिम्मेवारी निर्वाह गर्छ भने नागरिक, व्यवसायी र बैंक तथा वित्तीय संस्थाले नोटको उचित प्रयोग र संरक्षणमा योगदान पुर्याउन सक्छन् ।
विगतमा वस्तु विनिमय प्रणालीमा रहेको नेपालको अर्थतन्त्रलाई मौद्रिकीकरण गर्न राष्ट्र बैंकले नेपाली नोट छापेर मुलुकभरि प्रचलनमा ल्यायो । दोहोरो मुद्रा प्रणालीबाट एकल मुद्रा प्रणालीमा रूपान्तरण गर्यो । अब राष्ट्र बैंक कागजी मुद्रा मात्र होइन, डिजिटल मुद्रा विकासका लागि जुटेको छ ।
नेपालमा डिजिटल भुक्तानी विस्तार लोभलाग्दो हिसाबले बढ्दै गए पनि नगदको आवश्यकता समाप्त भएको छैन । राष्ट्र बैंकले नोट छाप्ने काम अझ धेरै वर्ष गरिरहनुपर्ने हुन सक्छ । अनि, नागरिकले नोटको सुरक्षित प्रयोगबारे जान्नै पर्ने हुन्छ । नोट सदुपयोग केवल कागज जोगाउने विषय होइन । यो सार्वजनिक स्रोत संरक्षण, मुद्रा व्यवस्थापन दक्षता र आर्थिक अनुशासनसँग जोडिएको राष्ट्रिय जिम्मेवारी हो । सफा नोट सभ्य समाजका प्रतीक पनि हुन् । नोटको सुरक्षित प्रयोग गरौं, नोट सफा राखौं, सभ्य बनौं ।
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties


प्रतिक्रिया 4