

News Summary
Generated by OK AI. Editorially reviewed.- भक्तपुरको सूर्यविनायक–१० चित्तपोल र नलिनचोकका किसानको टनेल खेती हावाहुरीले नष्ट गर्दा ठूलो लगानी, ऋण र मिहिनेत गुमेको छ।
- राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणका अनुसार नेपालमा हावाहुरीजन्य घटना सन् २०११ का १७ बाट २०२६ सेप्टेम्बरसम्म ६८७ पुगेका छन्।
- कृषि बीमा पहुँच र दाबी भुक्तानी झन्झटिलो हुँदा धेरै किसान जोखिममा रहेको र २०८३/८४ देखि बीमा कार्यक्रम प्रदेश मातहत लैजाने तयारी भएको छ।
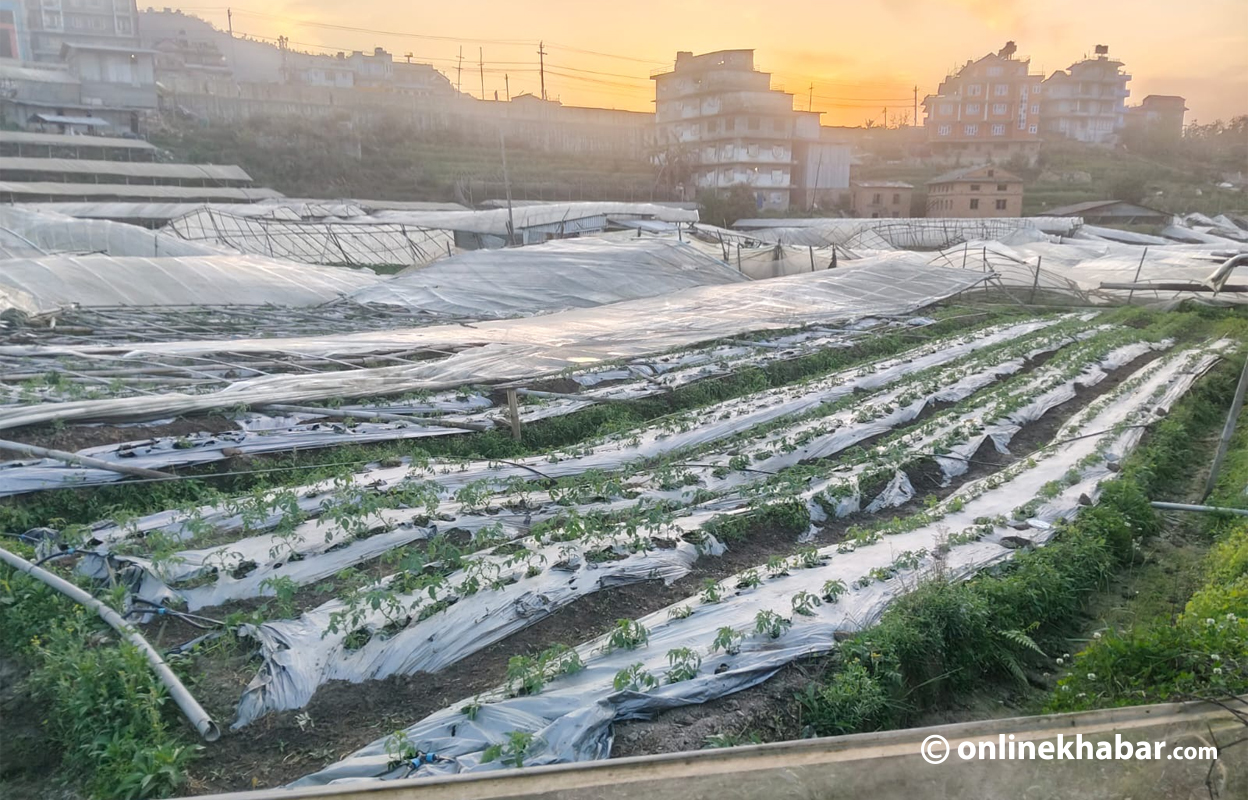
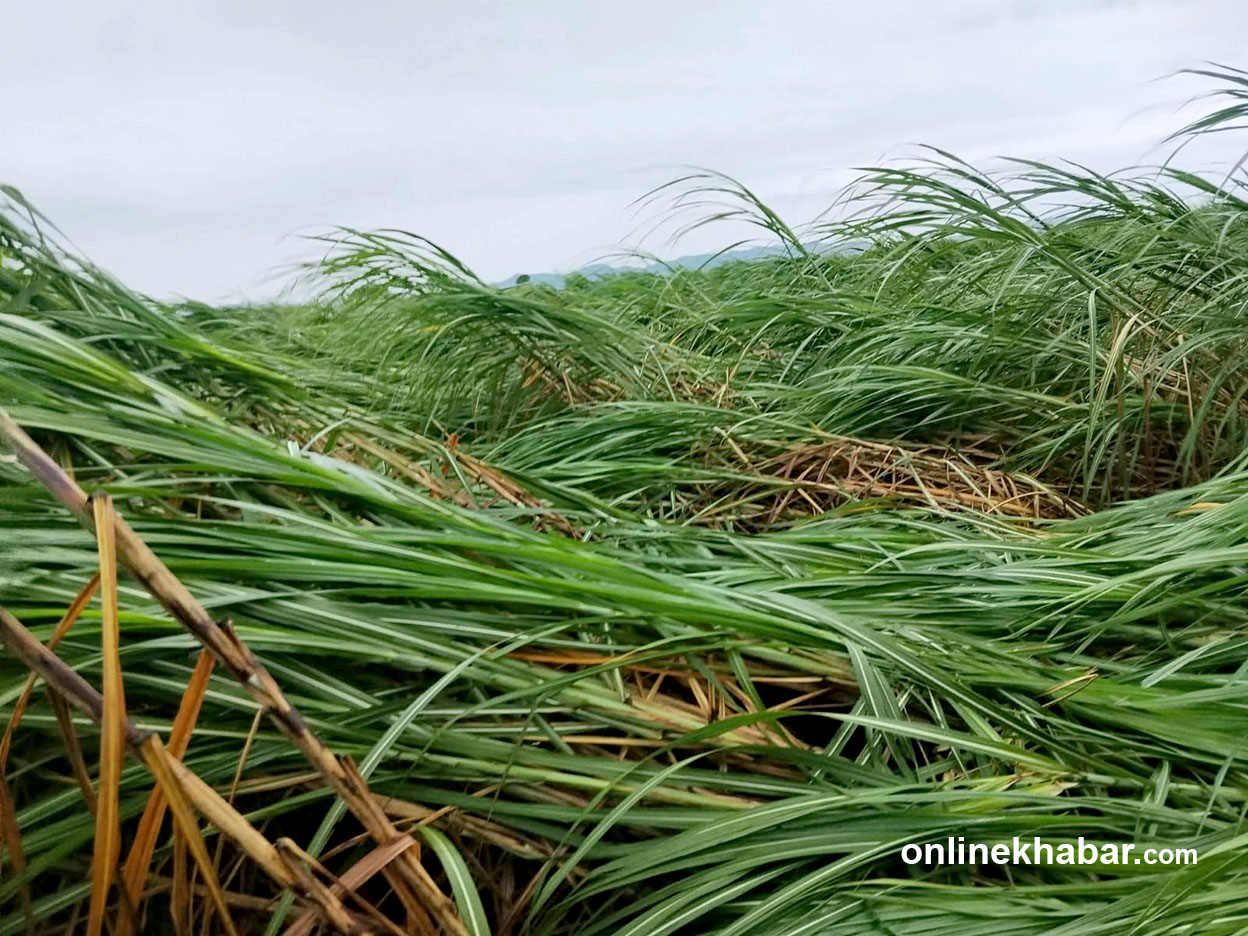
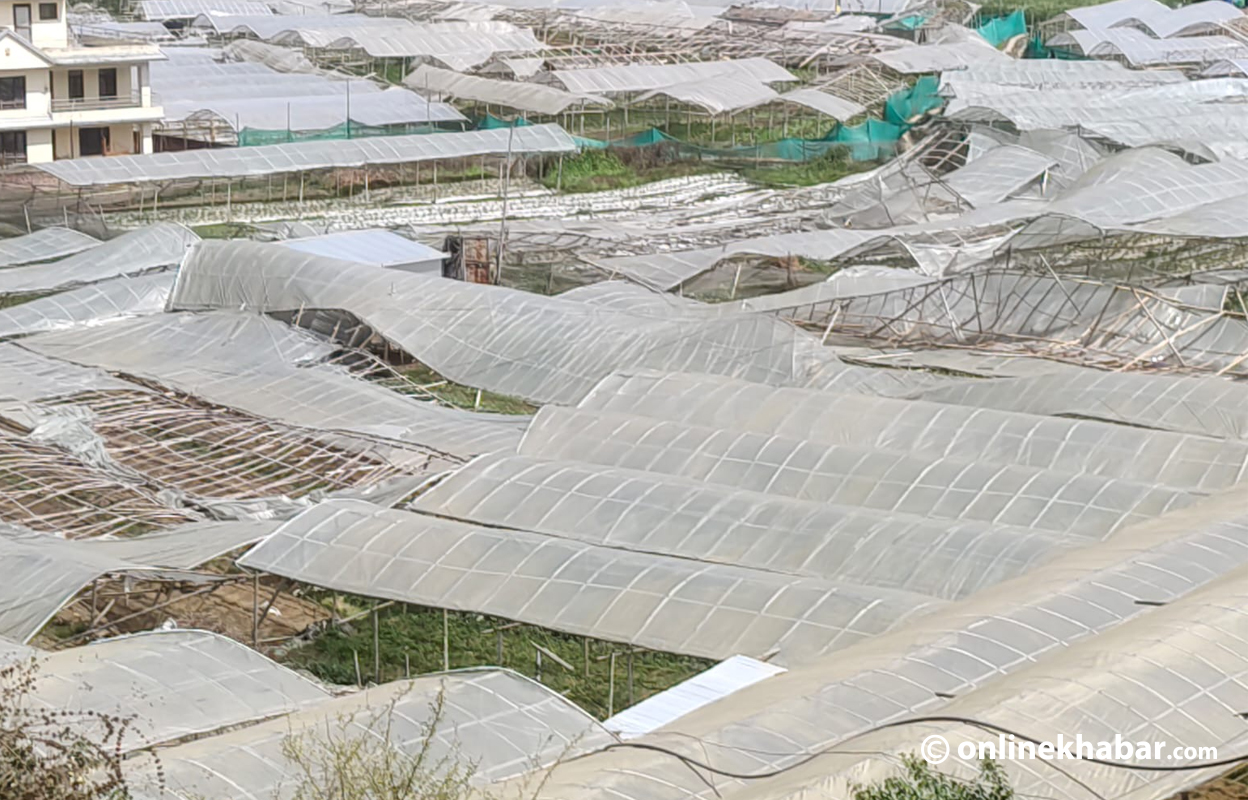
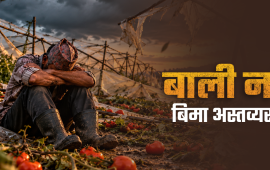
भक्तपुरको सूर्यविनायक नगरपालिका–१०, चित्तपोल र नलिनचोकका फाँटमा अहिले पनि हावाहुरीले उडाएका टनेलका अवशेष यत्रतत्र देखिन्छन् । किसानले लाखौं खर्च गरेर तरकारी खेतीका लागि बनाएका संरक्षित संरचना र बाली समेत हावाहुरीले ध्वस्त पारिदिएको छ । भक्ति दाहाल र शशि उप्रेती दाहाल दम्पतीको मिहिनेत पनि हुरीले उडाइदियो ।
दोलखा स्थायी घर भएका दाहाल दम्पतीले चित्तपोल र नलिनचोकमा गरी ७० रोपनी क्षेत्रफलमा संरक्षित संरचना (टनेल) बनाएर गोलभेंडा लगाएका थिए । कृषि फर्म दर्ता गरी त्यसै मार्फत झन्डै एक करोड रुपैयाँ लगानी भएको थियो, जसको ठूलो हिस्सा ऋण थियो । २ चैत २०८२ मा आएको हावाहुरीले ७० रोपनीमध्ये ५० रोपनी क्षेत्रफलको टनेल र गोलभेंडाका बिरुवा पूर्ण रूपमा नष्ट गर्यो ।
‘फेरि शुरुदेखि लगानी गर्दा ४०–५० लाख लाग्ने भयो । नसक्ने भएर जस्ताको तस्तै छोडियो’, उप्रेतीले भनिन् । उनका लागि हावाहुरी मौसमी धक्का मात्र नभएर ठूलो ऋण, लगानी र मिहिनेत गुमाउनुपरेको विपत्ति हो ।
त्यसै ठाउँका तुलबहादुर भट्टराईको अवस्था पनि फरक छैन । ‘भट्टराई कुण्डला कृषि फर्म’ मार्फत १८ रोपनीमा लगाएका टनेलमध्ये २१ वटा हावाहुरीले उडायो । हुर्कंदै गरेको गोलभेंडाको बिरुवा जोगाउन उनले नौ वटा टनेल तत्काल मर्मत गरे । तर केही दिनमै अर्को हुरी आयो ।
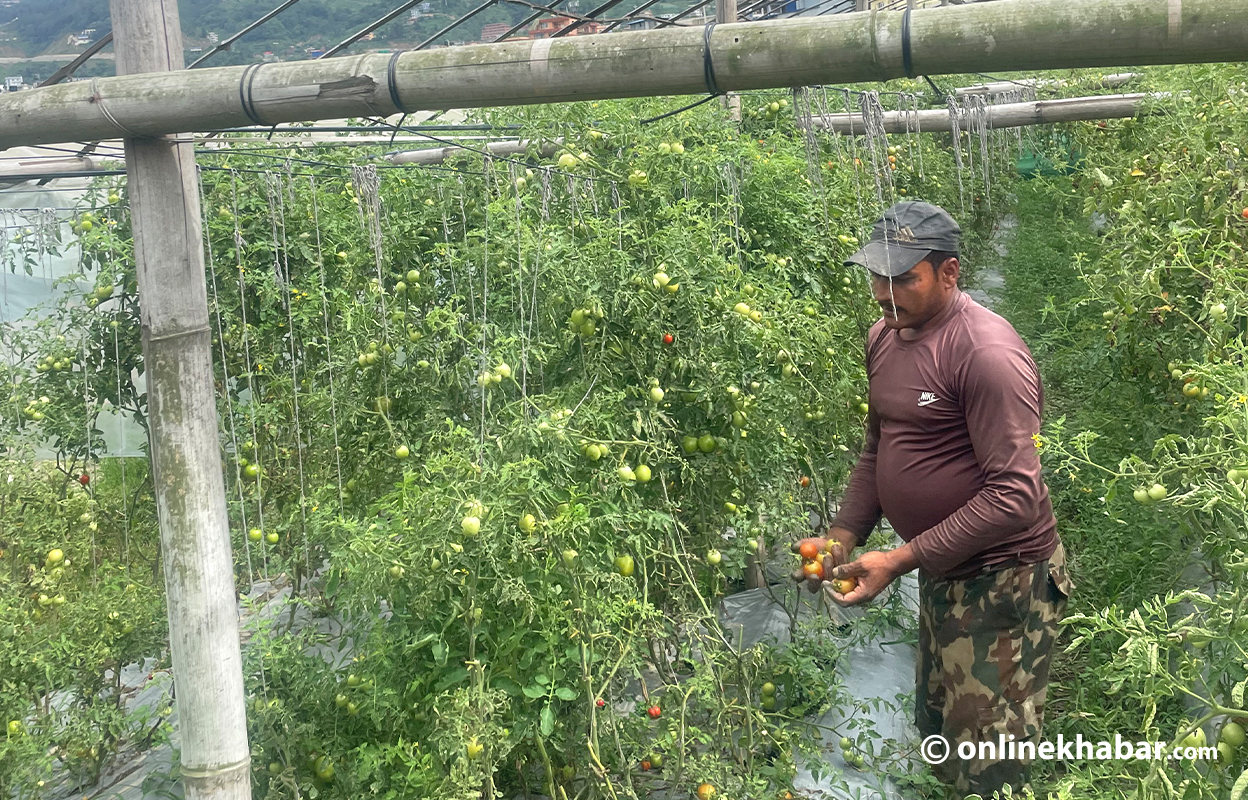
चैत १९ गतेको हावाहुरीले मर्मत गरेर हालेको प्लास्टिक समेत उडाइदियो । त्यसपछि पुन: लगानी गर्ने क्षमता नभएपछि उनले टनेल यत्तिकै छाडेका छन् ।
हावाहुरीको बदलिंदो चक्र
किसानको अनुभवमा पछिल्लो समय हावाहुरीको प्रवृत्तिमै परिवर्तन आएको छ । ऋखेश्वर भट्टराई भन्छन्, ‘पहिले त हावाहुरी आउँदा पुराना प्लास्टिकहरू उडाउँथ्यो । अहिले टनेलभित्रकै बाली सोत्तर बनाउने भुमरी आउँछ ।’
राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणको तथ्याङ्कले नेपालमा हावाहुरीजन्य घटनाको संख्या पछिल्ला वर्षमा धेरै बढेको देखाउँछ । प्राधिकरणका अनुसार सन् २०११ मा नेपालमा हावाहुरीका १७ घटना अभिलेख भएका थिए भने २०२६ मा २३ सेप्टेम्बरसम्म ६८७ घटना अभिलेख भएका छन् ।
पछिल्लो पाँच वर्षको तथ्याङ्क हेर्दा सन् २०२१ मा ४४, २०२२ मा ११८, २०२३ मा १२४ र २०२५ मा ४१० घटना अभिलेख भएका छन् ।
झापा, कैलाली, बारा, उदयपुर, सर्लाही, अछाम, मोरङ, डडेलधुरा र चितवन लगायत जिल्लामा हावाहुरीका घटना धेरै भएको तथ्याङ्कमा देखिन्छ ।
पूर्वसूचना प्रणाली तथा विपद् जोखिम व्यवस्थापन विज्ञ सुरज गौतमका अनुसार पछिल्लो समय बाह्य वायु प्रणालीसँगै स्थानीय स्तरमा पनि वायु प्रणाली तीव्र बन्ने गरेको छ ।
‘हावाहुरी आउनु मात्र विपद् होइन, त्यसले हाम्रो बस्ती, खेतीपाती वा पूर्वाधारमा कति क्षति पुर्याउँछ भन्ने मुख्य कुरा हो । पछिल्लो समय बङ्गालको खाडी वा पश्चिमतर्फबाट आउने बाह्य वायु प्रणालीका साथै स्थानीय स्तरमै तीव्र वायु प्रणाली बन्ने क्रम बढेको छ । त्यसले निश्चित क्षेत्रमा तीव्र हावाहुरी चल्ने र पानी पनि व्यापक पार्ने गरेको छ’, गौतम भन्छन् ।
तर गौतम विपद्का घटना बढेको देखिनुमा अभिलेख प्रणाली सुधारको प्रभाव पनि रहेको बताउँछन् । ‘पछिल्लो समय विपद्का घटनाको तथ्याङ्क रेकर्ड गर्ने प्रणाली पहिलेभन्दा व्यवस्थित हुँदै गएकाले पनि विगतको तुलनामा घटनाको संख्या धेरै देखिएको हो’, उनी भन्छन् ।
टनेल खेतीमा बढ्दो आकर्षण, क्षति पनि उस्तै
बेमौसमी वर्षा, खडेरी र अनपेक्षित मौसमबाट बाली जोगाउन नेपालमा टनेल अर्थात् संरक्षित खेती तीव्र रूपमा विस्तार भइरहेको छ ।
राष्ट्रिय आलु, तरकारी तथा मसला बाली विकास केन्द्र, कीर्तिपुरको ‘संरक्षित संरचनामा उच्च मूल्य बालीको खेती प्रविधि सम्बन्धी प्रतिवेदन २०८२/८३’ अनुसार प्रतिकूल मौसम, रोग–कीरा र तापक्रमको असरबाट बोटबिरुवा जोगाउन र बेमौसमी बाली उत्पादन गर्न संरक्षित संरचना प्रभावकारी मानिन्छ ।
केन्द्रका वरिष्ठ बागवानी विकास अधिकृत विजय गिरी भन्छन्, ‘अहिले जलवायु परिवर्तनका कारण मौसमको पूर्वानुमान गर्नै कठिन छ । कहिले आवश्यकभन्दा बढी पानी पर्ने र कहिले उच्च तापक्रम हुने समस्या छ । यस्तोमा टमाटर लगायतका बाली जोगाउन टनेल खेती अपरिहार्य भइसकेको छ ।’
राष्ट्रिय कृषि गणना २०७८ अनुसार नेपालमा ९७ हजार कृषक परिवारले करीब ५ हजार हेक्टरमा टनेल पद्धतिबाट खेती गरेका थिए । त्यसयता यसको क्षेत्रफल र किसानको संख्या बढेको हुनसक्ने भए पनि कृषि मन्त्रालय र मातहतका निकायसँग हालको यकिन तथ्याङ्क छैन ।
काठमाडौं, ललितपुर, मकवानपुर, काभ्रे, सिन्धुपाल्चोक, कास्की, पाल्पा, नुवाकोट र चितवन लगायत जिल्लामा टनेल खेती बढी प्रयोग भएको तरकारी तथा मसला बाली विकास केन्द्रको प्रतिवेदनमा उल्लेख छ ।
गिरीका अनुसार विशेषगरी काठमाडौं उपत्यकाका शहरी क्षेत्रमा खाली जग्गामा टनेल खेती विस्तार भइरहेको छ । तर जलवायु अनुकूलनका लागि शुरु गरिएको यही खेती तीव्र हावाहुरीको निशाना बन्न थालेको छ ।
सुरक्षा घेरा बाहिर किसान
हावाहुरी, बेमौसमी वर्षा, बाढी र पहिरो जस्ता विपद्का कारण समग्र कृषि क्षेत्रमा हुने क्षति ठूलो छ । कृषि मन्त्रालयको तथ्याङ्क अनुसार २०७४ साउनदेखि २०८२ सम्म बेमौसमी वर्षा तथा बाढी–पहिरोका कारण मात्रै बाली, पशुपन्छी तथा मत्स्यपालन क्षेत्रमा ४३ अर्ब ३९ करोड रुपैयाँको क्षति पुगेको छ । त्यसमध्ये बालीतर्फ मात्रै २४ अर्ब ७८ करोड रुपैयाँको क्षति भएको मन्त्रालयको तथ्याङ्क छ ।
२०८१ असोजको बाढी–पहिरोले मात्रै ६ अर्ब रुपैयाँ र २०८२ असोजको बेमौसमी वर्षाले ३ अर्ब ५४ करोड रुपैयाँ बराबरको बाली नष्ट गरेको थियो ।
संयुक्त राष्ट्रसंघीय विकास कार्यक्रम (युएनडीपी) नेपालको सहयोगमा इन्टिग्रेटेड डेभलपमेन्ट स्टडिज (आईआईडीएस) ले तयार पारेको ‘रिस्क म्यानेजमेन्ट इन नेपाल्स एमएसएमइज: द इन्स्योरेन्स प्रोटेक्सन ग्याप’ नामक अध्ययन प्रतिवेदनले पनि कृषि क्षेत्रमा जलवायुजन्य जोखिम ठूलो रहेको देखाएको छ । गत साउन १८ गते सार्वजनिक उक्त अध्ययन प्रतिवेदन अनुसार बाढी र पहिरोपछि हावाहुरी/आँधीबेहरी प्रमुख जलवायुजन्य जोखिममध्ये पर्छ ।
आर्थिक वर्ष २०८१/८२ मा बाढी तथा पहिरोबाट मात्रै कुल गार्हस्थ्य उत्पादनको ०.८ प्रतिशत बराबरको क्षति भएको अध्ययनमा उल्लेख छ ।
राष्ट्रिय तथ्याङ्क कार्यालयका अनुसार आर्थिक वर्ष २०८१/८२ को कुल गार्हस्थ्य उत्पादन (जीडीपी) ६१ खर्ब ७ अर्ब रुपैयाँ थियो भने बाढी र पहिरोबाट मात्रै उक्त वर्ष ४८ अर्ब ८५ करोड रुपैयाँ बराबरको क्षति भएको देखिन्छ ।
तर यति ठूलो जोखिम बीच किसानलाई आर्थिक रूपमा सम्हाल्ने प्रमुख माध्यम मानिएको कृषि बीमा अधिकांश किसानको पहुँचमा छैन । राजधानी नजिकै रहेको भक्तपुरका किसान समेत बीमाबारे पर्याप्त जानकारी नपाएको बताउँछन् ।
‘बीमा हुन्छ भन्ने सुनेको हौं, तर कहाँ जाने, के गर्ने थाहै भएन । कसैले सोधखोज पनि गरेनन्’, शशि उप्रेती भन्छिन् ।
नलिनचोकमै ४५ रोपनी जग्गा भाडामा लिएर खेती गरिरहेका ऋखेश्वर भट्टराईले वडा कार्यालय र सूर्यविनायक नगरपालिकाबाट प्लास्टिक, टनेल निर्माण तथा थोपा सिंचाइका सामानमा केही अनुदान पाए पनि कृषि बीमाको दायरामा आफू नरहेको बताए ।
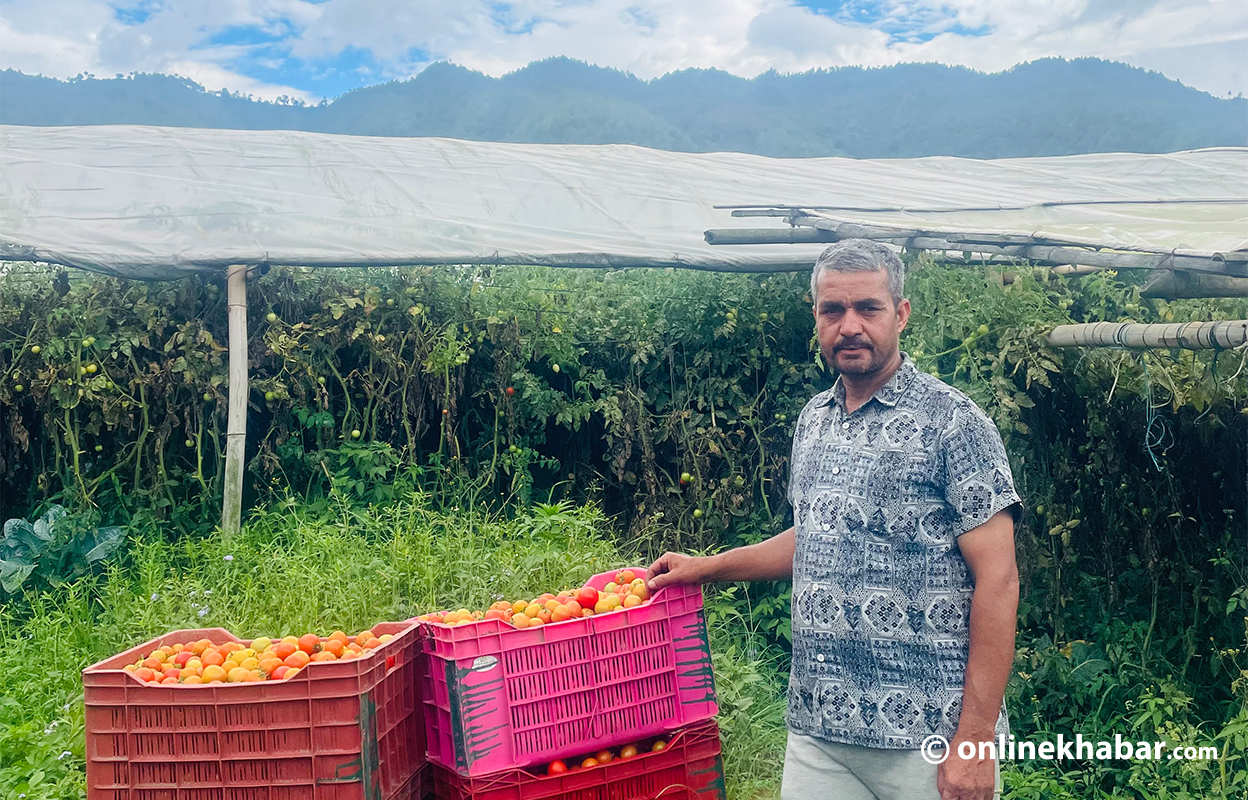
उनी सहितको टोली तीन वर्षअघि बीमाबारे बुझ्न ललितपुरस्थित बीमा कम्पनीमा पुगेको थियो । ‘हामी बीमा गराउन गएका थियौं, तर तरकारी बालीप्रति उहाँहरूको खासै रुचि देखिएन । धेरै कुरा स्पष्ट पनि भएन’, उनले भने ।
हावाहुरीबाट क्षति भएको भोलिपल्टै प्रधानमन्त्री कृषि आधुनिकीकरण परियोजनाका कर्मचारीदेखि कृषिमन्त्रीसम्म नलिनचोक र चित्तपोलका बारीमा पुगेका थिए । किसानलाई बीमा सहजीकरण गर्ने आश्वासन पनि दिइएको थियो । तर त्यो आश्वासन कार्यान्वयनमा नआएको किसानहरूको गुनासो छ ।
‘कृषि बालीको बीमाका बारे जानकारी नै छैन । कुन संस्था, बैंकले गर्छ भन्ने कुरा थाहा छैन । चासो दिएको पनि हो’, तुलबहादुर भट्टराईले भने ।
बीमा गरेका किसानलाई पनि सास्ती
बीमा नगरेका किसान मात्र होइन, बीमा गरेका किसानले पनि दाबी भुक्तानीको प्रक्रियामा समस्या भोगिरहेका छन् ।
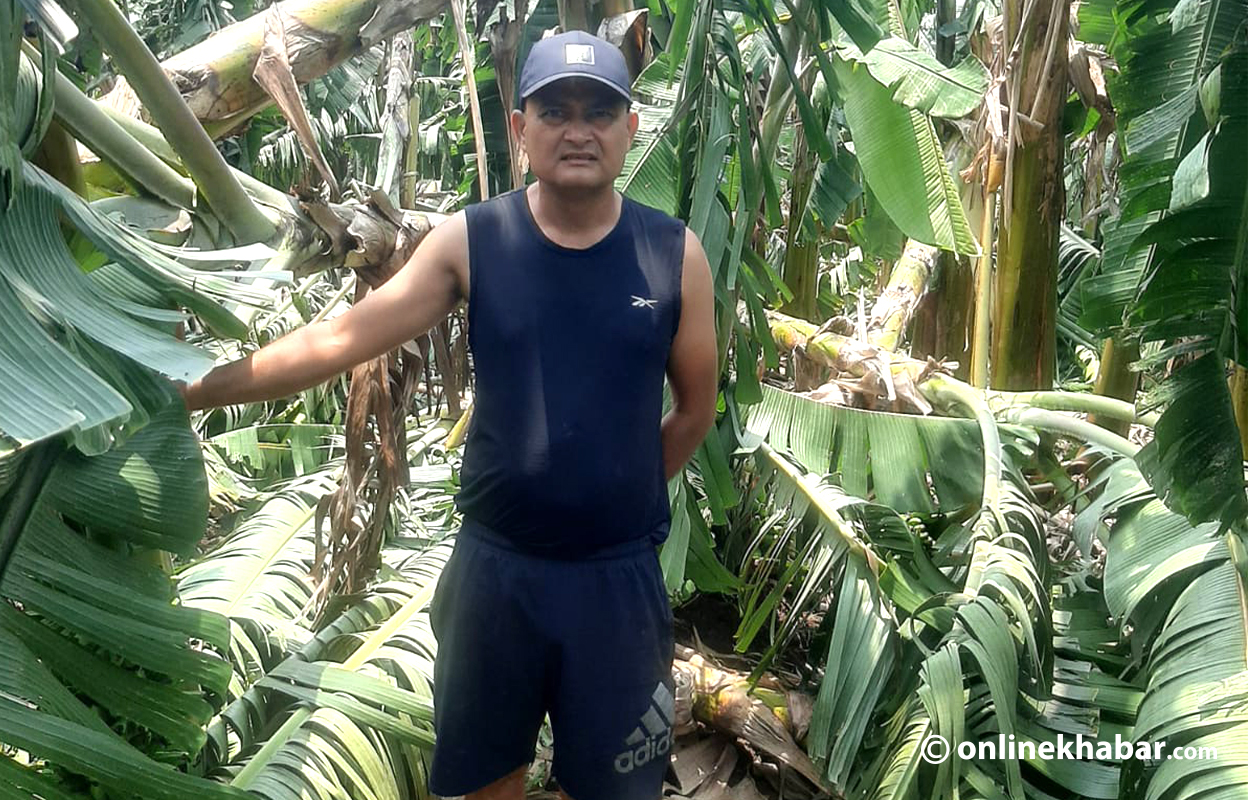
चितवनका ठाकुर सापकोटाले रत्ननगर, कालिका र खैरहनी क्षेत्रमा १८ बिघामा केरा खेती गरेका छन् । १३ वर्षदेखि व्यावसायिक केरा खेती गर्दै आएका उनले हरेक वर्ष केराको बीमा गराउँछन् ।
२०८२ चैतको हावाहुरीले बजार पठाउने तयारीमा रहेको उनको ६ बिघाको केरा सखाप पार्यो । त्यसपछि बीमा दाबी गर्दा उनले क्षतिपूर्ति पाउने प्रक्रियामै अनेकौं झन्झट बेहोर्नुपरेको बताए । उनका अनुसार बीमा कम्पनीहरूले समयमै बीमा गर्न नमान्दा क्षतिपूर्तिको दायरा नै प्रभावित भइदिन्छ ।
‘साउनसम्ममा बीमा गरे मात्रै चैत–वैशाखको हावाहुरीको समयमा ९ महीना पुग्छ र अधिकतम क्षतिपूर्ति पाइन्छ । तर कम्पनीहरूले साउनमा बीमा गर्नै मान्दैनन् र असोजमा मात्र गर्छन् । जसले गर्दा चैतमा क्षति हुँदा ६ महिना मात्र पुग्छ र हामीले मागदाबीको ५० प्रतिशत मात्र क्षतिपूर्ति पाउँछौं’, सापकोटा भन्छन् ।
कृषि, पशुपन्छी तथा जडीबुटी बीमा निर्देशिका, २०७९ अनुसार आवश्यक कागजात पुगेको मितिले ५७ दिनभित्र दाबी भुक्तानी गरिसक्नुपर्ने व्यवस्था छ । तर सापकोटा एक वर्षसम्म कुर्नुपरेको बताउँछन् ।
‘एक वर्ष पूरा भएर अर्को वर्ष शुरु नभएसम्म भुक्तानी पाइँदैन । त्यसमा पनि अनावश्यक झन्झटहरू छन् । अघिल्लो महीनामा डकुमेन्ट बुझायो, अर्को महीनामा पनि त्यही खोज्छ । हरायो भन्ने, तनाव दिने’, उनले भने ।
नेपाल केरा उत्पादक महासंघका अध्यक्ष विष्णुहरि पन्तका अनुसार कम्पनीहरूले समयमै बीमा गर्न नमान्दा देशभरका धेरै केरा किसानले बीमा नवीकरण गर्न छाडेका छन् ।
सरकारले बीमा कम्पनीलाई दिनुपर्ने अनुदान रकम समयमा नदिंदा कम्पनीले बीमा गर्न रोकेको, प्रक्रिया झन्झटिलो भएको र दाबी भुक्तानीमा ढिलाइ भएका कारण किसानको आकर्षण घट्दै गएको उनको दाबी छ । मन्त्रालय तहमा यसबारे पटक–पटक छलफल भए पनि व्यावहारिक सुधार नआएको पन्तले सुनाए ।
आईआईडीएसले गरेको ‘इन्स्योरेन्स प्रोटेक्सन ग्याप’ अध्ययन अनुसार विपद्बाट क्षति व्यहोरेका कृषि क्षेत्रका साना तथा मझौला उद्यमीहरुको पछिल्लो तीन वर्षमा प्रति–व्यवसाय औसत ४ लाख ४० हजार रुपैयाँ (कुल क्षतिको ५८ प्रतिशत बराबर) मात्र बीमाले समेटेकोे छ । किसानले ब्यहोरेको कुल क्षतिमध्ये ४२ प्रतिशत बीमा दाबीका लागि अयोग्य ठहरिन्छ ।
अध्ययनअनुसार आवश्यक कागजात नपुग्नु, नीतिगत स्पष्टता नहुनु र बीमा कम्पनीले दाबीलाई ‘फर्जी’ ठहर गर्नु त्यसका प्रमुख कारणमध्ये हुन् । जोखिम अनुसारको कभरेज नहुनु र झन्झटिलो दाबी भुक्तानी प्रक्रियाले गर्दा पनि बीमा प्रणालीप्रति अविश्वास बढ्दै गएको अध्ययन् प्रतिवेदनमा उल्लेख छ ।
राष्ट्रिय तथ्याङ्क कार्यालयको पछिल्लो तथ्याङ्कअनुसार नेपालको कुल गार्हस्थ्य उत्पादनमा कृषि क्षेत्रको योगदान २४ प्रतिशत छ भने कुल जनसंख्याको ५७.३ प्रतिशत कृषि क्षेत्रमा आवद्ध छन् ।
तर यस्तो ठूलो जनसंख्या र अर्थतन्त्रसँग जोडिएको क्षेत्र जलवायुजन्य विपद्को जोखिममा रहे पनि भरपर्दो बीमा र सुरक्षा संयन्त्रको पहुँच कमजोर हुँदा साना तथा मझौला कृषि व्यवसायी थप जोखिममा पर्ने अध्ययनको निष्कर्ष छ ।
कृषि बीमा कागजमा सीमित
प्राकृतिक प्रकोपबाट हुने सम्भावित क्षतिबाट कृषक र कृषि व्यवसायलाई जोगाउने उद्देश्यले नेपालमा २०६९ माघदेखि कृषि तथा पशुपन्छी बीमा कार्यक्रम शुरु भएको हो । किसानलाई व्यावसायिक खेतीतर्फ आकर्षित गर्ने, लगानी प्रोत्साहन गर्ने तथा उत्पादन र उत्पादकत्व बढाउने उद्देश्यले सरकारले बीमा शुल्कको प्रिमियममा ८० प्रतिशतसम्म अनुदान दिंदै आएको छ । तर अनुदानको ठूलो हिस्सा बाली बीमाभन्दा पशुपन्छी बीमामा गएको तथ्याङ्कले देखाउँछ ।
सरकारले २०७०/७१ देखि २०८२/८३ सम्म कृषि तथा पशुपन्छी बीमाको प्रिमियम अनुदानका लागि ११ अर्ब ७८ करोड रुपैयाँ खर्च गरिसकेको छ । त्यसको झन्डै ९१ प्रतिशत पशुपन्छी बीमामा गएको छ भने बाली बीमामा ९ प्रतिशत अर्थात् करिब १ अर्ब १५ करोड रुपैयाँ मात्रै खर्च भएको कृषि मन्त्रालयको तथ्याङ्क छ ।
गएको आर्थिक वर्ष २०८२/८३ मा मात्रै सरकारले १ अर्ब १९ करोड रुपैयाँ प्रिमियम अनुदान बाँडेको थियो । त्यस वर्ष देशभर पशुपन्छी बीमातर्फ १ लाख ८६ हजार १११ बीमालेख जारी हुँदा बाली बीमातर्फ जम्मा १ हजार ९४८ बीमालेख जारी भए । बाली बीमामा अनुदानको रकम ४ करोड ७२ लाख रुपैयाँ मात्रै थियो ।
राष्ट्रिय कृषि गणना २०७८ अनुसार नेपालमा ४१ लाख ३१ हजार कृषक परिवार छन् । तर तीमध्ये करिब ४ प्रतिशत अर्थात् १ लाख ८२ हजार कृषक परिवार मात्रै कृषि तथा पशुपन्छी बीमामा संलग्न थिए । त्यसमा बाली बीमा गर्ने परिवारको संख्या १४ हजार ५६० अर्थात् करीब ८ प्रतिशत मात्रै थियो । बाली बीमा गर्नेमा पनि तरकारी खेतीको हिस्सा २.२१ प्रतिशत मात्रै रहेको तथ्याङ्कमा उल्लेख छ ।
कृषि वन तथा पर्यावरण मन्त्रालयका वरिष्ठ कृषि अर्थविज्ञ लालकुमार श्रेष्ठका अनुसार बीमा कम्पनीहरूको अनिच्छा, बीमा कार्यक्रमको फाइदाबारे किसानलाई पर्याप्त जानकारी दिन नसक्नु र किसानको कम रुचिका कारण कृषि बीमाको आकर्षण बढ्न सकेको छैन ।
‘किसानको तर्फबाट खाद्यान्न, तरकारी बालीको बीमामा खासै रुचि देखिंदैन । सरकारले पनि यो विषयमा बुझाउन सकेको छैन । बालीको बीमा पनि हुन्छ र भन्ने किसान पनि छन् । त्यही कारण ग्याप देखिन्छ’, उनले भने ।
अहिले बीमाको कार्यक्रम प्रदेश तहमा समेत गएको हुँदा केही प्रभावकारी हुनसक्ने श्रेष्ठ बताउँछन् ।
महालेखा परीक्षकको ६२औं कार्यमूलक लेखा परीक्षण प्रतिवेदनले पनि किसानको बीमाप्रतिको विश्वासको कमी, साना किसानको पहुँचको अभाव, दाबी भुक्तानीमा ढिलाइ तथा प्रक्रियागत जटिलता र कृषि उपजको बीमाङ्क कायम गर्न जटिल मूल्याङ्कन विधिलगायत समस्या औंल्याएको छ ।
नेपाल बीमा प्राधिकरणले प्रत्येक कम्पनीलाई चारदेखि पाँच जिल्लामा सेवा पुर्याउने व्यवस्था गर्दै १४ निर्जीवन बीमा कम्पनीलाई ७७ जिल्लामा अनिवार्य कार्यक्षेत्र तोकेको छ । तर महालेखाको प्रतिवेदन अनुसार आर्थिक वर्ष २०८०/८१ सम्म ७५३ स्थानीय तहमध्ये ५७ स्थानीय तहमा कृषि तथा पशु बीमाको पहुँच पुगेकै थिएन ।
कम्पनी र नियमनकारी निकायको तर्क
किसान र विज्ञले बीमा कम्पनीको अनिच्छालाई समस्या माने पनि कम्पनीहरू भने आफूहरूलाई मात्र दोष दिनु न्यायोचित नहुने बताउँछन् ।
नेपाल बीमा प्राधिकरणको कृषि तथा पशुपन्छी शाखा प्रमुख एवं उपनिर्देशक निशा घिमिरे सरकार, बीमा कम्पनी र किसान तीनै पक्षका कमजोरीका कारण बाली बीमामा किसानको सहभागिता न्यून रहेको बताउँछिन् ।
‘बीमा कम्पनी पनि गाउँ जान मान्दैनन्, बीचमा सरकारले दिने अनुदान रकम भुक्तानीमा ढिलाइ हुँदा पनि समस्या भयो । किसानमा पनि भवितव्य भए मात्र पैसा पाइने हो, नभए पैसा डुब्छ भन्ने सोच छ‘, घिमिरे भन्छिन् ।
सरकारले बीमा कम्पनीलाई दिनुपर्ने अनुदान रकममा बीचमा समस्या भए पनि गएको वैशाखसम्मको सबै भुक्तानी भइसकेको उनले बताइन् ।
युनाइटेड अजोड इन्स्योरेन्सकी निमित्त सीईओ रेना रिजाल पनि बाली बीमामा नक्कली दाबी, सरकारबाट अनुदान बापतको रकम समयमै भुक्तानी नहुनु र दाबी मापन गर्ने प्रविधिको अभाव मुख्य समस्या रहेको बताउँछिन् ।
‘सबै क्षेत्रमा कम्पनी आफैं उपस्थित भएर प्रत्यक्ष निगरानी गर्न सम्भव हुँदैन । यस्तो अवस्थामा फर्जी क्लेम धेरै आउने र हालको प्रणालीले त्यसलाई सही तरिकाले पहिल्याउन नसक्ने समस्या छ’, उनले भनिन् ।
सर्वसाधारणको शेयर रहेको पब्लिक लिमिटेड कम्पनी भएकाले जोखिम व्यवस्थापन नगरी जथाभावी भुक्तानी गर्न वा बीमा गरिसकेपछि क्षतिपूर्ति नदिई पन्छिन नमिल्ने रिजालको तर्क छ ।
उनका अनुसार कम्पनीहरूले बाली बीमामा देखिएको जोखिम न्यूनीकरण गर्न मौसम सूचकाङ्कमा आधारित ‘प्यारामेट्रिक’ बीमा शुरु गरे पनि प्रविधिको पूर्ण पहुँच र वैज्ञानिक मापन बिन्दु (ट्रिगर पोइन्ट) नहुँदा समस्या भइरहेको छ ।
‘हामीले बाँके र बर्दियामा मकै बालीका लागि ‘हिट स्ट्रेस’मा आधारित बीमा कार्यक्रम सञ्चालन गरेका थियौं । जल तथा मौसम विज्ञान विभागका सीमित स्टेसनको तथ्याङ्कलाई आधार मान्दा तापक्रम बढेको आधारमा ठूलो परिमाणमा शतप्रतिशतभन्दा बढी क्लेम भुक्तानी गर्नुपर्यो । यस्तोमा डीएचएमसँगै स्याटेलाइटमा आधारित प्रविधि पनि अत्यावश्यक छ’, रिजालले भनिन् ।
कृषि क्षेत्र अर्थतन्त्रको मेरुदण्ड भएकाले बीमा कम्पनीहरू यसबाट भाग्न नमिल्ने र बीमाको दायरा बढाउन प्रविधिको प्रयोग तथा किसानमा चेतना बढाउनु आवश्यक रहेको रिजाल बताउँछिन् । तर तथ्याङ्कले नियमनकारी निकायले अनिवार्य गरेको व्यवस्था समेत सबै कम्पनीले पालना नगरेको देखाउँछ ।
कृषि, पशुपन्छी तथा जडीबुटी बीमा निर्देशिका, २०७९ मार्फत नेपाल बीमा प्राधिकरणले सबै निर्जीवन बीमा कम्पनीका कुल जारी बीमालेखमध्ये कम्तीमा ५ प्रतिशत हिस्सा कृषि, पशुपन्छी तथा जडीबुटी बीमा क्षेत्रमा पुर्याउनुपर्ने व्यवस्था गरेको छ ।
तर नेपाल बीमा प्राधिकरणको आर्थिक वर्ष २०८१/८२ को वार्षिक प्रतिवेदन अनुसार १४ निर्जीवन कम्पनीमध्ये ९ कम्पनीको कुल बीमालेखमध्ये कृषि तथा पशुपन्छी बीमाको हिस्सा ५ प्रतिशतभन्दा कम छ । त्यसअघिको आर्थिक वर्षमा पनि अधिकांश कम्पनीले उक्त व्यवस्था पालना नगरेको देखिन्छ ।
सानालाई पाखा, ठूलालाई लाभ
सरकारले साना किसानलाई प्रोत्साहन गर्न ‘बाली तथा पशुधन बीमा प्रिमियम अनुदान कार्यविधि, २०८१’ मार्फत ५० लाख रुपैयाँसम्मको बीमाङ्कमा ८० प्रतिशत अनुदानको व्यवस्था गरेको छ ।
त्यस्तै ५० लाखदेखि १ करोड रुपैयाँसम्म ६५ प्रतिशत र १ करोड रुपैयाँभन्दा बढीमा ५० प्रतिशत प्रिमियम अनुदान दिने व्यवस्था छ । तर महालेखा परीक्षकको प्रतिवेदनले साना किसान लक्षित भनिएको यही संरचनाबाट साना किसान लाभान्वित हुन नसकेको औंल्याएको छ ।
उदाहरणका लागि, कुल प्रिमियम ५० लाख रुपैयाँ कायम भएमा ८० प्रतिशत अनुदानबापत सरकारले ४० लाख रुपैयाँ व्यहोर्छ भने किसानले २० प्रतिशत अर्थात् १० लाख रुपैयाँ व्यहोर्नुपर्छ ।
तर महालेखाको ६२औं कार्यमूलक लेखा परीक्षण प्रतिवेदन अनुसार एक लाख रुपैयाँभन्दा कम बीमाङ्क भएका साना किसानको सहभागिता अत्यन्त न्यून छ । सबैभन्दा बढी लाभ १० लाखदेखि ५० लाख रुपैयाँसम्म बीमाङ्क कायम गर्ने ठूला किसान तथा फर्मले लिएका छन् ।
प्रतिवेदनले एउटै किसानले फरक–फरक बीमालेख जारी गर्न पाउने व्यवस्थाको फाइदा उठाउँदै ठूला लगानीकर्ताले ५० लाख रुपैयाँभन्दा कमका धेरै बीमालेख बनाएर उच्च दरको अनुदान लिन सक्ने अवस्था औंल्याएको छ ।

यसबाट अनुदान रकम बढी वितरण भई राज्यमा थप आर्थिक भार पर्ने र बीमा कार्यक्रमको प्रभावकारितामा कमी आउने जोखिम रहेको महालेखाले जनाएको छ ।
‘समग्रमा बीमा कार्यक्रममा साना कृषकहरूको पहुँच एकदमै न्यून रहेको देखियो । यसका कारणमा साना कृषकलाई बीमा कार्यक्रम बारे जानकारी कम हुनु, बीमा दाबी प्रक्रिया झन्झटिलो हुनु आदि रहेका छन्’ — प्रतिवेदनमा भनिएको छ ।
जोखिम किसानको, जिम्मेवारी कसको ?
संघीयता लागू भएपछि किसानको सबैभन्दा नजिक स्थानीय सरकार छ । तर विपद्का बेला न त स्थानीय तहसँग बीमा सहजीकरणको स्पष्ट संयन्त्र छ, न प्रदेश र संघले नै वास्तविक किसानको जोखिम वहन गर्ने संरचना बनाउन सकेका छन् । त्यसो त क्षति भइसकेपछि राहतका लागि किसानले पहिला स्थानीय सरकारलाई गुहार्छन् ।
तर तीनै तहका सरकारले उनीहरूलाई पूर्व–जोखिम व्यवस्थापन र सहज बीमाको ग्यारेन्टी दिन सकेका छैनन् ।
भक्तपुरको सूर्यविनायक नगरपालिकाकी सहायक बाली विकास अधिकृत शान्तिला बुढाथोकी वर्षेनि विपद्पछि किसानहरू क्षतिपूर्तिको माग गर्दै नगरपालिका आउने गरेको बताउँछिन् । तर क्षतिको विवरण संकलन गरेर प्रदेश पठाउनु बाहेक नगरपालिकाले न त बीमाका लागि सहजीकरण गर्न सकेको छ, न क्षतिपूर्ति उपलब्ध गराउन नै ।
‘हावाहुरी, बाढी, पहिरो र रोगकीराले क्षति पुर्यायो भन्दै किसान आउनुहुन्छ । तर, कृषि बीमा कसरी गर्ने वा क्षतिपूर्ति कसरी लिने भन्ने बारे उहाँहरूमा अन्योल छ‘ बुढाथोकी भन्छिन्, ‘हामीले प्राविधिक रूपमा खेतमै गएर कति टनेल वा बिरुवा क्षति भयो भनेर मूल्याङ्कन गरी प्रदेशको कृषि विकास कार्यालयमा सिफारिस गर्ने मात्र काम गरिरहेका छौं ।’
नगरपालिकामा बीमा सम्बन्धी प्राविधिक वा छुट्टै फोकल पर्सन नहुँदा पनि किसानलाई सहजीकरण गर्न नसकिएको उनको भनाइ छ ।
‘संघीय सरकारले नै स्पष्ट नीति र फोकल पर्सन तोकेर सहजीकरण नगरिदिंदा स्थानीय तहले चाहेर पनि काम गर्न सकेका छैनन् । अब आगामी वर्ष बजेट नै छुट्याएर कसरी जाने भनेर सोचिरहेका छौं‘, उनले भनिन् ।
प्रदेश सरकारको भूमिका पनि पालिकाको जस्तै छ । प्रदेश विपद् कोष सञ्चालन कार्यविधि, २०७५ मा व्यवस्था भएअनुसार आफू मातहतका जिल्लाका किसानलाई सामान्य राहत मात्र दिंदै आएको बागमती प्रदेशअन्तर्गतको जिल्ला कृषि विकास कार्यालय ललितपुरकी कृषि अर्थविज्ञ क्रान्ति राई बताउँछिन् ।
त्यसो त हाल कृषि बीमामा कम्पनीहरूले पोलिसी (बीमालेख) जारी गरेपछि प्रदेशअन्तर्गतको कृषि ज्ञान केन्द्र र जिल्ला कृषि विकास कार्यालयको सिफारिस अनिवार्य छ । जिल्लाबाटै सिफारिस आउन ढिलाइ हुँदा पनि कतिपय भुक्तानी प्रक्रिया लम्बिने गरेको स्वयं कृषि विभाग र बीमा प्राधिकरणका अधिकारी बताउँछन् । किसानले समयमा बीमा रकम नपाउनुको पछाडि जटिल प्रशासनिक प्रक्रिया प्रमुख कारण रहेको कृषि अर्थविज्ञ क्रान्ति राई बताउँछिन् ।
‘शुरुमा बीमा एजेन्टले स्थलगत रूपमा पुगेर क्षति मूल्यांकन गर्छ । त्यसपछि जिल्ला कृषि विकास कार्यालयले कागजात जाँच गरी सिफारिस तयार गर्छ । जिल्लाबाट पठाइएको फाइल प्राधिकरण हुँदै विभागमा पुगेपछि मात्रै दाबी रकम स्वीकृत हुन्छ । हामीलाई कानूनले दिएको क्षेत्राधिकार अनुसार नै काम गर्ने हो‘, उनले भनिन् ।
प्रदेश मातहतबाटै सञ्चालन भएपछि सहज हुने दाबी
हाल संघ सरकारकै मातहतमा सञ्चालन हुँदै आएको बीमा कार्यक्रम संघीयता कार्यान्वयन भएको एक दशकपछि २०८३/८४ बाट प्रदेश मातहत गएको छ । गएको भदौ १ गतेदेखि कार्यान्वयनमा आएको कृषि, पशुपन्छी तथा जडीबुटी बीमाको प्रिमियममा अनुदान उपलब्ध गराउने कार्यविधि २०८३ ले संघमा निहित सबै अधिकार प्रदेशलाई दिएको छ ।
हाल कार्यान्वयनमा रहेको कृषि, पशुपन्छी तथा जडीबुटी बीमा निर्देशिका २०७९ अनुसार अभिकर्ताको सहयोगमा किसानले बीमा प्राधिकरणको ‘एलिस’ अनलाइन प्रणाली मार्फत दर्ता गरेको कृषि बीमा प्रस्ताव प्राविधिकको सिफारिसपछि मात्र कम्पनीले पोलिसी जारी गर्छ ।
जारी भएको पोलिसी प्रदेश अन्तर्गतको कृषि ज्ञान केन्द्र र जिल्ला कृषि विकास कार्यालयले नियम अनुसार बीमा भए/नभएको चेकजाँच गर्छ । ज्ञान केन्द्रको सिफारिस सहितको कागजात नेपाल बीमा प्राधिकरणमा पुगेपछि कानून र मापदण्ड अनुसार पोलिसीको प्राविधिक परीक्षण गरिन्छ । अन्त्यमा, कृषि विभागले बीमाङ्क रकमबारे अन्तिम रुजु गरेपछि मात्र बीमा कम्पनीलाई बुझाउनुपर्ने सरकारी अनुदान रकम निकासा हुन्छ ।
हालसम्म यो सबै काम संघीय सरकार मातहत हुँदै आएको थियो । तर यही प्रक्रिया अब प्रदेश सरकारअन्तर्गत सञ्चालन हुन्छ ।
संघीय कृषि मन्त्रालयअन्तर्गतको कृषि विभागका बागवानी विकास अधिकृत रितेशकुमार झाका अनुसार कार्यविधि भदौ १ गतेदेखि लागू भएसँगै संघीय सरकारले बीमा अनुदान रकमका लागि सात वटा प्रदेशका कृषि मन्त्रालयमा सशर्त अनुदानमार्फत रकम पठाइसकेको छ ।
‘प्रक्रिया सबै अहिलेकै हो । कम्पनीले जारी गरेका पोलिसीहरू पहिला केन्द्र पठाइन्थ्यो भने अब प्रादेशिक बीमा प्राधिकरणहरूले रुजु गर्छ र प्रादेशिक मन्त्रालयले नै अनुदान रकम भुक्तानी गर्छ’, झाले भने ।
बागवानी विकास अधिकृत झाका अनुसार प्रदेश मातहतका निकाय किसानको नजिक हुने भएकाले उत्पादनको सही बीमाङ्क निकाल्न र दाबी भुक्तानी सहज हुने अपेक्षा छ ।
‘यसअघि प्रदेश अन्तर्गतको कृषि ज्ञान केन्द्रले सिफारिस नगर्दा प्रक्रिया लम्बिने गरेको गुनासो थियो । तर अब समस्या आए पनि प्रादेशिक बीमा प्राधिकरणसँग गुनासो गर्न सकिन्छ । संघभन्दा प्रदेश किसानको नजिक हुने हुँदा चाँडै दाबी भुक्तानी हुन्छ ।‘
कृषि विकास कार्यालय ललितपुरकी कृषि अर्थविज्ञ क्रान्ति राई पनि प्रक्रियागत ढिलाइ घट्ने र जिल्ला तथा प्रदेशबाटै छिटोछरितो रूपमा दाबी भुक्तानी फर्स्योट हुँदा किसानलाई फाइदा पुग्ने ठान्छिन् ।
कृषि बीमा कार्यक्रम शुरु भएको १४ वर्ष बितिसक्दा पनि जोखिममा रहेका किसानको ठूलो हिस्सा अझै यसको पहुँचबाहिर छ । हावाहुरी र अन्य प्राकृतिक विपत्तिले बाली तथा संरचना नष्ट गरिरहँदा क्षति भएपछि राहत खोज्ने बाटो त छ, तर क्षति हुनुअघि जोखिम हस्तान्तरण गर्ने बीमा व्यवस्था किसानसम्म प्रभावकारी रूपमा पुग्न सकेको छैन । बीमा गरेका किसानले समेत दाबी भुक्तानीका लागि लामो प्रशासनिक प्रक्रियाबाट गुज्रिनुपरेको छ ।

संघीयता कार्यान्वयनसँगै कृषि बीमाको जिम्मेवारी पनि क्रमश: प्रदेश र स्थानीय तहसँग जोडिंदै गएको छ । तर अहिलेसम्म किसानको सबैभन्दा नजिकको सरकार स्थानीय तहको भूमिका क्षतिको विवरण संकलन र सिफारिसमा सीमित छ । अब २०८३/८४ देखि बीमा कार्यक्रम प्रदेश मातहत सञ्चालन गर्ने तयारीसँगै सरकारले प्रदेश संरचनाबाट बीमा पहुँच, क्षति मूल्यांकन र दाबी प्रक्रिया सहज हुने अपेक्षा गरेको छ ।
तर प्रश्न यत्तिमै टुंगिंदैन । सरकारको तह फेरिंदैमा किसानसम्म बीमा पुग्छ त ?
भक्तपुरकी शशि उप्रेतीको अनुभवमा अझै यसको उत्तर छैन । उनको ५० रोपनी क्षेत्रका टनेल र गोलभेंडा हावाहुरीले सखाप पार्दा उनले १४ हजार रुपैयाँ क्षतिपूर्ति पाइन् । बीमा गरेको भए राहत हुने कुरा अहिले थाहा पाए पनि बीमा गर्न सकिन्छ भन्ने जानकारी भने क्षति हुनुअघि उनलाई कसैले दिएन ।
‘५० रोपनीका टनेल र गोलभेंडा सबै हावाहुरीले सखाप पारिदियो । १४ हजार रुपैयाँ क्षतिपूर्ति पाइयो । बीमा गरेको भए केही राहत हुन्थ्यो होला । तर बीमा हुन्छ भन्ने कुरा नै हामीलाई कसैले भनेन’, शशि भन्छिन् ।
(खोज पत्रकारिता केन्द्रका लागि)
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties










प्रतिक्रिया 4