

News Summary
Generated by OK AI. Editorially reviewed.- नेपाल राष्ट्र बैंकको सुपरिवेक्षणमा लघुवित्त क्षेत्रमा खराब कर्जा बढेको देखिएको छ भने खुद्रा कारोबार गर्ने संस्थाको निष्क्रिय कर्जा ५० अर्ब ८२ करोड पुगेको छ ।
- थोक कारोबार गर्ने लघुवित्तको निष्क्रिय कर्जा १ अर्ब ४० करोड र औसत खराब कर्जा अनुपात ९.७८ प्रतिशत पुगेको केन्द्रीय बैंकले जनाएको छ ।
- सञ्जीवनी लघुवित्तले निर्देशन विपरीत ३८.३४ प्रतिशत धितो कर्जा प्रवाह गरेको र अन्य संस्थाको अनिवार्य नगद मौज्दात तोकिएको दरभन्दा माथि रहेको राष्ट्र बैंकले जनाएको छ ।
७ असोज, काठमाडौं । लघुवित्त क्षेत्रमा कर्जा नउठ्ने समस्या झनै बढेको देखिएको छ । नेपाल राष्ट्र बैंकको सुपरिवेक्षणमा पनि लघुवित्तहरूको खराब कर्जा विगतभन्दा बढेको देखिएको हो ।
कर्जा दुरुपयोग, बहुसंस्थाबाट कर्जा, ऋण लिएर घरायसी खर्च गर्ने लगायत कारण जटिल बनेको लघुवित्त क्षेत्रमा राष्ट्र बैंकले गरेको सुधारका पहलको पनि नतिजा नदेखिएको बढ्दो खराब कर्जाले पनि स्पष्ट हुन्छ ।
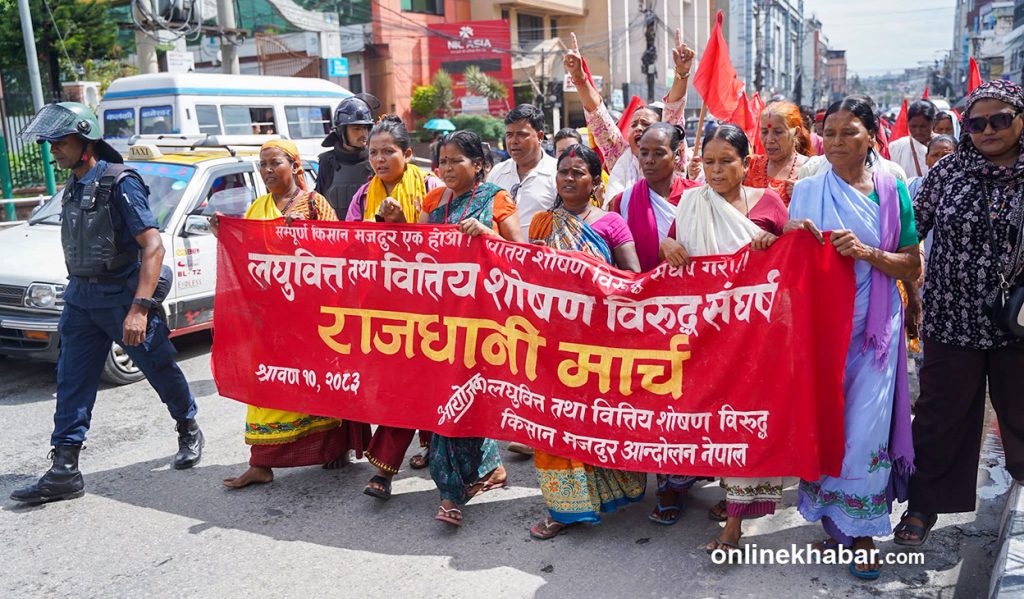
लघुवित्तका ऋणीले कर्जाको रकम भुक्तानी गरिसक्दा पनि चुक्ता नभएको भन्दै बारम्बार आन्दोलन गरेका छन् । ऋणीले सरकारबाट कर्जा मिनाहा लगायत छुट माग राख्दै सहमति पनि गरेका छन् । त्यसले गर्दा पनि कर्जा असुली तथा चुक्तामा समस्या देखिएको हुन सक्छ ।
गत आर्थिक वर्ष थोक कर्जा प्रदायक लघुवित्तको निष्क्रिय कर्जा १ अर्ब ४० करोड पुगेको छ । अघिल्लो आवमा थोक कारोबार गर्ने लघुवित्तको निष्क्रिय कर्जा १ खर्ब ४१ करोड छ । थोक कारोबार गर्ने लघुवित्तको असुलीमा सामान्य सुधार देखिए पनि खुद्रा कारोबार गर्नेका हकमा भने बढेको छ ।
गत आव खुद्रा कारोबार गर्ने लघुवित्तहरूको निष्क्रिय कर्जा ५० अर्ब ८२ करोड पुगेको छ । यो रकम अघिल्लो आवको निष्क्रिय कर्जाको तुलनामा ६३ प्रतिशत बढी हो । अघिल्लो आव ३१ अर्ब २ करोडमात्र थियो ।
थोक र खुद्रा लघुवित्तको औसत खराब कर्जा अनुपात ९.७८ प्रतिशत रहेको देखिन्छ । साथै, निष्क्रिय कर्जाका लागि कुल कर्जा रकमको ५.७९ प्रतिशत बराबर कर्जा नोक्सानी व्यवस्था कायम गरेको केन्द्रीय बैंकले जनाएको छ ।
२०८३ असार मसान्तसम्म लघुवित्त वित्तीय संस्थाले ३७ अर्ब १९ करोड बराबर कर्जा नोक्सानी व्यवस्था कायम गरेका छन् । उक्त रकम कुल बाँकी कर्जाको ६.९६ प्रतिशत र निष्क्रिय कर्जाको ७१.२० प्रतिशत हो ।
गत आव खुद्रा कारोबार गर्ने लघुवित्तले कुल ४ खर्ब ८७ अर्ब रुपैयाँ कर्जा तथा सापट दिएका छन् । अघिल्लो आवमा ४ खर्ब ४३ अर्बमा सीमित थियो । त्यसैगरी थोक कारोबार गर्ने लघुवित्तले ४६ अर्ब २० करोड रुपैयाँ कर्जा लगानी गरेका छन् । थोक कारोबार गर्ने लघुवित्तको कर्जा लगानी अघिल्लो आवमा भने ४८ अर्ब ७७ करोड थियो ।
२०८३ असार मसान्तमा खुद्रा कर्जा प्रदायक लघुवित्त वित्तीय संस्थाको कुल कर्जा नोक्सानी व्यवस्था २०८२ असार मसान्तको तुलनामा ३४.८८ प्रतिशतले बढेर ३५ अर्ब २४ करोड पुगेको छ । निष्क्रिय कर्जामा नोक्सानी व्यवस्था २०८२ असार मसान्तको तुलनामा ८४.०८ प्रतिशत वृद्धि भई २९ अर्ब ४३ करोड पुगेको छ ।
खुद्रा कर्जा कारोबार गर्ने लघुवित्त वित्तीय संस्थाले प्रदान गरेको कुल कर्जाको एक–तिहाइमा नबढ्ने गरी धितो लिई लघु उद्यम कर्जा प्रदान गर्न सक्ने व्यवस्था छ ।
२०८३ असार मसान्तमा धितो कर्जा कुल कर्जाको १३.७८ प्रतिशत रहेको देखिन्छ । सञ्जीवनी लघुवित्त वित्तीय संस्था लिमिटेडले भने निर्देशन विपरीत ३८.३४ प्रतिशत धितो कर्जा प्रवाह गरेको केन्द्रीय बैंकले जनाएको छ ।
सर्वसाधारणबाट निक्षेप संकलन नगर्ने लघुवित्त वित्तीय संस्थाहरूको २०८३ असार मसान्तमा तरल सम्पत्ति २०८२ असार मसान्तको तुलनामा १९.६८ प्रतिशत वृद्धि भई ४३ अर्ब ८ करोड पुगेको छ ।
२०८२ असार मसान्तमा २६.५५ प्रतिशत रहेको तरल सम्पत्ति/कुल बचत अनुपात २०८३ असार मसान्तमा बढेर २७.१२ प्रतिशत पुगेको केन्द्रीय बैंकले जनाएको छ ।
सर्वसाधारणबाट निक्षेप संकलन नगर्ने लघुवित्त वित्तीय संस्थाहरूको बैंक तथा वित्तीय संस्थामा रहेको मौज्दात बढेको छ । समग्रमा सर्वसाधारणबाट निक्षेप संकलन नगर्ने लघुवित्त वित्तीय संस्थाहरूको २०८३ असारको अनिवार्य मौज्दात अनुपात ०.६६ प्रतिशत छ ।
सर्वसाधारणबाट निक्षेप संकलन नगर्ने संस्थामध्ये सञ्जीवनी लघुवित्त वित्तीय संस्थाबाहेक अन्य सबै लघुवित्त वित्तीय संस्थाको अनिवार्य नगद मौज्दात तोकिएको दरभन्दा माथि नै रहेको केन्द्रीय बैंकले जनाएको छ ।
२०८३ असार मसान्तमा लघुवित्त वित्तीय संस्थाहरूको कुल सम्पत्ति र जोखिम भारित सम्पत्ति दुवै बढेको छ । उक्त अवधिमा लघुवित्त वित्तीय संस्थाहरूको कुल सम्पत्ति ६ खर्ब ५५ अर्ब ४२ करोड पुगेको छ । यो २०८२ असार मसान्तको तुलनामा ७.८८ प्रतिशत बढी हो ।
२०८३ असार मसान्तमा कुल जोखिम भारित सम्पत्ति कुल सम्पत्तिको ९१.२६ प्रतिशत छ । यो २०८२ असार मसान्तमा ९१.३५ प्रतिशत थियो ।
२०८३ असार मसान्तमा लघुवित्त वित्तीय संस्थाहरूको कुल लगानी २०८२ असार मसान्तको तुलनामा ६ प्रतिशत घटेर ९ अर्ब ९० करोडमा सीमित भएको छ । अघिल्लो आव सोही अवधिमा कुल लगानी ३.३९ प्रतिशत बढेको थियो ।
लघुवित्त वित्तीय संस्थाहरूले मुद्दती निक्षेपमा २०८३ असार मसान्तसम्म ७ अर्ब १९ करोड लगानी गरेका छन्, जुन २०८२ असार मसान्तको तुलनामा १४.३९ प्रतिशत कम हो । अघिल्लो आव सोही अवधिमा मुद्दती निक्षेपमा राखेको रकम १.९९ प्रतिशत बढेको थियो ।
२०८३ असार मसान्तमा लघुवित्त वित्तीय संस्थाहरूले प्रवाह गरेको कुल कर्जाको ५८.६३ प्रतिशत कृषि क्षेत्रमा प्रवाह गरेको केन्द्रीय बैंकले जनाएको छ । कृषि क्षेत्रमा २०८२ असार मसान्तमा ५३.७५ प्रतिशत कर्जा प्रवाह भएको थियो ।
२०८२/८३ असार मसान्तसम्म लघुवित्त वित्तीय संस्थाले प्रवाह गरेको कुल कर्जामध्ये सेवा व्यवसाय क्षेत्रमा २०.४५ प्रतिशत, थोक कर्जा ८.६५, घरेलु तथा लघु उद्योग २.६४ तथा अन्य क्षेत्रमा ९.६२ प्रतिशत प्रवाह भएको केन्द्रीय बैंकले जनाएको छ ।
खुद्रा कर्जा प्रदायक लघुवित्त वित्तीय संस्थाको बचत/निक्षेप र सापटी रकम पनि बढेको छ । २०८३ असार मसान्तसम्म बचत/निक्षेप संकलन २ खर्ब २५ अर्ब २७ करोड र सापटी २ खर्ब १२ अर्ब ५४ करोड गरी कुल ४ खर्ब ३७ अर्ब ८१ करोड वित्तीय स्रोत संकलन गरेका छन् । गत आवमा कुल वित्तीय स्रोत संकलन रकम अघिल्लो आव २०८१/८२ मा १०.०१ प्रतिशत बढेकोमा गत आव २०८२/८३ मा भने १०.३५ प्रतिशत बढेको छ ।
२०८३ असार मसान्तमा थोक लघुवित्त वित्तीय संस्थाले ३८ अर्ब ६६ करोड वित्तीय स्रोत संकलन गरेका छन्, जुन २०८२ असार मसान्तको तुलनामा ९.०१ प्रतिशत कम हो ।
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties







प्रतिक्रिया 4