

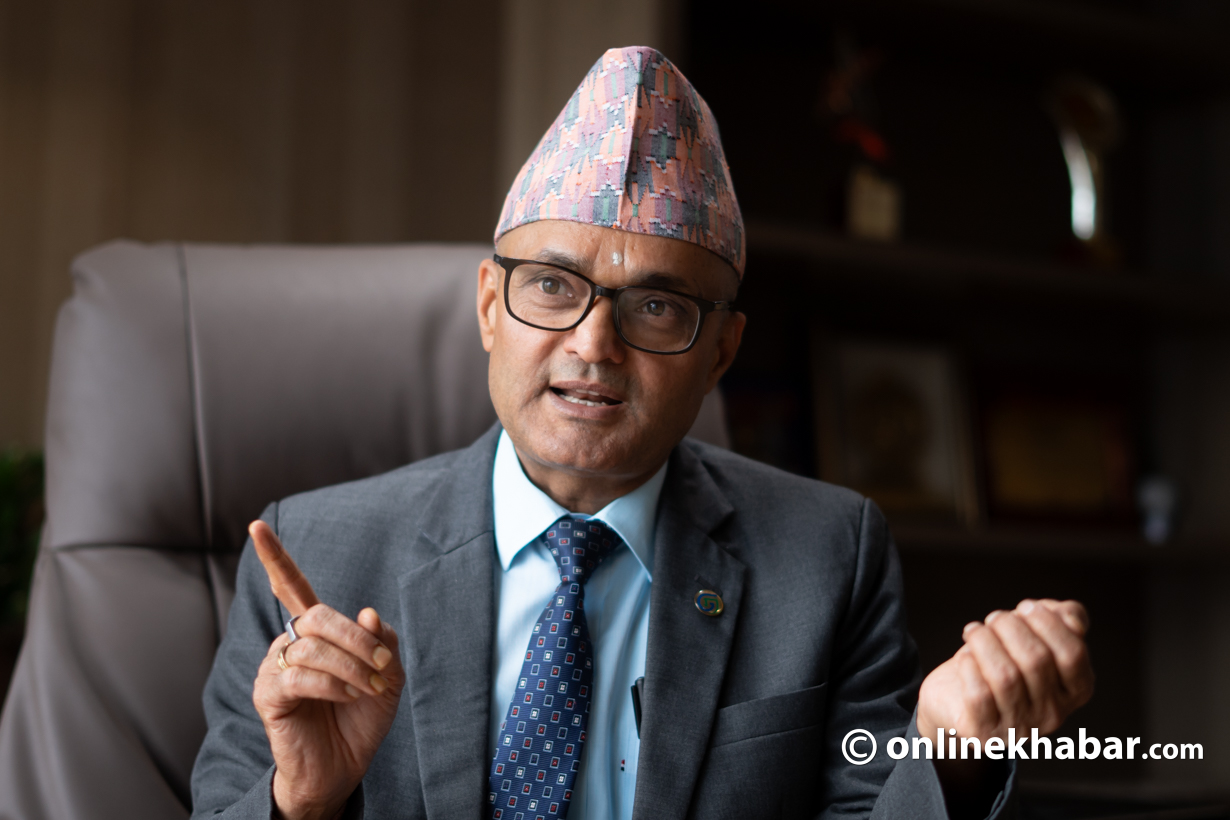
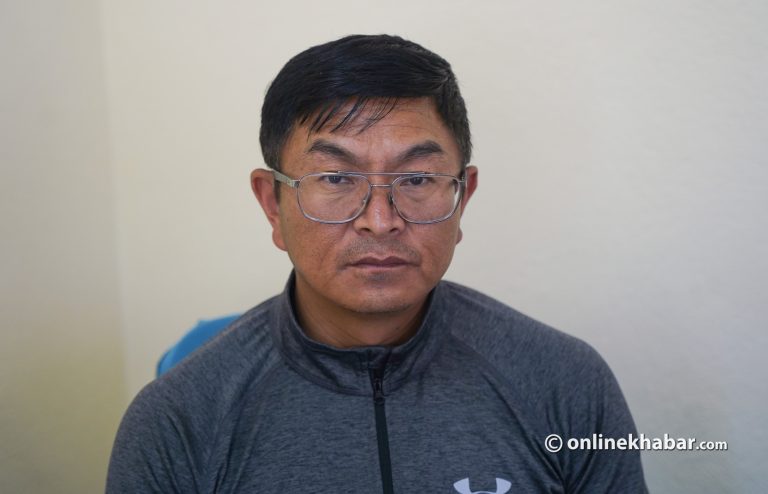
गरिमा विकास बैंकमा साढे २ वर्षदेखि माधवप्रसाद उपाध्याय प्रमुख कार्यकारी अधिकृत (सीईओ) का रूपमा कार्यरत छन् । गरिमाबाटै आफ्नो बैंकिङ करियर सुरु गरेका उपाध्याय करिब दुई दशक अवधिमा बैंकको नेतृत्व तहमा पुग्न सफल भएका हुन् । व्यावसायिक प्रशासनमा स्नातकोत्तर गरेका उपाध्यायले गरिमा विकास बैंकमा अधिकृत तहबाट प्रवेश गरेका थिए ।
सन् २००७ मा बैंक स्थापना भएसँगै उनको बैंकिङ यात्रा सुरु भएको थियो । नेपालका युवा जनशक्ति विदेश पलायन हुने क्रम बढेसँगै आन्तरिक उत्पादन र उपभोगमा कमी आउँदा वित्तीय क्षेत्रमा कर्जाको माग घट्न पुगेको उनको बुझाइ छ । उपयुक्त अवसर प्राप्त भए गरिमा विकास बैंकलाई वाणिज्य बैंकमा परिणत गर्ने आधार तयार पारिएको बताउँदै उनले गरिमालाई ग्राहकको पहिलो रोजाइको बैंक बनाउने योजना रहेको सुनाए । पछिल्लो समय बैंक तथा वित्तीय संस्थाहरूले आफ्ना प्रडक्टहरू ग्राहकलाई जबर्जस्ती बेच्ने (पुस सेल) गर्नेभन्दा पनि ग्राहकको आवश्यकता अनुसार अनुशासित भएर सेवा दिने अभ्यास विकास भएको उपाध्याय बताउँछन् । समग्र वित्तीय क्षेत्रको वर्तमान अवस्था तथा गरिमा विकास बैंकका आगामी योजनाका सन्दर्भमा सीईओ उपाध्यायसँग अनलाइनखबरका लागि भुवन पौडेलले गरेको कुराकानी:
अहिले वित्तीय प्रणालीमा अधिक तरलता छ, कर्जा माग पनि कमजोर देखिन्छ । खासमा कर्जा माग नै कम भएको हो वा बैंकरहरूले कर्जा नियन्त्रण गरेका हुन् ?
बैंकहरूले कर्जा दिन नचाहेका होइनन् । बैंक तथा वित्तीय संस्थाले कर्जा विस्तारका विभिन्न योजना ल्याएर पर्याप्त विज्ञापन गरिरहेका छन् । मिडिया, सामाजिक सञ्जाल र आफ्नै माध्यमबाट बैंकहरूले ग्राहकलाई कर्जा लिन आग्रह गरिरहेका छन् । त्यसैले बैंकले कर्जा दिन नचाहेको भन्न मिल्दैन ।
कर्जाको माग नबढ्नुमा हाम्रो समाजको उपभोगको ढाँचामा भइरहेको परिवर्तनले पनि प्रभाव पारेको छ । वैदेशिक रोजगारीका कारण ठूलो संख्यामा युवा बाहिरिएका छन् । युवा बाहिरिँदा उपभोगको ढाँचा पनि परिवर्तन भएको छ । नयाँ लुगा लगाउने, मिठो खाने, घुमफिर गर्ने लगायत क्षेत्रमा खर्च गर्ने युवाले हो । तर, त्यो उमेर समूह अहिले रोजगारका लागि विदेशिएको छ । त्यसले गर्दा पनि कर्जाको मागमा अपेक्षित सुधार आउन नसकेको हो ।
नेपालमा रेमिट्यान्स खर्बौं रुपैयाँ बराबर आएको छ र त्यसको ठूलो हिस्सा उपभोगमा सकिने गरेको छ । तर, संसारको कुनै पनि देश सामान किनेर धनी भएको होइन, उत्पादन तथा बिक्री गरेर धनी भएको हो । हामीले निर्यातलाई प्राथमिकता दिने र आयात प्रतिस्थापन गर्ने उद्योग–व्यवसायको विकास गर्नुपर्छ । मानिसहरू आर्थिक गतिविधिमा संलग्न हुने वातावरण बनाउनुपर्छ । त्यसो भयो भने आर्थिक गतिविधि बढ्छ र त्यसको प्रभाव कर्जाको मागमा पनि पर्छ । अहिले उद्यम गर्ने उमेरका मानिस विदेशमा छन् । उनीहरूले विदेशमा कमाएर रेमिट्यान्स पठाएका छन् । नेपालमै भएको भए कर्जा लिएर व्यवसाय गर्थे । उनीहरूले आन्तरिक उत्पादन बढाउने तथा निर्यातमा समेत योगदान दिन सक्थे । उनीहरूले लगानी गर्ने पैसा बैंकिङ प्रणालीमा बचतका रूपमा थुप्रिएको छ । त्यसैले तरलता बढेको छ तर कर्जाको माग कमजोर छ । स्टार्टअपमा लगानी गर्दा, उद्यम बिग्रँदा पनि कर्जा उठ्ने निश्चितता नभएकाले बैंकहरूले धितोविनाको कर्जा दिन हिचकिचाउने गरेका हुन् । त्यसैले राज्य संयन्त्रले कर्जा नफस्ने संयन्त्र विकास गरेको खण्डमा विनाधितो कर्जा प्रवाह गर्न बैंकहरूलाई समस्या छैन ।
बैंकहरूले कर्जा दिन नचाहेको होइन । बैंकले परियोजनामा कर्जा दियो, परियोजना असफल भयो र पैसा उठेन भने नियामकले बैंकको निर्णयमाथि प्रश्न उठाउँछन् । निर्णयकर्तामाथि अनुसन्धान र मुद्दा–मामिलासम्म हुन सक्छ । यस्तो अवस्थामा बैंकका निर्णयकर्ताले विनाधितो परियोजनामा कर्जा दिई जोखिम लिन चाहँदैनन् । त्यसैले कर्जा प्रणालीमा कानुनी तथा संस्थागत अवरोध पनि छन् ।
अहिले बैंकहरूले कर्जा दिन खोजिरहेका छन् भन्नुभयो । तर, बैंकहरू विगतमा जसरी ग्राहक खोज्दै घरघर गएको अवस्था त छैन नि ?
अहिले बैंकहरूले ग्राहकलाई कर्जा लिइदिनुपर्यो भन्दै अनुरोध नै गरेको अवस्था छैन । पछिल्लो समय नेपाल राष्ट्र बैंकका कर्जा नीतिहरू विगतको तुलनामा कडा छन् । विगतमा कर्जा दुरुपयोग भयो, डिफल्ट बढ्यो । त्यसपछि कर्जा कहाँ गयो, कसरी प्रयोग भयो र स्वीकृत प्रयोजनमै लगानी भयो कि भएन भनेर हेर्नुपर्ने अवस्था आयो । त्यसैले अहिले कर्जा नियन्त्रण गरिएको भन्दा पनि कर्जा प्रवाहलाई अनुशासित बनाइएको हो । तरलता आपूर्ति पर्याप्त भए पनि कर्जा माग कमजोर हुन यसको पनि सहयोग रहेको हो ।
विगतमा लघुवित्तमा सामूहिक जमानतमा विनाधितो कर्जा दिने अभ्यास थियो । त्यसका साथै राष्ट्र बैंकले पनि सहुलियतपूर्ण कर्जा हरेक शाखामा अनिवार्य गर्यो । त्यसले बजारमा ‘पुस मार्केटिङ’ भयो ।
एउटै व्यक्तिको कर्जा तिर्ने क्षमता ५ लाख रुपैयाँ थियो भने धेरै संस्थाले कर्जा दिँदा उसको कर्जा ५० लाखसम्म पुग्ने अवस्था आयो । सजिलै पैसा पाएपछि उपभोग पनि बढ्यो । ग्राहकको वित्तीय साक्षरताको समस्या पनि जोडिन्छ । आफूले जुन प्रयोजनका लागि कर्जा लिएको हो, त्यही प्रयोजनमा प्रयोग गर्ने अनुशासन आवश्यक छ ।
२०७२ सालमा केन्द्रीय बैंकले बैंकहरूको पूँजी ४ गुणासम्म बढायो । बैंकमा थपिएको लगानीले पनि प्रतिफल खोज्छ । लगानीकर्तालाई लाभांश दिनुपर्ने हुन्छ । त्यस समयमा कर्जा प्रवाहका केही कानुनी प्रावधान पनि अहिलेको तुलनामा सहज थिए ।
पछि व्यक्तिगत कर्जा, रियल इस्टेट तथा अन्य क्षेत्रमा सीमा तोकिँदै गए । कर्जा प्रवाहबाट उत्पादनशील काममा पर्याप्त प्रयोग नभएपछि कर्जा तिर्न समस्या भयो र एनपीएल बढ्यो । त्यसपछि बैंकिङ प्रणालीले त्यसलाई सच्याउँदै कर्जा छनोट र सम्पत्तिको गुणस्तरमा बढी ध्यान दिन थाल्यो । साथै, बैंकले ग्राहकको आवश्यकता पहिचान गरेर मात्रै उत्पादन वा सेवा दिनुपर्ने अवधारणामा काम गरेका छन् । पहिला ग्राहकले खाता खोल्दा मोबाइल बैंकिङ, डेबिट कार्ड, क्रेडिट कार्ड लगायत धेरै सेवा एकै पटक बिक्री गर्ने अभ्यास थियो । अहिले ग्राहकसँग पहिल्यै क्रेडिट कार्ड छ भने फेरि अर्को कार्ड किन दिने भन्ने प्रश्न उठ्छ । ग्राहकलाई वास्तवमा के आवश्यक छ भन्ने मूल्यांकन गर्नुपर्छ । यसले बैंकिङ प्रणालीलाई ‘पुस सेल्सबाट निड–बेस्ड सेल्स’ तर्फ लैजाँदैछ ।
बैंकहरूले अर्थतन्त्रमा कस्तो योगदान गर्छ भन्दा पनि आम्दानी कसरी बढ्छ भनेर उपभोग प्रोत्साहन गर्ने खालका कर्जा लगानीमा जोड दिएकाले वित्तीय क्षेत्रमा अहिले समस्या आएको भन्ने आरोपलाई कसरी हेर्नुहुन्छ?
केही हदसम्म त्यो कुरा सही हुन सक्छ । बैंक स्वाभाविक रूपमा जहाँ मार्जिनल गेन हुन्छ, त्यहाँ जान्छ । उपभोग कर्जामा पनि त्यस्तो अवसर थियो । तर, घर कर्जालाई पनि उपभोग कर्जा भनेर हेर्नु ठिक हुँदैन । घर निर्माण गर्दा रड, सिमेन्ट, मजदुर लगायत धेरै क्षेत्रमा पैसा जान्छ । त्यसले अर्थतन्त्र चलायमान बनाउँछ । तर उद्यमी, उद्योग र आन्तरिक उत्पादन बढाउने क्षेत्रमा बैंकिङ प्रणालीको ध्यान अझ बढी जानुपर्ने आवश्यकता छ ।
बैंकले पनि व्यवसाय नै गरेको हो । बैंकमा लगानी भएको पूँजीको प्रतिफल लगानीकर्ताले पाउनुपर्छ । तर ‘बैंकले यति अर्ब कमायो’ भनेर मात्र हेर्नु पर्याप्त हुँदैन । कति पूँजीमा त्यति नाफा कमाएको हो, कति पूँजी लगाएको छ, त्यसका आधारमा लगानीमा प्रतिफल, प्रतिसेयर आम्दानी लगायत सूचकको अवस्था कस्तो छ/छैन भन्ने पनि हेर्नुपर्छ । बैंकले नाफा कमाउनै पर्छ । बैंक घाटामा जानुपर्छ भन्ने हुँदैन । बैंक विश्वासमा आधारित संस्था हो । ग्राहकले बैंकमा पैसा मात्रै होइन, विश्वास पनि जम्मा गरेका हुन्छन् । विश्वास टुटेपछि बैंकमा निक्षेप र कर्जा दुवै प्रभावित हुन्छन् ।
बैंकिङ क्षेत्र निकै नियमनमा छ । विकास बैंकले ४.६ प्रतिशतभन्दा बढी स्प्रेड लिन पाउँदैनन् र वाणिज्य बैंकको सीमा ४ प्रतिशत छ । प्रतिस्पर्धाले स्प्रेड अझै तल ल्याएको छ । गरिमा विकास बैंकको अहिलेको स्प्रेड करिब ४.०३४ प्रतिशत छ । त्यसैले बैंकहरूले अतिशयोक्तिपूर्ण नाफा कमाइरहेका छन् भन्ने कुरा सही होइन ।
गरिमाले दुई वर्षअघि ५ प्रतिशत, गएको वर्ष १० प्रतिशत र अहिले २० प्रतिशत लाभांश दिएको छ । तीन वर्षको कुल ३५ प्रतिशतलाई औसत गर्दा वार्षिक १२ प्रतिशत पनि पुग्दैन । त्यसैले एक वर्षको लाभांश हेरेरमात्र बैंकले धेरै कमायो भन्नु उचित हुँदैन ।
बैंकिङ क्षेत्रको तरलता र ब्याजदर निकै उतारचढाव भइराख्नुको कारण के होला ?
हाम्रो बैंकिङ बजार स्थिर छैन । कहिले तरलता धेरै हुन्छ, कहिले अभाव हुन्छ । ब्याजदर पनि त्यही अनुसार परिवर्तन हुन्छ । बैंकिङ क्षेत्रमा काम गर्ने हामी सबै पनि अनुशासित हुनुपर्छ । ब्याजदरमा अस्वाभाविक प्रतिस्पर्धा नहोस् भन्ने विषयमा पनि ध्यान दिनुपर्छ । राष्ट्र बैंकले ब्याजदर करिडोर मार्फत नियमन गरिरहेको छ । तर, बजारले निर्धारण गर्ने विषयलाई बजारमै छाड्नुपर्छ । अहिले ब्याजदर न्यून छ । सरकारले पुनर्निर्माण र पूर्वाधार विकास गर्नुपर्ने अवस्था छ । यस्तो समयमा पर्याप्त मात्रामा राष्ट्रिय ऋण उठाएर विकास निर्माणमा खर्च गर्न सकियो भने बैंकिङ प्रणालीको अधिक तरलता व्यवस्थापनमा पनि सहयोग पुग्न सक्छ । ठूला हाइड्रोपावर, उद्योग तथा पूर्वाधार परियोजना बन्न थाले भने अहिलेको तरलता पनि धेरै भएको जस्तो नदेखिन सक्छ ।
तरलता र ब्याजदरको अस्वाभाविक उतारचढावमा स्थिरता कायम गर्न बैंकहरूले पनि भद्र सहमति गरेर ब्याजदर तोकिएको अवस्था पनि थियो । त्यसलाई कार्टेलिङ पनि भनियो, जुन गलत हो । एउटा मापदण्डभित्र बसेर काम गरौं र बजारमा स्थिरता कायम होस् भन्ने उद्देश्यमा त्यो सहमति गरिएको थियो ।
बैंकिङ क्षेत्र अत्यन्त नियमन भएको क्षेत्र हो । राष्ट्र बैंकजस्तो बलियो नियामक भएको अवस्थामा संस्थाहरूले आफ्नै हिसाबले मात्रै काम गर्ने अवस्था छैन । तर, खुला बजारमा प्रतिस्पर्धाको ठाउँ पनि रहनुपर्छ । गरिमा विकास बैंकको कुरा गर्दा अहिले हाम्रो सीडी रेसियो करिब ८४ प्रतिशत छ, जुन बजारको हिसाबले हाम्रा लागि कम्फर्ट जोनमा छ । तर, वित्तीय क्षेत्रको औसत कर्जा निक्षेप अनुपात भने ७१.२७ प्रतिशत छ ।
बैंकिङ क्षेत्रमा ‘ओभर रेगुलेसन’ भयो भन्ने बैंकहरूको गुनासो छ, यसको वास्तविकता के हो ?
बैंकिङ क्षेत्र अत्यधिक नियमनमा छ भन्ने लाग्दैन । बैंकिङ भनेको अत्यन्त संवेदनशील क्षेत्र हो । नियामकले देशको समग्र परिस्थिति र अन्तर्राष्ट्रिय अभ्यास हेरेर नियम बनाउने हो । तर, केही व्यवस्थामा सुधारको ठाउँ छ । उदाहरणका लागि एक वर्ष भाखा नाघ्ने बित्तिकै खराब कर्जामा वर्गीकरण गरेर शतप्रतिशत प्रोभिजन गर्नुपर्ने व्यवस्था छ । त्यसपछि रिकभरी प्रक्रियामा जानुपर्छ । हामीले ऋणको वर्गीकरण हुने समयसीमा केही लम्ब्याउन सकिन्छ कि भनेर राष्ट्र बैंकसँग छलफल गर्दै आएका छौं । व्यवसाय सञ्चालन गरेर पैसा कमाउन समय लाग्छ । ऋणीले कर्जा लिएपछि व्यवसाय सिक्न, सञ्चालन गर्न र प्रतिफलमा रूपान्तरण गर्न केही समय चाहिन्छ । उदाहरणका लागि कसैसँग १० करोडको सम्पत्ति छ र उसले दुई करोडको कर्जा लिएर व्यवसाय सुरु गर्यो । एक–दुई वर्षमा व्यवसाय अपेक्षित रूपमा चलेन भने पनि उसको नेटवर्थ बलियो हुन सक्छ । तर, एक वर्ष पूरा हुनेबित्तिकै खराब कर्जा भयो भने उसलाई थप अवसर दिने कानुनी ठाउँ कम हुन्छ । यदि पर्याप्त धितो र नेटवर्थ भएको ऋणीलाई केही समय ‘ब्रिदिङ स्पेस’ दिन सकियो भने उसले व्यवसाय सुधार गर्ने अवसर पाउन सक्छ ।
कर्जा तिर्न कर्जा लिने प्रवृत्तिले वित्तीय प्रणालीमा समस्या आएको भनिन्छ, वास्तविकता के हो ?
कर्जा लिएर व्यवसाय गर्दा कुनै समय अवरोध आउन सक्छ । परियोजना असफल हुन सक्छ वा बजारमा समस्या आउन सक्छ । ऋणीको नेटवर्थ बलियो छ र उसको व्यवसायमा सम्भावना छ भने केही समय थप गरेर अवसर दिन सकिने व्यवस्था हुनुपर्छ । तर, कर्जा दुरुपयोग गरेर लगातार कर्जा तिर्नकै लागि कर्जा लिने अवस्था भने दीर्घकालीन रूपमा टिक्दैन । एक पटक समस्या आयो भने पुन: फर्केर आउने ठाउँ नै नहुने व्यवस्था पनि उपयुक्त हुँदैन ।
एउटै जिल्लाबाट कारोबार सुरुवात गरेको मुक्तिनाथ विकास बैंक वाणिज्य बैंक बन्ने दौडमा लागेपछि गरिमालाई पनि दबाब बढ्यो भनिन्छ, हो ?
गरिमा विकास बैंकको प्रतिस्पर्धा अरूसँग भन्दा पनि आफ्नै विगतसँग हो । हिजोभन्दा आज व्यवसाय कति राम्रो भयो ? सम्पत्तिको गुणस्तर कति सुधार भयो ? कर्मचारी कति खुसी भए ? ग्राहक सन्तुष्टिको अवस्था कस्तो छ ? नियामक र समाजले संस्थालाई कति राम्रो माने ? यी आधारमा आफैंसँग प्रतिस्पर्धामा छौं । अरू संस्थाको यात्रा कस्तो छ भन्ने भन्दा आफ्नै संस्थाको यात्रा थाहा छ । त्यसैले संस्थाको विगत र भविष्यको लक्ष्यमा केन्द्रित छौं ।
गरिमा विकास बैंकको वाणिज्य बैंकमा स्तरोन्नति हुने लक्ष्य हो ?
समयक्रम अनुसारको ग्रोथ खोज्नु स्वाभाविक हो । गरिमा विकास बैंक पनि राम्रो वाणिज्य बैंक बन्न पाए हुन्थ्यो भन्ने सपना राख्छ । हामी २०६४ सालमा स्याङ्जाको वालिङबाट सुरु भयौं । २०६७ सालमा पोखरा आयौं । त्यसपछि राष्ट्रिय स्तरको विकास बैंक भई काठमाडौं आयौं । तर, अहिले नै यति दिनभित्र वाणिज्य बैंक बन्छौं भनेर भन्न सकिने अवस्था छैन । राष्ट्र बैंकको विद्यमान कानुनी व्यवस्था, पूँजी र अन्य मापदण्ड पूरा गर्न सकिन्छ कि सकिँदैन भन्ने मूल्यांकन गर्नुपर्छ । हाम्रो प्राथमिकता अहिलेको संस्थालाई बलियो र भरोसायोग्य बनाउनु हो । भविष्यमा अवसर आयो भने वाणिज्य बैंक बन्न तयार हुने आधार तयार पार्ने हो ।
तपाईंहरूले मर्जरको एजेन्डा पनि खुला राख्नुभएको छ । यसको उद्देश्य के हो ?
मर्जरको एजेन्डा हामीले १० वर्षदेखि साधारणसभामा राख्दै आएका छौं । यसको अर्थ तत्कालै कुनै संस्थासँग मर्जर गर्ने भन्ने होइन । देशका कुनै बैंक तथा वित्तीय संस्थासँग हाम्रो उद्देश्य, भावना र काम गर्ने दृष्टिकोण मिल्यो भने अवसर खुला छ भन्ने सन्देश हो । त्यसैले मर्जरको ढोका बन्द गरेका छैनौं । मर्जर मार्फत पूँजी आधार बढाउने र भविष्यमा वाणिज्य बैंक बन्ने सम्भावना पनि हुन सक्छ । तर, अहिले नै कुन संस्थासँग मर्जर गर्ने भन्ने निश्चित धारणा छैन ।
गरिमा विकास बैंक डिजिटल बैंकिङमा भर्चुअल क्रेडिट कार्ड सुरु गर्ने पहिलो विकास बैंक हो, पेमेन्ट इकोसिस्टममा लेन्डिङ पनि सुरु भएको हो ?
बैंकको छुट्टै डिजिटल बैंकिङ विभाग छ । त्यसले बजारमा भएका नयाँ उत्पादन र प्रविधि अध्ययन गर्छ । साथै, उपयुक्त लागेका त्यस्ता योजना सञ्चालन गर्न सुझाव पनि दिन्छ । भर्चुअल क्रेडिट कार्ड पनि त्यसैको एउटा प्रयास हो । त्यसै क्रममा भर्चुअल क्रेडिट कार्डको सम्भावना देखेर हामीले परीक्षणका रूपमा ल्याएका छौं । वाणिज्य बैंकहरूले पहिले नै प्रयोगमा ल्याइसकेका थिए । हामी विकास बैंकमध्ये पहिलो भयौं । पहिलो हुनु संयोग पनि हो । अहिले यो टेस्ट फेजमा छ । भर्चुअल क्रेडिट कार्ड भनेको क्रेडिट सुविधा र डिजिटल पेमेन्ट सिस्टमको संयोजन हो ।
त्यसैगरी डिजिटल कर्जा योजना फोन लोनका लागि पनि प्रयास भइरहेका छन् र विभिन्न प्ल्याटफर्म पनि बनेका छन् । राष्ट्र बैंकबाट पनि निश्चित सीमासम्म डिजिटल माध्यमबाट कर्जा दिन सकिने व्यवस्था छ । सोही अनुसार केही बैंक तथा वित्तीय संस्थाले सुरु पनि गरिसकेको अवस्था छ । हामी पनि यसको अध्ययनमा छौं । यसमा कानुनी र प्राविधिक पक्ष कसरी मिलाउने भन्ने हेर्नुपर्छ । त्यसपछि मात्रै कार्यान्वयन गर्न सकिन्छ ।
कुनै एउटा संस्था मात्रै डिजिटल भएर हुँदैन । व्यक्तिको आम्दानी, खर्च, सम्पत्ति, दायित्व, सामाजिक तथा आर्थिक व्यवहार लगायत धेरै डेटा प्रणालीमा जोडिनुपर्छ । यी सबै तथ्यांक एकीकृत र स्वचालित रूपमा उपलब्ध हुने हो भने प्रत्येक व्यक्तिको क्रेडिट स्कोरिङ गर्न सकिन्छ । त्यसपछि बल्ल डिजिटल लेन्डिङ गर्न सम्भव छ । राष्ट्रिय परिचयपत्र, नागरिक एप तथा कर प्रणाली लगायत डेटा एकीकृत गरेर व्यक्तिको आम्दानी, खर्च, सम्पत्ति, कर भुक्तानी र दायित्वको विवरण एउटै प्रणालीमा जोड्न सकियो भने धितोमा आधारित कर्जाबाट व्यक्तिको क्रेडिबिलिटीमा आधारित कर्जातर्फ जान सकिन्छ । यसका लागि राज्यले समग्र रूपमा हेर्नुपर्छ । एउटा संस्था वा एउटा क्षेत्र मात्रै डिजिटल भएर हुँदैन । राष्ट्रिय स्तरमै डेटा प्रणाली विकास गर्नुपर्छ ।
बैंकहरूले डिजिटल प्रविधिमा ठूलो लगानी गरिरहेका छन् । तर, साइबर जोखिम पनि बढिरहेको छ । यो पक्षमा पर्याप्त तयारी नभएको जस्तो देखिन्छ नि, के भन्नुहुन्छ ?
प्रविधि अपनाउन हामीले लगानी गरेका छौं । तर, प्रविधिले ल्याउने जोखिम व्यवस्थापनमा अझै काम गर्नुपर्ने देखिन्छ । उदाहरणका लागि मोबाइल बैंकिङ प्रयोग गर्ने व्यक्तिको मोबाइल ह्याक भएर लाखौं रुपैयाँ विभिन्न कारोबार मार्फत ट्रान्स्फर भयो भने ग्राहकले बैंकलाई खबर गर्दा खाता रोक्न सकिन्छ । तर, ट्रान्स्फर भइसकेको पैसा तत्काल रोक्ने संयन्त्र अहिले पर्याप्त छैन । प्रविधि अगाडि बढ्दा जोखिम सँगै आउँछ । त्यसैले परिवर्तन स्वीकार गर्नेमात्र होइन, त्यसले ल्याउने जोखिम नियन्त्रण गर्ने प्रणाली पनि सँगसँगै विकास गर्नुपर्छ । ग्राहक आफैं सचेत नभएसम्म यस्ता समस्या समाधान गर्न कठिन हुन्छ । पासवर्ड वा ओटीपी अरूलाई दिने, फिसिङमा पर्ने, चिठ्ठा परेको भन्दै पैसा पठाउने जस्ता घटना भइरहेका छन् । यसमा ग्राहककै कमजोरी छ । कहिलेकाहीँ शिक्षित मानिस पनि लोभका कारण फसिरहेका हुन्छन् । बैंकहरूले वित्तीय साक्षरताका कार्यक्रम गरिरहेका छन्, तर ग्राहक स्वयं सचेत हुनु पहिलो आवश्यकता हो ।
बैंकले रिपोर्टिङ, कानुनी प्रक्रिया र पैसा ट्रेस गर्ने काम गर्न सक्छ । तर, ग्राहकले गोप्य विवरण नै अरूलाई दिएको अवस्थामा पैसा गइसकेपछि फिर्ता ल्याउन कठिन हुन्छ । धेरै घटनामा बिचौलिया वा भरिया प्रयोग हुन्छन् । कुनै व्यक्तिलाई थोरै पैसा दिने लोभ देखाएर उसको नाममा खाता खोलिन्छ । त्यस खातामा आएको पैसा अर्को व्यक्तिले लैजान्छ । यस्ता घटनामा कतिपय अवस्थामा खाता खोल्ने व्यक्ति आफैं पनि वास्तविक अपराधको प्रकृति नबुझेको हुन सक्छ । विशेषगरी युवा वा अनुभव नभएका मानिस प्रयोग हुने अवस्था छ । त्यसैले खाता खोल्दा ग्राहकको सचेतना, कारोबार निगरानी र शंकास्पद कारोबारको तत्काल पहिचान गर्ने प्रणाली आवश्यक छ ।
अहिले पैसा एक बैंकबाट अर्को बैंकमा मिनेटमै पुग्छ । ग्राहकले थाहा पाएर बैंकमा रिपोर्ट गर्दासम्म पैसा अन्य खातामा सरेको हुन सक्छ । पेमेन्ट एक सेकेन्ड रोकिँदा पनि ग्राहकले गुनासो गर्छन्, तर गलत ठाउँमा गएको पैसा ट्रेस गर्न रिपोर्टिङ नभएसम्म थाहा हुँदैन । त्यसैले राष्ट्र बैंक, सुरक्षा निकाय, बैंक तथा वित्तीय संस्था र सम्बन्धित सबै निकायबीच तत्काल सूचना आदानप्रदान र पैसा रोक्ने संयन्त्र आवश्यक छ ।
गरिमा विकास बैंकको आगामी नयाँ योजना के छ ?
बैंकको तत्कालको योजना संस्थालाई अझ बलियो र भरोसायोग्य बनाउने हो । सम्पत्तिको गुणस्तर र व्यवसाय वृद्धिका दृष्टिले अझ सुदृढ हुने लक्ष्य हो । हामीले खराब कर्जा पनि घटाउनुपर्ने छ । अहिले हाम्रो एनपीएल ४.७७ प्रतिशत हाराहारी छ । त्यसलाई सुधार गर्ने योजना छ । मानव संसाधन विकास पनि निरन्तर प्रक्रिया हो । कर्मचारीलाई निरन्तर सिकाउँदै र तिखार्दै लैजानुपर्छ । हामी आफूलाई ‘रेजिलियन्ट बैंक’ बनाउन चाहन्छौं । भविष्यमा आउने परिवर्तन र जोखिमलाई सामना गर्न सक्ने संस्था बन्नु हाम्रो लक्ष्य हो ।
परिवर्तन स्वीकारेर भविष्यका लागि तयार रहने बैंकका रूपमा स्थापित हुने योजना छ । बाढी, भूकम्प, कोभिडजस्ता घटना कहिले आउँछन् भन्ने थाहा हुँदैन । त्यसैले प्रविधि, मानव संसाधन र काम गर्ने प्रणाली सबैलाई भविष्यका चुनौती सामना गर्न सक्ने बनाउनुपर्छ । डेभलपमेन्ट भनेको आज जे छ, त्यसमा निरन्तर सुधार गर्दै जाने प्रक्रिया हो । संस्था बलियो हुनुका साथै ग्राहकको भरोसा जित्नु सबैभन्दा महत्त्वपूर्ण कुरा हो । वाणिज्य बैंक हुने वा विकास बैंक हुने भन्ने त राज्यले बनाएको वर्गीकरण हो । हाम्रो प्रयास भनेको ठूलोमात्र होइन, राम्रो बैंक बन्ने हो । राम्रो हुँदै ठूलो बन्ने लक्ष्यसाथ काम गरिरहेका छौं ।
गरिमा विकास बैंकका ग्राहकलाई तपाईंको सन्देश के छ ?
अहिले गरिमा विकास बैंकको बेस रेट विकास बैंकमध्ये न्यूनतम छ । बेस रेट ८.२२ प्रतिशत छ । त्यसैले गरिमा विकास बैंकबाट कर्जा कारोबार गर्दा ग्राहकलाई तुलनात्मक रूपमा सस्तो पर्न सक्छ ।
अहिले बजारमा ग्राहकसँग धेरै विकल्प छन् । तुलना गरेर सेवा लिन सक्ने अवस्था छ । त्यसैले हाम्रो सेवा पनि प्रयोग गरिदिन ग्राहकलाई आग्रह गर्छु ।
तस्विरहरू : आर्यन धिमाल/अनलाइनखबर
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties









प्रतिक्रिया 4