

News Summary
Generated by OK AI. Editorially reviewed.- अक्टोबर २९ मा अल्फाबेटको सेयर मूल्य तीव्र घट्दा करिब ४७५ अर्ब डलर बजार पुँजीकरण गुम्यो, र नोभेम्बर ५ मा एनभिडियाको मूल्य ९.३ प्रतिशत घटेर ४४७ अर्ब डलर गुमायो।
- त्यही दिन नास्डाक कम्पोजिट ५.५ प्रतिशत र नास्डाक–१०० ६.३ प्रतिशत घटेपछि कृत्रिम बुद्धिमत्ता क्षेत्रमा अर्को वित्तीय बबलबारे बहस फेरि सुरु भयो।
- रिपोर्टले डट–कम बबलसँग तुलना गर्दै एआईमा खर्बौँ डलरको पूर्वाधार लगानी, चक्रीय लगानी र प्रतिफलको अनिश्चितताले जोखिम बढाएको तर माग पनि बढिरहेको देखाएको छ।
अक्टोबर २९ मा गुगलको मूल कम्पनी अल्फाबेटको सेयर मूल्यमा आएको तीव्र गिरावटका कारण एकै दिनमा करिब ४७५ अर्ब अमेरिकी डलरबराबरको बजार पुँजीकरण घटेको रिपोर्ट सार्वजनिक भयो। नोभेम्बर ५ मा चिप उत्पादक कम्पनी एनभिडियाको सेयर मूल्य ९.३ प्रतिशत घट्दा कम्पनीले एकै दिनमा ४४७ अर्ब डलरबराबरको बजार मूल्य गुमायो। त्यही दिन अमेरिकी प्रविधि कम्पनीहरूको सेयरमा व्यापक बिक्री हुँदा नास्डाक कम्पोजिट सूचक ५.५ प्रतिशत र नास्डाक–१०० सूचक ६.३ प्रतिशतले घटे।
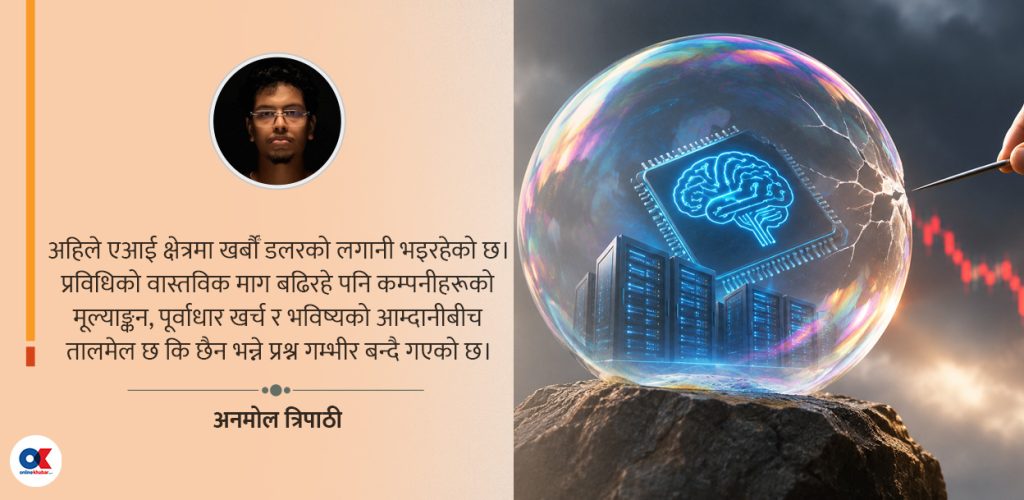
सेयर मूल्यमा आएको गिरावटले लगानीकर्तामाझ एउटा पुरानै प्रश्न ब्युँझिएको छ : के कृत्रिम बुद्धिमत्ता (एआई) क्षेत्रमा भइरहेको लगानी अर्को ठूलो वित्तीय बबलको सङ्केत हो ?
सन् २००० को डट–कम बबल फुट्दा इन्टरनेट प्रविधिको भविष्यप्रति लगानीकर्ताको ठूलो उत्साह थियो। इन्टरनेटमा आधारित कम्पनीको सेयर मूल्य वास्तविक आम्दानी र व्यावसायिक क्षमताभन्दा धेरै माथि पुगेको थियो। तर अपेक्षाअनुसार आम्दानी र नाफा हुन नसकेपछि ती कम्पनीको मूल्य तीव्र रूपमा घट्यो। धेरै कम्पनी बन्द भए, लगानीकर्ताले ठूलो नोक्सानी बेहोरे र नास्डाक सूचक ७७.९ प्रतिशतसम्म खस्कियो।
आज एआई प्रविधिमा पनि यस्तै अवस्था सिर्जना भइरहेको छ कि छैन भन्ने बहस सुरु भएको छ। विश्वका ठूला प्रविधि कम्पनीले डेटा सेन्टर, चिप, विद्युत् आपूर्ति र कम्प्युटिङ पूर्वाधारमा खर्बौँ डलर खर्च गर्ने योजना बनाएका छन्। तर यति ठूलो लगानीबाट कति आम्दानी हुन्छ, लगानीको प्रतिफल कहिले आउँछ र अहिले निर्माण भइरहेका पूर्वाधारको दीर्घकालीन उपयोग कति हुन्छ भन्ने प्रश्नको उत्तर अझै स्पष्ट छैन।
यो बहस बुझ्न सबैभन्दा पहिले डट–कम बबलको इतिहास र अहिलेको एआई लगानीको संरचना बुझ्न आवश्यक छ।
डट–कम बबल : इन्टरनेटको सपना र लगानीकर्ताको निराशा
सन् १९९० को दशकमा विश्वभर कम्प्युटर र इन्टरनेटको प्रयोग तीव्र गतिमा विस्तार भइरहेको थियो। इन्टरनेटले व्यापार, सञ्चार, सूचना आदानप्रदान र दैनिक जीवनमा ठूलो परिवर्तन ल्याउने अपेक्षा गरिएको थियो। सरकार, व्यापारी, प्रविधि कम्पनी, लगानीकर्ता र सामान्य मानिस सबैका लागि इन्टरनेट भविष्यको प्रविधि बनेको थियो।
सन् १९९९ सम्म आइपुग्दा इन्टरनेटमा आधारित कम्पनीहरू सेयर बजारमा आकर्षणको केन्द्र बनिसकेका थिए। कुनै कम्पनीले आफ्नो नाम वा व्यवसायमा इन्टरनेट जोड्नासाथ लगानी जुटाउन सहज हुने अवस्था बनेको थियो। कम्पनीले तत्काल नाफा कमाएको छ कि छैन भन्नेभन्दा भविष्यमा कति ठूलो बजार ओगट्न सक्छ भन्ने अनुमानका आधारमा मूल्याङ्कन हुन थालेको थियो।
युनिभर्सिटी अफ फ्लोरिडाका प्राध्यापक जे रिटर र टिम लफरनको अनुसन्धानअनुसार सन् १९९९ र २००० मा सार्वजनिक निष्कासन (आईपीओ) गरेका कम्पनीको पहिलो दिनको औसत प्रतिफल ६४.६ प्रतिशत थियो। सन् १९९० देखि १९९८ सम्म यस्तो प्रतिफल औसत १४.८ प्रतिशत मात्रै थियो। यसले त्यतिबेला नयाँ कम्पनीका सेयरप्रति लगानीकर्ताको असाधारण आकर्षण देखाउँछ।
डट–कम बबलका चर्चित उदाहरणमध्ये ग्लोबल क्रसिङ एउटा हो। इन्टरनेटको भविष्यमा ठूलो सम्भावना देखेको यस कम्पनीले विश्वका विभिन्न महादेशलाई जोड्ने फाइबर अप्टिक्स केबल नेटवर्क निर्माण गरेको थियो। एसिया, युरोप, उत्तर अमेरिका र ल्याटिन अमेरिकाबीच उच्च गतिमा डेटा प्रवाह गर्न सक्ने पूर्वाधार बनाउने यसको योजना थियो।
तर कम्पनीले अनुमान गरेजति ग्राहक र आम्दानी जुटाउन सकेन। दूरसञ्चार क्षेत्रमा प्रतिस्पर्धा बढ्दै जाँदा सेवाको मूल्य घट्यो। कम्पनीले पूर्वाधार निर्माणका लागि ठूलो ऋण लिएको थियो, तर त्यसअनुसार आम्दानी हुन सकेन। सन् २००२ जनवरीमा १२ अर्ब डलरभन्दा बढी ऋणको भारसहित ग्लोबल क्रसिङले अमेरिकाको अदालतमा ऋण पुनर्संरचनाका लागि च्याप्टर ११ प्रक्रिया सुरु गर्यो।
कम्पनीले निर्माण गरेको नेटवर्कका केही भाग तत्काल पर्याप्त रूपमा प्रयोगमा आएका थिएनन्। त्यसैले ती केबललाई ‘डार्क फाइबर’ भनियो। तर यसको अर्थ ती सबै पूर्वाधार सधैँका लागि बेकार भए भन्ने होइन। समयसँगै इन्टरनेटको माग बढ्दा त्यसमध्येका धेरै पूर्वाधार प्रयोगमा आए। ग्लोबल क्रसिङको सञ्जाल पनि पुनर्संरचनापछि अर्को कम्पनीको स्वामित्वमा गयो।
नेटस्केप पनि डट–कम युगको चर्चित कम्पनी थियो। यसले अगस्ट १९९५ मा प्रतिकित्ता २८ अमेरिकी डलरमा आईपीओ जारी गरेको थियो। पहिलो दिन कारोबार हुँदा सेयर मूल्य ७५ डलरसम्म पुगेको थियो र अन्त्यमा ५८.२५ डलरमा बन्द भएको थियो। तर नेटस्केप डट–कम बबल फुटेर बन्द भएको कम्पनी भने होइन। सन् १९९८ मा एओएलले यसलाई करिब ४.२ अर्ब डलरमा अधिग्रहण गरेको थियो।
डट–कम बबल फुट्न थालेपछि लगानीकर्ताले नाफा कमाउन सक्ने आधार नभएका कम्पनीबाट पैसा झिक्न थाले। आम्दानी र व्यावसायिक मोडल प्रमाणित गर्न नसकेका कम्पनी धराशायी भए। त्यसको असर इन्टरनेटमा आधारित ठूला कम्पनीसम्म पुग्यो।
नास्डाक कम्पोजिट सूचकाङ्क १० मार्च २००० मा ५ हजार ४८.६२ बिन्दुमा पुगेको थियो। त्यसपछि निरन्तर घट्दै ९ अक्टोबर २००२ मा १ हजार ११४.११ बिन्दुमा झर्यो। उच्च बिन्दुबाट तल्लो बिन्दुसम्म यसको गिरावट ७७.९ प्रतिशत थियो। त्यसपछिका वर्षमा इन्टरनेट प्रविधिको प्रयोग र व्यापार झन् विस्तार भयो, तर त्यो अवधिका धेरै कम्पनीले भने अस्तित्व जोगाउन सकेनन्।
यसको पाठ, प्रविधि असफल भएको होइन। प्रविधिको भविष्यप्रति वास्तविक सम्भावना हुँदाहुँदै पनि त्यसको नाममा गरिएको अत्यधिक लगानी, अवास्तविक मूल्याङ्कन र आम्दानीको कमजोर आधारले वित्तीय सङ्कट सिर्जना गर्न सक्छ भन्ने हो।
एआई बबल : लगानी र प्रतिफलबीचको असन्तुलन
अहिले एआई क्षेत्रमा पनि भविष्यको विशाल सम्भावनालाई आधार बनाएर लगानी भइरहेको छ। ओपनएआई, गुगल, एन्थ्रोपिक, माइक्रोसफ्ट, मेटा, अमेजन, एनभिडिया र ओराकलजस्ता कम्पनीले एआई मोडल, चिप, डेटा सेन्टर र क्लाउड पूर्वाधारमा ठूलो रकम खर्च गरिरहेका छन्।
यसको मुख्य कारण एआईको बढ्दो माग र प्रतिस्पर्धा हो। कम्पनीहरू सकेसम्म शक्तिशाली एआई प्रणाली विकास गर्न, आफ्ना प्रतिस्पर्धीभन्दा अगाडि पुग्न र भविष्यको बजारमा आफ्नो स्थान सुरक्षित गर्न चाहन्छन्।
कतिपय कम्पनीको दीर्घकालीन लक्ष्य सामान्य कृत्रिम बुद्धिमत्तादेखि मानव क्षमताभन्दा माथि पुग्ने सुपर इन्टेलिजेन्ससम्म विकास गर्नु हो। तर सबै एआई कम्पनीको एउटै लक्ष्य वा व्यावसायिक रणनीति छैन। केही कम्पनी कार्यालयको काम स्वचालित बनाउने, केही सफ्टवेयर निर्माण, केही अनुसन्धान र केही उपभोक्तालाई सेवा बेच्ने क्षेत्रमा केन्द्रित छन्।
एआई विकासको यो प्रतिस्पर्धामा कम्प्युटिङ क्षमता निर्णायक बनेको छ। शक्तिशाली एआई मोडल तालिम दिन र ठूलो सङ्ख्यामा प्रयोगकर्तालाई सेवा दिन हजारौँ चिप, विशाल डेटा सेन्टर, पर्याप्त विद्युत् र उच्च क्षमताको नेटवर्क आवश्यक पर्छ।
यही कारण एआई कम्पनीको लगानी अब सफ्टवेयरमा मात्रै सीमित छैन। उनीहरू विद्युत् उत्पादन, चिप निर्माण, शीतलीकरण प्रणाली, डेटा सेन्टरका भवन र उच्च क्षमताका नेटवर्कसम्म लगानी गरिरहेका छन्।
जेपी मोर्गन ग्लोबल रिसर्चको अक्टोबर १९, २०२६ को अनुमानअनुसार एआई पूर्वाधारमा विश्वव्यापी पुँजीगत खर्च सन् २०२६ मा करिब ९०० अर्ब अमेरिकी डलर पुग्न सक्छ। सन् २०३० सम्म यस्तो खर्च ५.५ ट्रिलियन डलर पुग्ने अनुमान गरिएको छ। यो भविष्यको प्रक्षेपण हो, भइसकेको वास्तविक खर्च होइन।
यति ठूलो खर्च भइरहँदा कम्पनीहरूमाथि आफ्नो लगानीको प्रतिफल देखाउने दबाब पनि बढेको छ। एआई सेवा प्रयोग गर्ने ग्राहक बढे पनि त्यसबाट आउने आम्दानीले चिप, डेटा सेन्टर, विद्युत्, कर्मचारी र ऋणको खर्च धान्न सक्छ कि सक्दैन भन्ने प्रश्न उठिरहेको छ।
तीन ठूला चुनौती
१. अभूतपूर्व डेटा सेन्टर खर्च
एआईको विकासका लागि डेटा सेन्टर अत्यावश्यक छन्। डेटा सेन्टरमा कम्प्युटर सर्भर, चिप, भण्डारण प्रणाली, नेटवर्क र शीतलीकरण उपकरण राखिन्छन्। अत्यन्त शक्तिशाली एआई मोडललाई तालिम दिन र चलाउन ठूलो कम्प्युटिङ क्षमता चाहिन्छ।
यसका लागि अहिले विश्वभर विशाल डेटा सेन्टर परिसर निर्माण भइरहेका छन्। यी पूर्वाधार बनाउन अर्बौँ डलर खर्च हुन्छ। त्यसपछि सञ्चालन गर्न विद्युत्, शीतलीकरण, मर्मतसम्भार र प्राविधिक जनशक्तिमा पनि निरन्तर खर्च गर्नुपर्छ।
जेपी मोर्गनको विश्लेषणअनुसार एआई पूर्वाधारमा लगानी बढ्दै जाँदा कम्पनीहरूले आफ्नै आम्दानीबाट मात्रै खर्च धान्न नसक्ने अवस्था पनि सिर्जना हुन सक्छ। त्यसैले उनीहरू ऋण, बन्ड र बाह्य लगानीमा निर्भर हुन थालेका छन्। यसको अर्थ एआईमा लगानीको जोखिम अब प्रविधि विकासमा मात्रै सीमित छैन, वित्तीय प्रणालीसँग पनि जोडिन थालेको छ।
२. आम्दानी र सस्तो सदस्यता मोडलको दबाब
एआई कम्पनीहरूले सामान्य उपभोक्तादेखि ठूला व्यावसायिक संस्थासम्मका लागि सेवा उपलब्ध गराइरहेका छन्। धेरै सेवामा निःशुल्क प्रयोगको विकल्प छ भने सशुल्क सदस्यता पनि तुलनात्मक रूपमा सस्तो राखिएको छ।
यसले प्रयोगकर्ता बढाउन मद्दत गरेको छ। तर शक्तिशाली एआई मोडल सञ्चालन गर्न लाग्ने कम्प्युटिङ खर्च अत्यधिक हुन सक्छ। विशेषगरी प्रयोगकर्ताले धेरै प्रश्न सोध्दा, लामो दस्तावेज प्रशोधन गर्दा, चित्र तथा भिडियो निर्माण गर्दा र एआई एजेन्टमार्फत काम गराउँदा कम्प्युटिङ स्रोतको खपत बढ्छ।
त्यसैले कम्पनीहरूले सदस्यता शुल्क, विज्ञापन, व्यावसायिक सेवा र अन्य स्रोतबाट पर्याप्त आम्दानी गर्न सकेनन् भने सेवा विस्तारसँगै नोक्सानी पनि बढ्न सक्छ।
तर एआई कम्पनीहरूले आम्दानी नै गरिरहेका छैनन् भन्ने निष्कर्ष पनि गलत हुन्छ। स्ट्यानफोर्ड विश्वविद्यालयको सन् २०२६ को एआई इन्डेक्सअनुसार सन् २०२५ मा सर्वेक्षणमा सहभागी संस्थामध्ये ८८ प्रतिशतले कम्तीमा एउटा व्यावसायिक काममा एआई प्रयोग गरेको बताएका थिए। यो अघिल्लो वर्षको ७८ प्रतिशतभन्दा बढी हो। यसले एआईको वास्तविक प्रयोग बढिरहेको देखाउँछ।
त्यस्तै, रोयटर्सले सेप्टेम्बर २०२६ मा ओपनएआईको वार्षिकीकृत आम्दानी करिब ५० अर्ब डलर पुगेको रिपोर्ट गरेको थियो। वार्षिकीकृत आम्दानी भनेको हालको आम्दानीको गति एक वर्षसम्म कायम रहे कति आम्दानी हुन सक्छ भन्ने अनुमान हो। यो लेखापरीक्षणबाट प्रमाणित वार्षिक खुद नाफा होइन।
यसैले एआईको वास्तविक माग र आम्दानी बढिरहेको छ। तर त्यसको तुलनामा पूर्वाधार विस्तार र सञ्चालन खर्च कति छ भन्ने प्रश्न महत्त्वपूर्ण छ।
३. सुपर इन्टेलिजेन्सको अनिश्चितता
एआई क्षेत्रमा लगानीको एउटा प्रमुख आधार भविष्यमा अझ शक्तिशाली प्रणाली विकास हुने अपेक्षा हो। केही कम्पनी मानव क्षमताभन्दा माथि पुग्ने कृत्रिम बुद्धिमत्ता विकास गर्ने लक्ष्यमा छन्। तर त्यस्तो प्रणाली कहिले सम्भव हुन्छ, त्यसको लागत कति हुन्छ र त्यसबाट कति आम्दानी गर्न सकिन्छ भन्ने निश्चित छैन।
एन्थ्रोपिकका प्रमुख कार्यकारी अधिकृत डारियो अमोदेईले पनि कम्पनीले भविष्यको मागको अनुमानका आधारमा अत्यधिक ठूलो कम्प्युटिङ क्षमता पहिले नै खरिद गर्ने निर्णय गर्दा जोखिम हुन सक्ने बताएका छन्।
आम्दानी वृद्धिको अनुमान एक वर्ष मात्र गलत भए पनि त्यस्तो पूर्वाधारमा ठूलो प्रतिबद्धता जनाउने कम्पनी आर्थिक सङ्कटमा पर्न सक्ने उनको तर्क थियो। यो उदाहरण एन्थ्रोपिक आफैँ टाट पल्टिने निश्चित समयसीमा होइन, भविष्यको आम्दानी र पूर्वाधार खर्चबीचको अनिश्चितता देखाउने परिकल्पित अवस्था हो।
चक्रीय लगानीको खेल : एउटै बजारमा एकअर्काका लगानीकर्ता र ग्राहक
एआई बबलको बहसमा सबैभन्दा बढी उठ्ने विषय कम्पनीहरूबीचको चक्रीय लगानी हो। यसको अर्थ एउटा कम्पनीले अर्को कम्पनीमा लगानी गर्छ, त्यही कम्पनीले लगानीकर्ताकै उत्पादन वा सेवा किन्छ र त्यसबाट पहिलो कम्पनीको आम्दानी तथा बजार मूल्य बढ्ने अवस्था सिर्जना हुन्छ।
यसले एआई क्षेत्रमा वास्तविक माग कति छ र लगानी तथा आपसी सम्झौताले कति माग सिर्जना गरेको हो भन्ने प्रश्न उठाएको छ।
एनभिडिया र ओपनएआई
सन् २०२५ सेप्टेम्बर २२ मा एनभिडिया र ओपनएआईले कम्तीमा १० गिगावाट क्षमताको एआई पूर्वाधार विकास गर्ने रणनीतिक साझेदारीको आशयपत्र सार्वजनिक गरेका थिए। त्यसका लागि एनभिडियाले पूर्वाधार निर्माणको प्रत्येक चरणसँगै क्रमशः १०० अर्ब डलरसम्म ओपनएआईमा लगानी गर्ने आशय व्यक्त गरेको थियो।
यसलाई एनभिडियाले तत्कालै ओपनएआईमा १०० अर्ब डलर लगानी गरिसकेको अर्थमा बुझ्न मिल्दैन। यो पूर्वाधार निर्माणसँगै चरणबद्ध रूपमा अघि बढ्ने प्रस्ताव थियो।
त्यसपछि सन् २०२६ फेब्रुअरी २७ मा ओपनएआईले थप ११० अर्ब डलर लगानी प्राप्त गर्ने घोषणा गर्यो। त्यसमा एनभिडियाबाट ३० अर्ब, सफ्टब्याङ्कबाट ३० अर्ब र अमेजनबाट ५० अर्ब डलर समावेश थिए। उक्त लगानी घोषणासँगै ओपनएआईको मूल्याङ्कन लगानीअघिको अवस्थामा ७३० अर्ब डलर पुगेको कम्पनीले जनाएको थियो।
यसको अर्थ एनभिडिया ओपनएआईको प्रमुख चिप आपूर्तिकर्ता मात्र होइन, उसको लगानीकर्तासमेत हो। ओपनएआईले एनभिडियाका चिप प्रयोग गरेर आफ्नो एआई पूर्वाधार विस्तार गर्छ भने एनभिडियाले त्यसको विस्तारमा लगानी गर्ने योजना बनाएको छ।
माइक्रोसफ्ट, एनभिडिया र एन्थ्रोपिक
सन् २०२५ नोभेम्बर १८ मा माइक्रोसफ्ट, एनभिडिया र एन्थ्रोपिकले रणनीतिक साझेदारी घोषणा गरेका थिए। एन्थ्रोपिकले माइक्रोसफ्टको क्लाउड सेवा एज्योरबाट ३० अर्ब डलरबराबरको कम्प्युटिङ क्षमता खरिद गर्ने प्रतिबद्धता जनाएको थियो। त्यस्तै, थप एक गिगावाटसम्मको कम्प्युटिङ क्षमता सम्झौता गर्ने योजना थियो।
यसै साझेदारीअन्तर्गत एनभिडियाले एन्थ्रोपिकमा १० अर्ब डलर र माइक्रोसफ्टले ५ अर्ब डलरसम्म लगानी गर्ने प्रतिबद्धता जनाएका थिए। एन्थ्रोपिकले एनभिडियाका ग्रेस ब्ल्याकवेल र भेरा रुबिन प्रणाली प्रयोग गर्ने योजना पनि सार्वजनिक गरेको थियो।
यो संरचनामा एनभिडिया र माइक्रोसफ्ट दुवै एन्थ्रोपिकका लगानीकर्ता हुन्। एन्थ्रोपिक भने माइक्रोसफ्टको क्लाउड ग्राहक हो। उसको कम्प्युटिङ सेवामा एनभिडियाका चिप प्रयोग हुनेछन्।
ओपनएआई र ओराकल : ३०० अर्ब डलरको सम्झौता
सन् २०२५ सेप्टेम्बरमा ओपनएआई र ओराकलबीच करिब ५ वर्षमा ३०० अर्ब डलरबराबरको क्लाउड कम्प्युटिङ सेवा खरिद गर्ने सम्झौता भएको विवरण वाल स्ट्रिट जर्नलले सार्वजनिक गरेको थियो। ब्लुमबर्गले पनि उक्त समाचारलाई उद्धृत गरेको थियो।
सम्झौताअनुसार ओराकलले ओपनएआईलाई आवश्यक कम्प्युटिङ क्षमता उपलब्ध गराउनेछ। त्यसका लागि करिब ४.५ गिगावाट विद्युत् क्षमता आवश्यक पर्ने बताइएको थियो।
यी उदाहरणले एआई कम्पनी, चिप उत्पादक र क्लाउड सेवा प्रदायकबीच लगानी र खरिदको घनिष्ठ सम्बन्ध देखाउँछन्। एउटै कम्पनी एकातिर लगानीकर्ता छ भने अर्कोतिर आपूर्तिकर्ता वा ग्राहक पनि हुन सक्छ।
तर यसलाई सबै कारोबारमा एउटै पैसा घुमाइएको वा कृत्रिम रूपमा आम्दानी बढाइएको प्रमाणका रूपमा लिन मिल्दैन। लगानी, सेवा खरिद र भविष्यको क्षमता प्रयोग गर्ने सम्झौता फरक वित्तीय तथा व्यावसायिक कारोबार हुन्। तिनको वास्तविक जोखिम बुझ्न सम्झौताको अवधि, भुक्तानीको सर्त, प्राप्त आम्दानी र कम्पनीको नगद प्रवाह छुट्टाछुट्टै हेर्नुपर्छ।
चक्रीय लगानीको मुख्य जोखिम भनेको आपसमा निर्भर कम्पनीमध्ये एउटाले अपेक्षित आम्दानी गर्न नसके त्यसको असर अर्को कम्पनीसम्म पुग्न सक्नु हो। उदाहरणका लागि, एआई कम्पनीले भविष्यमा ठूलो आम्दानी हुने अनुमानका आधारमा क्लाउड सेवा खरिद गर्ने प्रतिबद्धता जनाएको छ। तर उसले पर्याप्त ग्राहक र आम्दानी जुटाउन सकेन भने सेवा खरिदको भुक्तानीमा समस्या आउन सक्छ। त्यसको असर क्लाउड प्रदायक, चिप आपूर्तिकर्ता र ती कम्पनीमा लगानी गर्ने संस्थासम्म पुग्न सक्छ।
चिपको कथा फाइबर अप्टिक्सजस्तो हुँदैन ?
डट–कम बबलका बेला ग्लोबल क्रसिङले ठूलो मात्रामा फाइबर अप्टिक्स केबल बिछ्याएको थियो। तत्काल माग नहुँदा त्यसको केही क्षमता प्रयोगविहीन रह्यो। तर इन्टरनेटको प्रयोग बढ्दै जाँदा त्यही पूर्वाधारको आवश्यकता पनि बढ्यो।
एआई क्षेत्रमा अहिले निर्माण भइरहेका चिप र डेटा सेन्टरको भविष्य पनि यही उदाहरणसँग जोडेर हेरिन्छ। तर दुवैको प्रकृति एउटै छैन।
फाइबर अप्टिक्स केबलको आयु लामो हुन्छ। त्यसमा आवश्यक उपकरण र प्रविधि परिवर्तन गरेर पुरानो पूर्वाधारलाई लामो समयसम्म उपयोग गर्न सकिन्छ। चिप भने प्रविधिको पुस्ता परिवर्तनसँगै तुलनात्मक रूपमा छिटो पुरानो हुन सक्छ। नयाँ चिपले कम विद्युत् खपतमा बढी कम्प्युटिङ क्षमता दिन सक्छ। त्यसैले पुराना चिप सञ्चालन खर्च र कार्यक्षमताका आधारमा प्रतिस्पर्धी नहुन सक्छन्।
तर नयाँ चिप आएपछि पुराना चिप पूर्ण रूपमा बेकार हुन्छन् भन्ने पनि होइन। अत्यधिक क्षमता आवश्यक नपर्ने एआई काम, सामान्य अनुमान उत्पादन (इन्फरेन्स), डेटा प्रशोधन वा अन्य कम्प्युटिङ कार्यमा पुराना चिप प्रयोग गर्न सकिन्छ। त्यसैले चिपको मूल्य, उपयोगी आयु र पुनः प्रयोगको सम्भावना पनि लगानीको मूल्याङ्कन गर्दा हेर्नुपर्ने विषय हो।
डेटा सेन्टरको हकमा पनि भवन मात्र पर्याप्त हुँदैन। त्यसलाई विद्युत्, पानी, नेटवर्क, शीतलीकरण र उपयुक्त चिप उपलब्ध हुनुपर्छ। कतिपय आयोजना समयमै विद्युत् आपूर्ति नपाउँदा ढिलो हुन सक्छन्। यसले निर्माणमा गरिएको लगानीबाट आम्दानी सुरु हुने समय पछाडि धकेल्न सक्छ।
एआई बबल फुट्दै छ कि बजारले जोखिमको मूल्याङ्कन गर्दै छ ?
नोभेम्बर ५ को बजार गिरावटलाई एआई बबल फुट्ने संकेतका रूपमा मान्न सकिन्न । त्यो दिन अमेरिकी मध्यावधि निर्वाचनमा डेमोक्र्याटको जितपछि डेटा सेन्टर निर्माणमा थप नियमन आउन सक्ने, पूर्वाधार विस्तार ढिलो हुन सक्ने र उच्च ब्याजदरले साना एआई कम्पनीलाई ऋण जुटाउन कठिन हुन सक्ने चिन्ताले पनि प्रविधि कम्पनीका सेयरमा दबाब पारेको थियो।
तर त्यसको केही दिनपछि वालस्ट्रिटका मोर्गन स्ट्यान्ली, युबीएस र एचएसबीसीजस्ता वित्तीय संस्थाले उक्त गिरावटलाई अतिप्रतिक्रिया भएको बताएका छन्। उनीहरूको विश्लेषणमा डेटा सेन्टर निर्माणका केही आयोजना सन् २०२८ बाट २०२९ सम्म धकेलिन सक्ने भए पनि एआई पूर्वाधारमा लगानीको दीर्घकालीन प्रवृत्ति रोकिने सम्भावना कम छ।
यसले बजारमा दुई प्रकारको धारणा रहेको देखाउँछ। एउटा पक्षका अनुसार अहिले एआई क्षेत्रमा भइरहेको खर्च भविष्यको आम्दानीको तुलनामा धेरै ठूलो छ। अर्को पक्षका अनुसार एआईको वास्तविक माग बढिरहेको छ र अहिलेको लगानी भविष्यको डिजिटल अर्थतन्त्रका लागि आवश्यक पूर्वाधार निर्माणमा भइरहेको छ।
स्ट्यानफोर्ड विश्वविद्यालयको एआई इन्डेक्सले पनि सन् २०२५ मा संस्थागत एआई प्रयोग बढेको देखाएको छ। त्यसैले अहिलेको एआई उछाललाई सन् २००० को डट–कम बबलसँग पूर्ण रूपमा समान ठान्न मिल्दैन। इन्टरनेटले जस्तै एआईले पनि वास्तविक आर्थिक तथा सामाजिक उपयोगिता विकास गरिरहेको छ। प्रश्न त्यसको उपयोगितामा होइन, त्यसको नाममा भइरहेको लगानीको मूल्याङ्कन र प्रतिफलमा छ।
अबको जोखिम कहाँ छ ?
एआई कम्पनीहरूको सबैभन्दा ठूलो चुनौती अब शक्तिशाली मोडल बनाउनु मात्र होइन, त्यसलाई नाफामुखी व्यवसायमा रूपान्तरण गर्नु हो। प्रयोगकर्ता बढ्नु, एआईको प्रयोग संस्थागत हुनु र कम्पनीको मूल्याङ्कन बढ्नु सकारात्मक सङ्केत हुन्। तर तिनले कम्पनीको वास्तविक नाफा, नगद प्रवाह र ऋण तिर्ने क्षमता स्वतः प्रमाणित गर्दैनन्।
कम्पनीहरूले भविष्यको मागका आधारमा डेटा सेन्टर निर्माण गरिरहेका छन्। तर माग अनुमानभन्दा कम भयो, चिपको मूल्य घट्यो, नयाँ प्रविधि अपेक्षाभन्दा छिटो आयो वा ग्राहकले खरिद सम्झौता पूरा गर्न सकेनन् भने लगानीको प्रतिफल कमजोर हुन सक्छ।
त्यसैले लगानीकर्ताले अब कम्पनीको सेयर मूल्य मात्र होइन, सञ्चालनबाट आएको आम्दानी, नगद प्रवाह, ऋणको भार, डेटा सेन्टरको उपयोग दर, विद्युत् लागत र दीर्घकालीन ग्राहक सम्झौताको गुणस्तर पनि हेर्न थालेका छन्।
डट–कम बबल फुट्दा इन्टरनेटको विकास रोकिएन। तर इन्टरनेटको भविष्य देखेर लगानी गरेका सबै कम्पनी सफल भएनन्। आज एआईमा पनि त्यस्तै हुन सक्छ। एआई प्रविधि भविष्यमा अझ प्रभावशाली र उपयोगी बन्न सक्छ, तर अहिले यस क्षेत्रमा लगानी गरिरहेका सबै कम्पनी सफल हुन्छन् भन्ने छैन।
एआई बबल कहिले फुट्छ भन्ने निश्चित मिति कसैले भन्न सक्दैन। अझ अहिलेको बजारलाई पूर्ण रूपमा बबल नै हो भन्न पनि पर्याप्त आधार छैन। तर खर्बौँ डलरको लगानी, कम्पनीहरूबीचको बढ्दो वित्तीय अन्तरनिर्भरता, ऋणमा आधारित पूर्वाधार विस्तार र भविष्यको आम्दानीमाथिको अत्यधिक अपेक्षाले जोखिम भने बढाएको छ।
एआईको दौडमा अब प्रश्न कसले सबैभन्दा शक्तिशाली मोडल बनाउँछ भन्ने मात्रै छैन, कसले आफ्नो लगानीलाई दिगो आम्दानी र नाफामा रूपान्तरण गर्न सक्छ भन्ने पनि हो। (त्रिपाठी एआईका विद्यार्थी हुन् ।)
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties



प्रतिक्रिया 4