


विधेयकको सैद्धान्तिक कारणमा लेखिएको छ- ‘ऐन कार्यान्वयनको क्रममा देखिएका व्यावहारिक समस्या, अस्पष्ट प्रावधान तथा समयानुकूल सुधारको आवश्यकतालाई सम्बोधन गर्न भुक्तानी तथा फर्स्योट ऐन–२०७५ मा संशोधन आवश्यक भएको हुँदा यो संशोधन विधेयक ल्याइएको छ।’
सामान्य रूपमा नै सोच्ने हो भने पनि २०७५ बाट अहिले साह्रै धेरै समय बितेको छैन; तर प्रविधिको कारणले भुक्तानीको प्रक्रिया र साधनमा भने असाध्यै ठूलो परिवर्तन भइसकेको छ।
सम्झनुहोस् त, एक दशकअघि हामीमध्ये अधिकांशले नगद बोक्थ्यौं। बैङ्कको लाइन बसिन्थ्यो। एउटा बैङ्कबाट अर्को बैङ्कमा रकम पठाउन समय लाग्थ्यो। सरकारी राजस्व तिर्न, बिजुलीको बिल बुझाउन वा कुनै सेवाशुल्क तिर्न धेरै चरण पार गर्नुपर्थ्यो।
आज परिस्थिति धेरै बदलिएको छ। मोबाइल वालेट, क्युआर कोड, मोबाइल बैङ्किङ, इन्टरनेट बैङ्किङ र डिजिटल भुक्तानीका अनेक माध्यमहरू दैनिक जीवनको हिस्सा बनेका छन्।
नेपालले डिजिटल भुक्तानी क्षेत्रमा उल्लेखनीय प्रगति गरेको छ। आज साना पसलदेखि ठूला व्यावसायिक प्रतिष्ठानसम्म क्युआर कोडमार्फत भुक्तानी स्वीकार गर्न थालेका छन्। ग्रामीण क्षेत्रमा समेत मोबाइलमार्फत कारोबार गर्ने प्रवृत्ति बढेको छ।
नेपाल, जहाँ अझै पनि विभिन्न कारणले ठूलो जनसङ्ख्या पूर्ण रूपमा औपचारिक वित्तीय प्रणालीमा समावेश भइसकेको छैन। दुर्गम क्षेत्रमा बैङ्क शाखा पुग्न कठिन हुन सक्छ। तर मोबाइल नेटवर्क पुगेको स्थानमा डिजिटल सेवा विस्तार गर्न सम्भव छ र विस्तार पनि भइरहेको छ। यस अर्थमा भुक्तानी प्रणाली समाजका लागि आर्थिक उपकरणसँगै सामाजिक समावेशिताको माध्यम पनि बनेको छ।
साँच्चै नै परिवर्तन चाँडो भएको छ। तर डिजिटल भुक्तानीको यति चाँडो र विशाल परिवर्तनसँगै के हाम्रो कानुनी र नियामकीय संरचना पनि त्यत्तिकै गतिमा विकसित भएका छन् त ?
भन्न सकिन्छ- यही प्रश्नको उत्तर खोज्ने प्रयास हो, भुक्तानी तथा फर्स्योट (पहिलो संशोधन) विधेयक–२०८३। पहिलो दृष्टिमा यो एउटा प्राविधिक वा वित्तीय विधेयकजस्तो देखिन सक्छ। तर वास्तवमा यो विधेयक नेपालको डिजिटल अर्थतन्त्रको भविष्यसँग जोडिएको विषय हो। अझ विशेषगरी, यस विधेयकमा प्रस्तावित सुधार र संशोधनहरूले नेपाललाई अझ समावेशी, प्रतिस्पर्धी, सुरक्षित र अन्तरसञ्चालित डिजिटल भुक्तानी प्रणालीतर्फ लैजान सक्ने सम्भावना बोकेका छन्।
विगतमा धेरै कानुनहरू संस्थामुखी थिए; अर्थात् ‘कुन संस्थाले के गर्न पाउँछ ?’ भन्नेमा केन्द्रित। आजको डिजिटल युगमा गतिविधिमुखी नियमन आवश्यक छ। किनकि प्रविधि संस्थाभन्दा छिटो बदलिन्छ।
भोलि नयाँ प्रकारको सेवाप्रदायक आउन सक्छ। नयाँ प्रविधि आउन सक्छ। नयाँ कारोबार मोडेल आउन सक्छ। यदि कानुन अत्यधिक सङ्कुचित भयो भने प्रत्येक नयाँ प्रविधिका लागि फेरि कानुन संशोधन गर्नुपर्ने अवस्था आउँछ। त्यसैले आधुनिक विधायनले सिद्धान्त र संरचना निर्धारण गर्छ; जबकि विस्तृत प्राविधिक पक्षलाई आवश्यकतानुसार अद्यावधिक गर्न सकिने व्यवस्था राख्छ।
यो दृष्टिकोणले कानुनलाई दीर्घकालीन रूपमा उपयोगी बनाउँछ। यो विधेयकमा नयाँ आउने प्रविधिलाई परीक्षण गर्ने र परीक्षणबाट प्रमाणित भएपछि प्रयोग गर्ने लचकता दिइएको छ। यो निकै नै उपयोगी र भविष्यमुखी प्रावधान हो।
अझै यो विधेयकलाई समृद्ध बनाउने ठाउँ छ
कल्पना गरौं- पाँचवटा सडक छन्। तर प्रत्येक सडकले आफ्नै सवारीसाधनलाई मात्र चल्न दिन्छ। एउटा सडकमा गुड्ने गाडी अर्को सडकमा प्रवेश गर्नै पाउँदैन। तपाईंलाई हरेक सडकका लागि फरकफरक गाडी चाहिन्छन्। यस्तो अवस्थामा सडक धेरै भए पनि यातायात सहज हुँदैन। डिजिटल भुक्तानी प्रणालीमा पनि अवस्था यस्तै भइरहेको छ।
एउटा वालेटको प्रयोगकर्ताले अर्को वालेटमा सहज रूपमा रकम पठाउन सक्दैन भने सुविधा सीमित हुन्छ। एउटा क्युआर कोड निश्चित सेवाप्रदायकका ग्राहकले मात्र प्रयोग गर्न सक्छन् भने बजार विभाजित हुन्छ। प्रत्येक प्रणाली आफ्नै टापुजस्तो बन्छ भने डिजिटल अर्थतन्त्रको पूर्ण सम्भावना उपयोग हुन सक्दैन।
भुक्तानी एकीकरणकर्ता र अन्तरसञ्चालनको मूल दर्शन यही हो। विभिन्न प्रणालीहरूले एकअर्कासँग सुरक्षित, विश्वसनीय र प्रभावकारी रूपमा संवाद गर्न सकून्। यसले प्रयोगकर्तालाई विकल्प दिन्छ, व्यवसायलाई अवसर दिन्छ र समग्र अर्थतन्त्रलाई दक्ष बनाउँछ। तर विधेयकमा भुक्तानी एकीकरणकर्ता र अन्तरसञ्चालनको व्यवस्था स्पष्ट छैन।
विधेयकमा यही खाडल देखेर मैले भुक्तानी एकीकरणकर्ता र अन्तरसञ्चालनको प्रावधान समावेश गर्नुपर्ने भनेर संशोधन राखेको छु।
नेपालमा निकै वालेटहरू छन्। ई–सेवा सबैभन्दा बढी प्रचलित छ। खल्तीले त्यसलाई पछ्याएको छ। आईएमई पे, मोरु लगायत निकै वालेटहरू छन्। तपाईंको मोबाइलमा एकभन्दा बढी वालेट हुन सक्छन्।
एउटा घटना कल्पना गर्नुहोस् त- तपाईंले कुनै खाजा पसलमा खाजा खानुभयो। तपाईंसँग ई–सेवा छ, तर पसलले खल्ती को क्युआर मात्रै राखेको छ। तपाईंले कसरी तिर्नुहुन्छ ? तपाईंले ई–सेवा बाट बैङ्कमा पठाउने र बैङ्कबाट खल्ती मा तिर्नुपर्ने हुन सक्छ। यो बीचमा पैसा पठाएको शुल्क लाग्यो भने पनि अनौठो हुन्न।
संसारका धेरै देशले यो समस्या भोगिसकेर नयाँ विकल्प र साधनहरू प्रयोग गर्न थालिसकेका छन्। छिमेकी देश भारतको युपीआईलाई निकै सफल अन्तरसञ्चालनको उदाहरण मानिन्छ।
तर अन्तरसञ्चालनको उपस्थितिले मात्र समस्या समाधान गर्दैन। एउटा व्यापारीले भएभरका बैङ्क, वालेटलगायत सबै माध्यमबाट पैसा लिन छुट्टाछुट्टै सम्झौता गर्नुपर्ने भयो भने डिजिटल कारोबारको लागत बढ्छ, झन्झट बढ्छ। यस्तै समस्या समाधान गर्न भुक्तानी एकीकरणकर्ता को आवश्यकता हुन्छ। भारतमा रेजरपे, अमेरिकामा स्ट्राइप जस्ताभुक्तानी एकीकरणकर्ताहरू छन् र तिनलाई सफल मानिन्छ।
भुक्तानी एकीकरणकर्ताहरूले ग्राहकका लागि होइन, व्यापारीका लागि काम गर्छन्। तर सुविधाको सहजता भने ग्राहकम्म नै पुग्छ। ग्राहकले जुनसुकै एपबाट भुक्तानी गर्न पाउनेछ, व्यापारीले जुनसुकै माध्यमबाट पैसा लिन पाउनेछ र नयाँ प्रविधि विकास गर्ने नेपाली कम्पनीहरूलाई पनि बजारमा प्रवेश गर्न सजिलो हुनेछ।
नेपालमा अन्तरसञ्चालन र भुक्तानी एकीकरणको सीमित अभ्यास छ। तर तिनलाई स्पष्ट कानुनी मान्यता, परिभाषा र नियामकीय आधार दिनु मेरो संशोधनको मर्म हो। हुन पनि ‘पहिले नै छ, त्यसैले कानुन आवश्यक छैन’ भन्नु र ‘पहिलेदेखि छ, त्यसैले कानुनमा स्पष्टता चाहिन्छ’ भन्नु पक्कै पनि फरक दुई दृष्टिकोण हुन्।
आधुनिक राज्यमा सबैले मान्ने कुरा हो कि- कुनै पनि देशको आर्थिक गतिविधि अन्ततः भुक्तानीमै आएर टुङ्गिन्छ। वस्तु खरिद गर्दा, सेवा लिँदा, कर तिर्दा, तलब पाउँदा, सामाजिक सुरक्षा भत्ता वितरण गर्दा वा व्यवसाय सञ्चालन गर्दा पैसा एक स्थानबाट अर्को स्थानमा सुरक्षित र विश्वसनीय रूपमा सर्नुपर्छ।
भुक्तानी प्रणाली कमजोर बन्यो भने अर्थतन्त्रको गति सुस्त हुन्छ। भुक्तानी प्रणाली महँगो भयो भने व्यवसायको लागत बढ्छ। भुक्तानी प्रणाली असुरक्षित भएमा नागरिकको विश्वास कमजोर हुन्छ। र, भुक्तानी प्रणाली खण्डित रह्यो भने नवप्रवर्तन रोकिन्छ।
त्यसैले भुक्तानी प्रणालीलाई बैङ्क वा वित्तीय संस्थाको विषय मात्र सोच्नु गलत हुन्छ। बुझ्नैपर्छ कि- यो आर्थिक विकास, सुशासन र नागरिक सुविधाको विषय हो।
यसै पनि, कुनै पनि कानुनको अन्तिम परीक्षण नागरिकको जीवनमा पर्ने प्रभावबाट हुन्छ। यदि संशोधित कानुनले अन्तरसञ्चालनलाई मजबुत आधार दिन्छ भने यसको प्रत्यक्ष लाभ नागरिकले अनुभव गर्नेछन्।
- पहिलो : भुक्तानी प्रक्रिया सरल हुनेछ। कुन वालेट प्रयोग गर्ने, कुन बैङ्कमा खाता छ वा कुन सेवाप्रदायकको क्युआर हो ? भन्ने कुरा कम महत्त्वपूर्ण बन्दै जानेछ।
- दोस्रो : सेवा प्राप्त गर्ने लागत घट्न सक्छ। प्रतिस्पर्धा बढ्दा सेवाप्रदायकहरू उपभोक्तामैत्री बन्न बाध्य हुन्छन्।
- तेस्रो : पहुँच विस्तार हुन्छ। अहिले वित्तीय सेवाबाट टाढा रहेका समुदायलाई समेत डिजिटल प्रणालीमा जोड्न सजिलो हुन्छ।
- चौथो : समय बचत हुन्छ। आर्थिक गतिविधि छिटो र सहज बन्छ।
डिजिटल भुक्तानीको वास्तविक मूल्य यही हो। डिजिटल भुक्तानीले आफ्नो मर्मअनुसार नै प्रयोगकर्ताको समय बचाएर, झन्झट कम गर्दै सहजता बढाउनुपर्छ।
विकसित देशहरूको डिजिटल भुक्तानी हेर्ने हो भने डिजिटल वालेट र बैङ्कहरूको सङ्ख्या एक मात्र हुँदैन। तर पनि ती सबैलाई एउटै क्युआर वा एउटै संयन्त्रबाट जोड्न मिल्ने बनाइसकेका छन्। नेपालमा पनि केही प्रयास हुँदै नभएका होइनन्। तर ऐनमा तिनका बारेमा स्पष्ट प्रकृति, कार्य र कारोबारमा भूमिकाको आधारमा विभिन्न वर्ग वा श्रेणीमा वर्गीकरण तथा नियमनसम्बन्धी व्यवस्था नहुनाले अझ पनि केही समस्याहरू बाँकी रहन्छन्।
कानुनमा भएको त्यही खालीपन भर्न, विधेयकलाई थप समृद्ध बनाएर व्यावहारिक समस्याहरूको दीर्घकालीन हल गरी बेग्लाबेग्लै वालेट र क्युआर राख्नैपर्ने बाध्यता बन्द हुनुपर्छ भनेर मैले संशोधन राखेको छु।
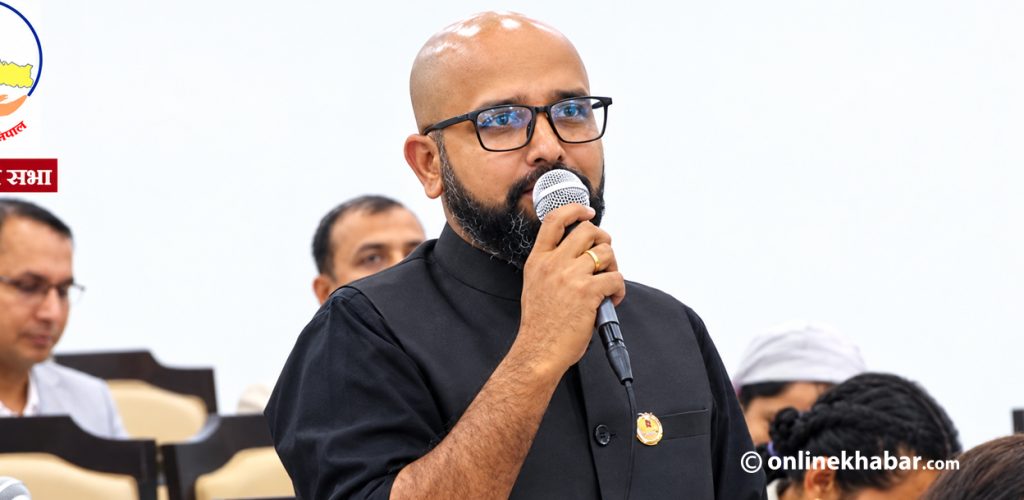
(रास्वपा सांसद कार्कीले भुक्तानी तथा फर्स्योट (पहिलो संशोधन) विधेयक–२०८३ मा राखेको संशोधन)
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties







प्रतिक्रिया 4