


News Summary
Generated by OK AI. Editorially reviewed.- नेपाल सरकारले २०८२ पुस २४ मा राजपत्रमा सूचना प्रकाशित गरी २०८२ माघ १ देखि नगद कारोबार सीमा ५ लाख कायम गरेको छ ।
- स्रोत, प्रयोजन र पहिचान अभिलेख नहुने भएकाले नगद कारोबारले कर छली, सम्पत्ति शुद्धीकरण र आर्थिक अपराधको जोखिम बढाउने लेखमा उल्लेख गरिएको छ ।
- सूचनामा निक्षेप, कर्जा भुक्तानी, वित्तीय संस्थाबीचको कारोबार र विशेष कारणका नगद भुक्तानीका लागि अपवाद व्यवस्था गरिएको छ ।
नगद कारोबार आधुनिक अर्थतन्त्रको एउटा अभिन्न अंग हो । वस्तु तथा सेवा सट्टापट्टा गरी जीविका चलाउने वस्तु विनिमय प्रणालीबाट मौद्रिक अर्थतन्त्रमा रूपान्तरण गर्न निकै समय लागेको थियो । अझै पनि नेपालका कतिपय ठाउँमा सट्टापट्टा, ऐचोपैँचो चलिरहन्छ । नगदले आर्थिक कारोबार जति सहज बनाउँछ त्यति नै यसले अभिलेखविहीन कारोबार गरी आर्थिक अपराध, कर छली तथा वित्तीय अपारदर्शिता जोखिम बढाउन सघाउँछ ।
भ्रष्टाचार, अवैध सम्पत्ति आर्जन, सम्पत्ति शुद्धीकरण, हुन्डी, जबरजस्ती असुली, ठगी तथा संगठित आर्थिक अपराधमा नगद प्रयोग सहज माध्यमका रूपमा हुने गरेको सुनिन्छ । नगद कारोबारमा भुक्तानी गर्ने र प्राप्त गर्ने व्यक्तिको पहिचान, रकमको स्रोत, प्रयोजन तथा कारोबारको वास्तविक विवरण स्वत: अभिलेखित नहुने भएकाले त्यस्ता कारोबारको अनुसन्धान, प्रमाण संकलन र दोषी पहिचान गर्ने कार्य जटिल बन्न सक्छ ।
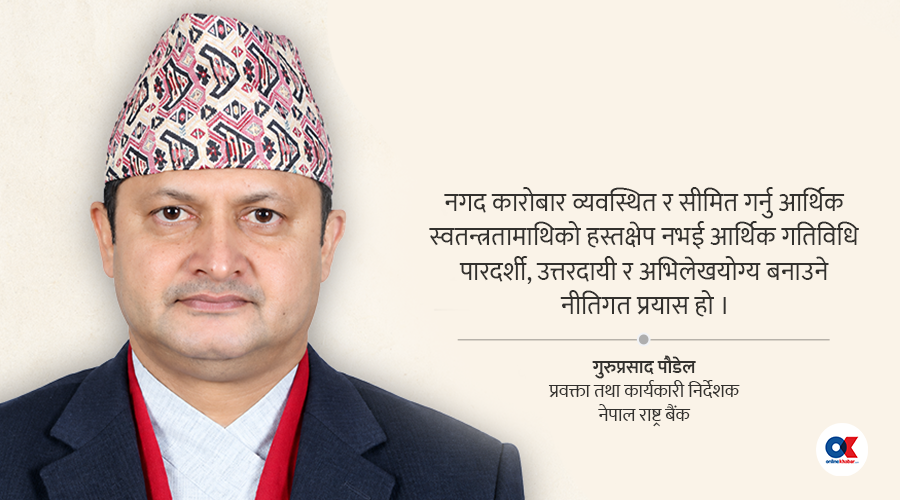
त्यसैले नगद कारोबार व्यवस्थित र सीमित गर्नु आर्थिक स्वतन्त्रतामाथिको हस्तक्षेप नभई आर्थिक गतिविधि पारदर्शी, उत्तरदायी र अभिलेखयोग्य बनाउने नीतिगत प्रयास हो । तर, अर्थतन्त्रमा नगदैमा कारोबार गर्न सकिने एउटा सीमा तोक्नु उचित हुन्छ । यस्तो सीमा तोक्दा देश, काल, परिस्थिति, वित्तीय पहुँच, डिजिटल कारोबारको सर्वसुलभता लगायत पक्ष विचार गरेर तय गर्नुपर्छ ।
नेपालमा नगद कारोबार सीमाको नीतिगत आधार सम्पत्ति शुद्धीकरण (मनी लाउन्डरिङ) निवारण ऐन २०६४ मा छ । विशेषत: उक्त ऐनको दफा ४४ (ग) ले नेपाल सरकारलाई नेपाल राष्ट्र बैंकसँग परामर्श गरी राजपत्रमा सूचना प्रकाशित गरेर निश्चित रकम वा त्यसभन्दा बढी मूल्यका वस्तु तथा सेवा खरिदबिक्री वा अन्य कारोबार वित्तीय संस्था वा बैंकिङ उपकरण मार्फत गर्नुपर्ने व्यवस्था गर्ने अधिकार प्रदान गरेको छ । यस व्यवस्थाको उद्देश्य गैरकानुनी स्रोतबाट आर्जित सम्पत्ति प्रयोग, हस्तान्तरण र नगद लुकाउने प्रक्रिया निरुत्साहित गर्नु तथा वित्तीय कारोबार अभिलेख सुनिश्चित गर्नु रहेको छ ।
नेपालमा नगद कारोबार सीमासम्बन्धी नीतिगत विकासक्रम हेर्दा आर्थिक वर्ष २०६६/६७ देखि ५० लाख वा त्यसभन्दा बढीको कारोबार बैंकिङ माध्यमबाट गर्नुपर्ने व्यवस्था रहेको पाइन्छ । २०७३/७४ को मौद्रिक नीतिमार्फत उक्त सीमा घटाएर ३० लाख कायम गर्ने भनियो र २०७३ भदौ ८ मा परिपत्र तथा सूचना जारी गरी ३० लाखको सीमा तोकियो । तर, यो सीमा लामो समय रहन पाएन ।
लगत्तै नेपाल सरकारले राजपत्रमा २०७३ चैत १० मा सूचना प्रकाशित गरी नगद कारोबार सीमा २०७४ साउन १ देखि १० लाख गर्ने भनियो । १० लाखभन्दा बढी मूल्यको वस्तु तथा सेवा खरिदबिक्री वा अन्य कारोबार बैंकिङ प्रणाली वा वित्तीय उपकरण मार्फत गर्नुपर्ने व्यवस्था लागु भयो । पछिल्लो चरणमा सरकारले २०८२ पुस २४ मा राजपत्रमा सूचना प्रकाशित गरी २०८२ माघ १ (१५ जनवरी २०२६) देखि उक्त सीमा घटाएर ५ लाख कायम गरेको छ ।
के त्यसो भए ५ लाखभन्दा बढी नगद झिक्न वा राख्न नपाइने हो ?
अहिलेको व्यवस्थाले ५ लाख वा त्यसभन्दा बढीको वस्तु तथा सेवा खरिदबिक्री वा अन्य कारोबारमा बैंकिङ माध्यम प्रयोग गर्नुपर्ने भनेको हो । यसलाई बैंकबाट ५ लाखभन्दा बढी नगद झिक्नै नपाइने वा व्यक्तिले ५ लाखभन्दा बढी नगद राख्न नपाइने व्यवस्था भनेर बुझ्नु पनि हुँदैन ।
सरकारले राजपत्र मार्फत जारी गरेको सूचनामा केही अपवादका व्यवस्था पनि समावेश गरेको छ । जस्तै, वित्तीय संस्थामा निक्षेप (जस्तै व्यापारीले दिनभरि नगदमा गरेको बिक्री बैंकमा जम्मा गर्ने), वित्तीय संस्थाबाट लिएको कर्जा तथा त्यसको साँवा र ब्याज भुक्तानी गर्ने, वित्तीय संस्थाहरूले एकापसमा नगद कारोबार गर्ने, नगद स्रोत तथा प्रयोजन खुल्ने गरी सीमाभन्दा बढी नगद आफूसँग राख्ने वा देशभित्र एक स्थानबाट अर्को स्थानमा लैजाने व्यवस्थालाई छुटको रूपमा लिन सकिन्छ ।
साथै, कुनै निक्षेपकर्ता वा बचतकर्ताले विशेष कारण देखाइ नगद भुक्तानीका लागि दिएको निवेदन (जस्तै, कुनै विवाह, व्रतबन्ध जस्ता सामाजिक कार्य) को बेहोरा र कारण मनासिव देखिए सम्बन्धित वित्तीय संस्थाले तोकिएको सीमाभन्दा बढी नगद भुक्तानी दिन सक्ने व्यवस्था पनि छ ।
त्यसैले ५ लाख रुपैयाँको सीमालाई निरपेक्ष बुझ्नुको सट्टा कानुनले व्यवस्था गरेका यस्ता अपवाद र विशेष परिस्थिति समेत ध्यानमा राखी व्यावहारिक रूपमा कार्यान्वयन गर्नुपर्ने देखिन्छ ।
नगद कारोबार सीमा निर्धारण गर्नुको मूल आशय नगदलाई पूर्णत: विस्थापित गर्नु वा नागरिकको नगद राख्ने र प्रयोग गर्ने अधिकार निषेध गर्नु होइन । यसको उद्देश्य ठूलो मूल्यका आर्थिक कारोबार औपचारिक वित्तीय प्रणालीमा आबद्ध गराउनु हो ।
बैंकिङ माध्यमबाट हुने कारोबारले रकमको स्रोत, भुक्तानीकर्ता, प्राप्तकर्ता (बेनिफिसरी) र कारोबार समय तथा प्रयोजन अभिलेख दुरुस्त राख्छ । आर्थिक कारोबार अभिलेखनले कर प्रशासनलाई वास्तविक आर्थिक गतिविधि पहिचान गर्न, नियामक निकायलाई शंकास्पद कारोबार निगरानी गर्न र अनुसन्धानकारी निकायलाई आर्थिक अपराधसँग सम्बन्धित प्रमाण जुटाउन सहज बनाउँछ । विशेषत: नगदमा आधारित हुन्डी, कर छली, अवैध सम्पत्ति हस्तान्तरण तथा भ्रष्टाचार नियन्त्रणमा यस्तो व्यवस्था सहयोगी हुन सक्छ ।
विश्वका विभिन्न देशले पनि नगद कारोबारमा सीमा निर्धारण, ठूलो रकम कारोबारमा अनिवार्य रिपोर्टिङ तथा बैंकिङ माध्यम प्रयोग प्रोत्साहन गर्ने नीति अवलम्बन गरेका छन् । भारत लगायतमा समेत नगद कारोबारमा सीमा व्यवस्था छ । केही देशले भने जतिसुकैको पनि नगद कारोबार गर्न पाइने तर रिपोर्टिङ अनिवार्य गर्नुपर्ने व्यवस्था गरेका छन् ।
अचेल डिजिटल भुक्तानी, विद्युतीय अभिलेख र पहिचानमा आधारित वित्तीय सेवा विस्तारले आर्थिक गतिविधि पारदर्शिता र जवाफदेहिता बढाउन मद्दत गरेको छ । डिजिटल कारोबार विस्तार र सुशासनबीच सकारात्मक सम्बन्ध देखिए पनि प्रविधि उपलब्धता मात्र पर्याप्त हुँदैन । प्रभावकारी नियमन, संस्थागत उत्तरदायित्व, तथ्यांक सुरक्षित प्रयोग र कानुनी कार्यान्वयन पनि उत्तिकै आवश्यक हुन्छ ।
अन्तत: नगद कारोबार सीमा आर्थिक गतिविधि नियन्त्रण गर्नेभन्दा पनि त्यसलाई अभिलेखयोग्य, पारदर्शी र जवाफदेही बनाउने उपकरण हो । यसको प्रभावकारिता सीमा तोक्नुमा मात्र निर्भर हुँदैन, प्रभावकारी कार्यान्वयन, डिजिटल भुक्तानीको सहज पहुँच, वित्तीय साक्षरता, उपभोक्ता संरक्षण तथा अत्यावश्यकका लागि भनेर तोकिएका अपवाद सम्बन्धी व्यवस्था दुरुपयोग रोक्न सक्ने संस्थागत क्षमतामा समेत निर्भर रहन्छ ।
नगद कारोबार क्रमश: औपचारिक वित्तीय प्रणालीमा रूपान्तरण गर्न सकिए सम्पत्ति शुद्धीकरण तथा आर्थिक अपराध नियन्त्रणमा सहयोग पुग्नुका साथै कर दायरा विस्तार, वित्तीय सुशासन सुदृढीकरण र डिजिटल अर्थतन्त्र विकासमा समेत महत्त्वपूर्ण योगदान पुग्ने छ ।
त्यसैले नगद कारोबार सीमांकन केवल मौद्रिक वा बैंकिङ नियमन विषयका रूपमा नभई पारदर्शी अर्थतन्त्र र सुशासन निर्माणको आधारभूत नीतिगत सुधारका रूपमा बुझ्न आवश्यक छ ।
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties




प्रतिक्रिया 4