

News Summary
Generated by OK AI. Editorially reviewed.- नेपाल लाइफका सीईओ प्रविणरमण पराजुलीले इक्रा नेपालबाट डबल ए रेटिङ पाउनु बीमित, सेयरहोल्डर र सर्वसाधारणका लागि कम्पनी बलियो भएको संकेत भएको बताए।
- उनले मुद्दती निक्षेपको ब्याज घट्दा र लगानी क्षेत्र साँघुरिँदा जीवन बीमा कम्पनीको प्रतिफल दर संकुचित भई बोनस र लाभांशमा असर परेको बताए।
- पराजुलीले भोटेकोशी बाढीका दाबी विस्तारै आइरहे पनि रिइन्स्योरेन्स कभरेजका कारण जीवन बीमा कम्पनीलाई सामान्य असर मात्रै पर्ने बताए।
- उनले स्वदेशी पुनर्बीमामा जोखिम केन्द्रित गर्नु उचित नभएको भन्दै क्षमताअनुसार जोखिम बाँड्ने नीति आवश्यक रहेको उल्लेख गरे।
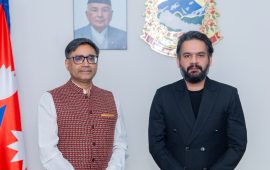
गत असारमा आएको भोटेकोशी बाढीका कारण मुलुकले ठूलो मानवीय क्षति बेहोर्यो । यसको असर जीवन बीमा कम्पनीहरूसहित पुनर्बीमामा पनि पर्नेछ । यिनै सन्दर्भ जोड्दै नेपाल लाइफ इन्स्योरेन्स कम्पनीका सीईओ प्रविणरमण पराजुलीसँग अनलाइनखबरका लागि कमल नेपालले गरेको कुराकानी :
हालै तपाईहरूले इक्रा नेपालबाट डबल ए रेटिङ पाउनुभयो, यसलाई तपाईंका बीमित, सेयरहोल्डर तथा सर्वसाधारणले के बुझ्ने ?
इक्रा नेपाल आफैमा अन्तर्राष्ट्रियस्तरमा विश्वसनीय रेटिङ एजेन्सी हो । गत वर्ष हामी डबल ए माइनस रेटिङको स्तरमा थियौं, जुन आफैमा बीमा क्षेत्रमा पाएको उच्च स्तरको रेटिङ हो । त्यसयता चुनौती धेरै थिए । घट्दो लाभांश दर, लगानीका सीमित उपकरण, बैंकहरूले मुद्दती निक्षेपमा दिने घट्दो ब्याजदरजस्ता कारण चुनौती थपिएका छन् ।
व्यवसाय वृद्धि भएको छ, तर चुनौतीका बाबजुत पनि संस्थालाई अझ सबल, स्वस्थ तथा सोल्भरेन्सी रेसियोमा कन्फर्टेबल बनाएर लैजान सक्यौँ । फन्डको सुरक्षासँगै बीमित तथा सेयरधनीलाई राम्रो प्रतिफल दिन सक्ने गराएर संस्थालाई अघि बढाउनुपर्ने चुनौती थियो ।
विगतको एक वर्षमा वित्तीय स्थिति, सोल्भरेन्सी रेसियो, लगानी संरचना, बजारमा उपस्थितिजस्ता पक्षले हामीलाई रेटिङमा सबैभन्दा सबल बन्न सकारात्मक योगदान गर्यो ।
त्यसबाहेक सञ्चालक समिति तथा व्यवस्थापन पक्षको व्यवस्थापकीय क्षमताको उच्च प्रदर्शनले पनि रेटिङलाई मजबुत बनाउन सहयोग पुग्यो । यसले हाम्रा बीमित, सेयरहोल्डर तथा सर्वसाधारणले कम्पनीलाई अझ बढी विश्वास, सबल तथा उत्कृष्ट कार्यप्रदर्शन गरेको रुपमा बुझ्न सक्नुहुनेछ ।
बीमा कम्पनीहरूले धेरै रकम बैंकको मुद्दती निक्षेपमा लगानी गर्दै आएका थिए, यतिबेला त्यसको ब्याजदर अति नै तल आइसकेको छ, अब कुन क्षेत्रमा बीमा कम्पनीको लगानी केन्द्रित भइरहेको छ ?
हाम्रोमा लगानीका क्षेत्र साँघुरा नै छन् । विगतका दिनमा उच्चतम लगानी करिब ९० प्रतिशत बैंक तथा वित्तीय संस्थाको मुद्दती निक्षेप, तिनै संस्थाले जारी गरेका बोन्ड र डिबेन्चरमा थियो ।
केही समयअघि बीमा प्राधिकरणले उत्पादनमूलक क्षेत्रमा बीमाको लगानी प्रत्यक्ष रुपमा आओस् भन्ने अपेक्षाले नीतिलाई केही विविधिकरण गरेको छ । लगानीयोग्य फन्डको निश्चित रकम सिधै उत्पादनमूलक क्षेत्रमा इक्वीटीको माध्यमबाट गर्न सक्ने बाटो खुलेको छ ।
जसमा ऊर्जा (सोलार तथा हाइड्रोपावर दुवै), पर्यटन, कृषि तथा तीसँग सम्बन्धित क्षेत्रमा लगानीको बाटो सहज भएको छ । पहिलो त्रैमासको रिपोर्ट हेर्दा नेपाल लाइफको झन्डै २ खर्ब ९७ अर्बको लगानी छ । त्यो आफैमा ठूलो रकम हो । हाम्रो करिब २६ प्रतिशत बजार हिस्सालाई हेर्दा जीवन बीमा कम्पनीबाट करिब १२ खर्बको लगानी भएको देखिन्छ।
एउटा चुनौती भनेको हामीले लामो अवधिको फन्ड संकलन गरेका हुन्छौं, जसमा १५/२० वर्षको दायित्व हुन्छ । तर लामो अवधिको लगानीका लागि चुनौती छ । तरलता संकुचन भएका बेला र ब्याजदर राम्रो रहेका बेला पनि ४/५ वर्षभन्दा बढी अवधिको लागि मुद्दती निक्षेप राख्न पाउँदैनौँ । यतिबेला अत्याधिक तरलता भएका बेला मुद्दतीमा साढे २ प्रतिशत ब्याजमा पनि बैंकले रकम लिन नचाहेको अवस्था छ ।
यसले के संकेत गर्छ भने एकातिर हामीले १५/२० वर्षको दायित्व (लायबिलिटी) लिएका छौं, तर सम्पत्ति (एसेट्स) तर्फ हामीले न्यून प्रतिफल पाउनेमा पनि ४/५ वर्षमाथि अवधिको लागि नै व्यवस्थापन गर्न चुनौती छ ।
गत बजेटमा हामीलाई लगानी गर्न मिल्ने केही क्षेत्र सम्बोधन गरिएको छ । विशिष्टकृत लगानीको रुपमा एउटा फण्डको परिकल्पना गरिएको छ, जसमा बीमा कम्पनीले पनि संस्थापकको हिसावले लगानी गर्न सक्ने परिकल्पना गरिएको छ । त्यस्तै प्रोजेक्ट विशेषमा पनि इन्स्ट्रुमेन्टमार्फत लगानी परिकल्पना गरिएको छ ।
बजेटमा उल्लेखित यी विषयलाई कार्यान्वयन गर्न जति छिटो नीतिगत सहजता गरिन्छ, त्यति लगानी क्षेत्र विस्तार हुँदै जान्छ । अन्तर्राष्ट्रिय बजारमा सरकारी धितोपत्रमा पनि उच्च प्रतिफल हुन्छ, अवधि लामो हुन्छ तर यहाँ त्यस्तो पाइँदैन।
जनताको पैसा संकलन गर्ने बीमा कम्पनी व्यवसायिक हिसाबले चल्न सक्नुपर्यो, ताकि फन्डको सुरक्षासँगै बीमित र अरु स्टेकहोल्डरलाई पनि राम्रो प्रतिफल दिन सकियोस् ।
गत वर्ष बैंक तथा वित्तीय संस्थाको नन कन्भर्टिबल र नन क्युमुलेटिभ प्रेफरेन्स सेयर पनि आए, त्यसले पनि हामीलाई केही सहजता दियो । बीमा कम्पनीको केही लगानी पूँजी बजारमा पनि गएको हुन्छ । पूँजी बजार चलायमान भयो भने त्यसले केही हदसम्म प्रतिफल दिन सक्छ, अन्यथा त्यसबाट लाभ लिन सकिँदैन ।
मुद्दती निक्षेपको ब्याज पनि घट्ने, लगानीका क्षेत्र पनि साँघुरो भएकै कारण बीमा कम्पनीहरूको वित्तीय विवरणमा असर देखिन थालेको हो ?
बैंकको मुद्दती निक्षेपमा घटेको ब्याजले नाफामा प्रभाव पारेकै हो । हिजोका दिनमा ९० प्रतिशतसम्मको लगानी मुद्दती निक्षेप तथा विभिन्न डिबेन्चरमा हुने गर्दथ्यो । त्यसको विकल्प भनेको अब पोर्टफोलियो विविधिकरण नै हो ।
तर व्यवसायका हिसाबले समग्र क्षेत्रले औसतमा २०/२२ प्रतिशतको वृद्धि गरिरहेको छ । अहिलेकै तथ्यांकमा हेर्दा पनि बिजनेस ग्रोथ २०/२२ प्रतिशत घटेको छैन ।
तर त्यति हुँदाहुँदै पनि बीमा कम्पनीहरूले पाउने प्रतिफल दर संकुचन भइरहेको छ । यसको चुनौती भोलिका दिनमा हाम्रा बीमित र सेयरहोल्डरलाई पर्न जाने जोखिम बढेको हो । संस्थाको प्रतिफल ९० प्रतिशत बीमितलाई जान्छ र १० प्रतिशत सेयरधनीलाई जाने हो ।
जब संस्थाको प्रतिफल दर नै घटेर जान्छ, स्वभाविक रुपमा त्यसको असर बीमित र सेयरहोल्डरलाई पनि पर्न थालेको देखिन्छ । अघिल्लो वर्षभन्दा गत वर्ष बीमा कम्पनीले सेयरधनीलाई दिने लाभांश पनि घटेको देखिन्छ र बीमितले पाउने बोनस दर पनि घटेको छ ।
प्रतिफल दर घट्न थालेकै कारण बीमा त्याग गर्ने (पोलिसी सरेन्डर)को संख्या बढिरहेको हो ?
हालको अवस्थामा समग्र जीवन बीमा क्षेत्रमा सरेन्डरको अवस्था नराम्रो वा अलार्मिङको अवस्था छैन । बरु अहिले बैंक तथा वित्तीय संस्थाको निक्षेपमा कम प्रतिफल पाउने भएपछि जीवन बीमामा सेभिङ प्रोडक्ट लिँदा एकातिर सुरक्षा हुने, अर्कोतिर प्रतिफल पनि बैंक मुद्दतीभन्दा केही बढी पाइने अवस्था देखिएको छ ।
आजको दिनमा नेपाल लाइफ इन्स्योरेन्सकै बोनस रेट हेर्यौं भने न्यूनतम पनि प्रतिहजार करिब ५६ रुपैयाँ त्यो भनेको ५.६ प्रतिशत हो । उच्चतममा हेर्दा प्रतिहजार ८५ रुपैयाँ हो । न्यूनतमकै बोनस दर पनि बैंकको मुद्दतीभन्दा बढी छ ।
जीवन बीमा गर्दा एकातिर प्रतिफल आयो अर्कोतिर सुरक्षा पनि पाइयो । त्यसकारण सिंगल प्रिमियम मोडका प्रोडक्टमा प्रतिफल पनि राम्रो पाइने र सुरक्षा हुने भएकाले आकर्षण बढ्न थालेको देखिन्छ । यसले मुद्दती निक्षेपको रकम यतातिर आएको देखिन्छ । यसले हाम्रो बिजनेस ग्रोथ बढाएको पनि छ ।
सरेन्डर नै नभएको होइन, किनभने अर्थतन्त्र चलायमान भइरहेको छैन । कतिपयलाई आर्थिक समस्या बढेका छन्, व्यवसाय निरन्तरताको चुनौती छ । त्यसले गर्दा केही सरेन्डर भनौं वा पोलिसी ल्याप्स भइरहेकै देखिन्छ ।
हालै आएको भोटेकोशी बाढीले धेरैको जीवन क्षति भयो, यसमा कति दाबी परेको छ र यसले जीवन बीमा कम्पनीलाई कति असर पार्छ ?
यसमा हामीले जीवन बीमक संघमार्फत नै दाबी तथा भुक्तानीलाई सहजता दिलाउन नीति नियमलाई खुकुलो बनाउन बीमा प्राधिकरणलाई भन्यौं । त्यसलाई राज्यले पनि हेरिरहेको छ ।
जस्तो बेपत्तालाई मृत भनेर मान्न सकिने अवधि पहिलेको कानुनले १२ वर्षसम्म भनेको थियो, तर अहिले सहजीकरण गरेर स्थानीय तहबाट सिफारिस भएको खण्डमा मृत घोषणा भए बराबरको मान्यता गरिएको छ ।
भोटेकोशी बाढीको हकमा दाबी विस्तारै आइरहेका छन् । यहाँ कतिपय अवस्थामा दाबी गर्ने हकवाला मान्छे नै बेपत्ता भएका छन्, कतिका डकुमेन्ट हराएका छन् । त्यसकारण कतिको दाबी आउँछ अहिले भन्न सकिने अवस्था छैन ।
तर यसकै कारण जीवन बीमामा ‘अलार्मिङ’ अवस्था देखिएको छैन । त्यसमाथि जोखिमलाई हामीले रिइन्स्योरेन्स गरेका हुन्छौं । हामीले प्राप्त गरेको जोखिमलाई ‘क्याटास्ट्रोफिक (प्राकृतिक विपत्ति) इन्स्योरेन्सको रिइन्स्योरेन्स कभरेज गरेका हुन्छौं । जसकारण बीमा कम्पनीलाई सामान्य असर मात्रै पर्नेछ । जति जोखिम हामीले कभर गरेका छौं, त्यसको पूर्ण सेटलमेन्ट गर्न सक्ने क्षमतामा हामी हुन्छौँ ।
यो पुनर्बीमाका सवालमा राज्यले स्वदेशी कम्पनीमै गर्नुपर्ने भनी बाध्यकारी व्यवस्था समेत गरेको छ, यसले भोलिका दिनमा ठूला विपत्ति आइपरेमा बीमा र पुनर्बीमाले जोखिम धान्न सक्छन् ?
हो, पुनर्बीमाका हकमा केही जोखिम देखिएको छ । राज्यले लिएको रिइन्स्योरेन्स पोलिसीले समग्र क्षेत्रलाई जोखिममा राखेको छ । किनभने इन्स्योरेन्स या रिइन्स्योरेन्स भनेको जोखिम बाँड्नुपर्ने संस्था हुन् ।
सबै फन्ड एउटा पोर्टफोलियोमा नहालौँ भन्छौँ, यसलाई बाँड्नुपर्छ, यो रिइन्स्योरेन्समा उत्तिकै जरुरत छ । स्वदेशी रिइन्स्योरेन्स कम्पनी पनि निश्चित समयपछि अन्तर्राष्ट्रियस्तरको हुनुपर्छ । भवितव्य आउन सक्ने दाबीको साइज ठूलो भएर जोखिम लिनुपरेको अवस्थामा स्वदेशी पुनर्बीमा कम्पनी सक्षम हुन्छन् भन्ने प्रश्नको जवाफ आउन सक्नुपर्छ ।
स्वदेशी २ पुनर्बीमाको वित्तीय स्थिति त राम्रो देखिँदैन । हालै सरकारले नेपाल रिइन्स्योरेन्समा हकप्रद जारी गर्नेगरी एउटा सकारात्मक कदम लिएको छ । चुक्ता पूँजी २० अर्ब पुर्याउने सही निर्णय हो । रिइन्स्योरेन्स कम्पनीलाई ठूलो बनाउने, सबल र सक्षम बनाउन जरुरत छ ।
तर व्यवसाय बढाउने नाममा जोखिम एकैठाउँ केन्द्रित गर्नु गलत हो । भोलि रिइन्स्योरेन्स कम्पनीले नै हात उठाउने अवस्था आयो भने त्यो जोखिम के गर्ने ? कति जोखिम राज्यभित्र राख्नुपर्ने हो, परेको अवस्थामा त्यो जोखिम लिन सक्छौं कि सक्दैनौं त्यो राज्यले नै सोचेर नीति बनाउनुपर्छ ।
राज्यले आजको दिनमा २० प्रतिशत रिइन्स्योरेन्स नेपाल रिलाई नै भनेर तोकेको छ, उपयुक्त भए त्यो राखौं । त्यसपछिको १५ प्रतिशत जति बीमा कम्पनीकै रोजाइअनुसार स्वदेशका २ मध्ये जुनमा पनि पुनर्बीमा गर्न सक्ने बनाऔँ, ३५ प्रतिशत त देशभित्रै रह्यो । त्यसपछि अन्तर्राष्ट्रियस्तरमा पनि बाँड्न सक्ने बनाऔँ ।
बीमा प्राधिकरणमा अहिले नयाँ अध्यक्ष आउनु भएको छ । राष्ट्र बैंकमा अनुभव सँगाल्नुभएका उहाँले बीमा क्षेत्रलाई पनि राम्ररी बुझ्नुभएको छ । तत्कालै हामीले सम्बोधन गर्नुपर्ने विषय भनेको क्षमताअनुसारको जोखिम बहन र त्यसअनुसारको सही नीति तय गर्नु हो । यति ठूलो जेनजी आन्दोलन, बाढीपछि हामीलाई जोखिम बहनका क्षेत्रमा लापरबाही गरिरहने छुट छैन । सम्पूर्ण क्षेत्रको जोखिम लिएर हिँड्नु पर्ने संस्था नै जोखिममा रहे भने राज्यलाई त्यसले फाइदा गर्दैन ।
तपाईंहरूसँग बीमितको एउटा गुनासो रहने गरेको छ कि दाबी भुक्तानी लिन प्रक्रियागत झन्झट छ, धेरै समय लाग्छ, यसलाई सहजीकरण गर्न सकिँदैन ?
एउटा प्रक्रिया अथवा विधि त मान्नैपर्छ किनकि फेक दाबी परेका विषय पनि हामीले सुनिरहेका हुन्छौँ । प्रक्रियागत विषय पूरा गर्ने सन्दर्भमा हामी पनि सघाउँछौँ, यसलाई झन्झटको रुपमा भन्दा पनि एउटा विधि पूरा गर्ने रुपमा बुझौँ ।
जीवन बीमाको केसमा सेटलमेन्ट धेरै राम्रो छ । हाम्रै संस्थाको गत वर्षको तथ्यांक हेर्नुभयो भने परेका दाबीमा ९८ प्रतिशत सेटलमेन्ट भएको छ, जुन करिब शत प्रतिशत हो ।
तर केही केसमा खासगरी १५/२० वर्ष अगाडि लिएका पोलिसीका सवालमा कतिपयको बैंक खाता र फोन नम्बर पनि छैनन् । बीमितको पहुँचमा पुग्न समस्या छ । त्यस्ता एक्सेप्सन जहाँ पनि रहन्छन् । तर समग्रमा हेर्दा जीवन बीमाको दाबी भुक्तानी अवस्था एकदमै राम्रो छ ।
नेपालमा एक्चुरी भ्यालुएसन गर्न जनशक्ति नहुने, त्यसपछि भारतमा गएर कम्पनीको एक्चुरी भ्यालुएसन गर्नुपर्ने जस्ता समस्या छन्, यसले कति असर पारेको छ ?
एक्चुरी भ्यालुएसनमा अब ठूलो समस्या नहोला । आजको दिनमा नेपालमै विभिन्न युनिभर्सिटीले विशेष क्षेत्रमै एक्चुरीको अध्ययन गराइरहेका छन्, एक्चुरी भ्यालुएसन बुझेका विद्यार्थी तयार गरेका छन् ।
भोलिका दिनमा उनीहरू अनुभवी मात्रै नभई कार्यक्षेत्रमै हुने हुन् । अहिले पनि उनीहरूबाट एक लेभलमा टेक्निकल कम्युनिकेसनको लागि संस्थालाई सहयोग भइरहेको छ ।
त्यसकारण केही वर्षपछि नेपालमा पनि राम्रा एक्चुरीहरू उत्पादन हुन्छन् । तर चुनौती पनि सँगै छ कि उनीहरूलाई यहाँभन्दा अन्य मुलुकमा ठूला अर्थतन्त्रको आकारका कारण पनि राम्रा अवसर आइरहेकै हुन्छन् ।
त्यसकारण देशमै उत्पादन भएका एक्चुरीहरूलाई टिकाउनु पनि एउटा चुनौती छ । यद्यपि हिजोका तुलनामा अहिले अन्य मुलुकबाट एक्चुरी उपलब्धता राम्रै भइरहेको छ । तर स्वदेशमा नहुँदा अन्य एक्चुरीका लागि अन्य मुलुकमा निर्भर हुनु परिरहेकै छ ।
तस्बिर- आर्यन धिमाल
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties




प्रतिक्रिया 4