

News Summary
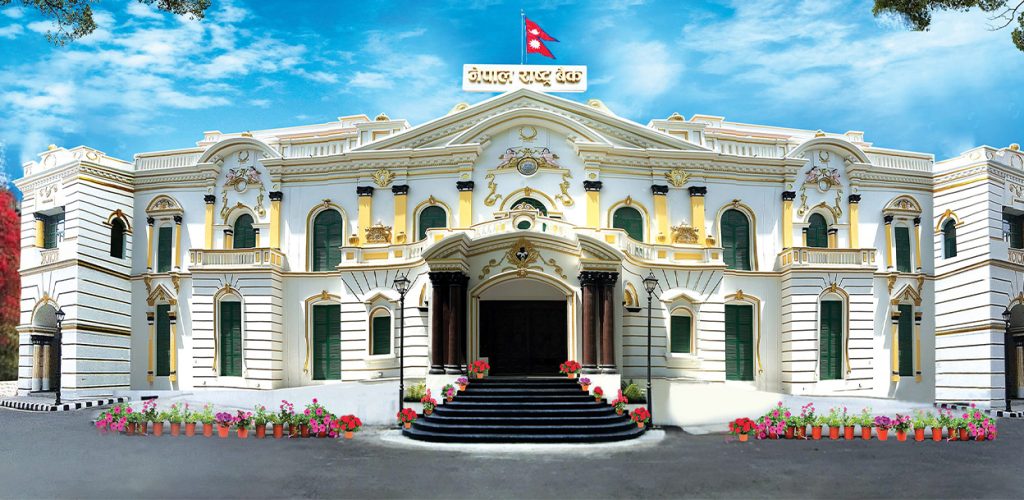
Generated by OK AI. Editorially reviewed.- नेपाल राष्ट्र बैंकले बैंकिङ ग्राहक अधिकार संरक्षणका लागि वाणिज्य बैंकहरूमा ‘मार्केट कन्डक्ट सुपरभिजन’ सुरु गरेको छ ।
- राष्ट्र बैंकले ग्राहक गुनासो सुनुवाइ एकाइ, पोर्टल, तथा बैंकभित्र गुनासो अधिकारी र सूचना अधिकारी तोक्ने व्यवस्था लागु गरेको छ ।
- अनुमतिविना दिइएको सेवामा शुल्क लिए १० प्रतिशत थपेर खातामा जम्मा गराउने र नियमविपरीत शुल्क असुलीमा जरिबाना तथा हर्जाना लगाउने व्यवस्था राष्ट्र बैंकले गरेको छ ।
२६ असोज, काठमाडौं । नेपाल राष्ट्र बैंकले बैंकिङ ग्राहक अधिकार संरक्षणमा सक्रियता बढाएको छ । केन्द्रीय बैंकले ग्राहक अधिकार के हुन् र बैंक तथा वित्तीय संस्थाले त्यसको प्रत्याभूति गरे/नगरेको सुपरिवेक्षण नै सुरु गरेको छ ।
केन्द्रीय बैंकले वित्तीय क्षेत्रका ग्राहकको महत्त्व बुझाउन पनि सुपरिवेक्षण सुरु गरेको हो । बैंकले आफ्ना ग्राहकलाई दिनुपर्ने सेवा र सेवा लिने ग्राहकले पाउने अधिकार दुवै पक्षले ध्यान दिन जरुरी रहेको राष्ट्र बैंकका निर्देशक सुशील पौडेलले बताए ।
‘बैंक तथा वित्तीय संस्थाले ग्राहकलाई सेवा प्रदान गर्दा पर्याप्त सूचना दिनुपर्ने हुन्छ, निष्पक्ष व्यवहार र तथ्यांकको गोपनीयता सुनिश्चित गर्नुपर्छ,’ पौडेलले भने, ‘बैंकिङ ग्राहकलाई बैंकले गर्ने व्यवहारको पनि सुनुवाइ हुन्छ, त्यो पनि नियामकीय दायराभित्र छ भनेर बुझाउन पहिलो चरणमा वाणिज्यको ग्राहक अधिकार संरक्षण सम्बन्धी स्थलगत सुपरिवेक्षण गरेको हो ।’
केन्द्रीय बैंकले ग्राहक अधिकार संरक्षण सम्बन्धी ‘मार्केट कन्डक्ट सुपरभिजन’ वाणिज्य बैंकमा सकेको भए तापनि प्रतिवेदन भने तयार हुन समय लाग्ने उनको भनाइ छ ।
केन्द्रीय बैंकले ग्राहक अधिकार संरक्षण गुनासो सुनुवाइ एकाइ मार्फत गर्दै आएको छ । हरेक बैंकमा पनि गुनासो सुन्ने अधिकारीको व्यवस्था गरेको छ । सोही अनुसार बैंकले व्यक्ति पनि तोकेका छन् ।
ग्राहकका गुनासो पहिलो चरणमा सम्बन्धित संस्थाबाट सुनुवाइ हुनुपर्छ । त्यहाँबाट पनि समाधान नभए केन्द्रीय बैंकको गुनासो सुनुवाइ एकाइमा पुग्ने प्रक्रिया छ । गुनासो सुनुवाइ एकाइबाट पनि समाधान हुन नसकेको हकमा गुनासो सुनुवाइ समितिमा पठाउने गरिएको पौडेलले बताए ।
तर, गुनासो सुनुवाइ केन्द्रीय बैंकमार्फत अदालत जाने भएकाले अदालतबाट फैसला भइसकेको विषयमा केन्द्रीय बैंकमा उजुरी गरेर समाधान नहुने उनले बताए ।
बैंक तथा वित्तीय संस्थाले एकतर्फी ग्राहकको अनुमतिविना कुनै पनि प्रकारको वित्तीय सेवा उपलब्ध गराउन पाउँदैनन् । ग्राहकको अनुमतिविना उपलब्ध गराइएका त्यस्ता सेवाबापत कुनै सेवा शुल्क लिए १० प्रतिशत थप गरी ग्राहकको खातामा जम्मा गर्नुपर्ने व्यवस्था केन्द्रीय बैंकले नै गरेको छ ।
केन्द्रीय बैंकले वित्तीय ग्राहक संरक्षण तथा वित्तीय साक्षरता सम्बन्धी निर्देशन नै लागु गरेको भए तापनि त्यसको प्रभावकारी कार्यान्वयन हुन सकेको छैन । मार्केट कन्डक्ट सुपरभिजन मार्फत केन्द्रीय बैंकले सोही निर्देशन कार्यान्वयनमा जोड दिएको हो ।
नेपालको वित्तीय क्षेत्रमा बैंक तथा वित्तीय संस्थाले ग्राहकसँग गर्ने व्यवहार, पारदर्शिता, उपभोक्ता संरक्षण र निष्पक्ष प्रतिस्पर्धा सुनिश्चित गर्न मार्केट कन्डक्ट सुपरभिजन महत्त्वपूर्ण छ ।
राष्ट्र बैंकको मुख्य ध्यान संस्थाहरूको वित्तीय स्वास्थ्य र प्रुडेन्सियल सुपरिवेक्षणमा मात्र बढी केन्द्रित थियो । तर, पछिल्लो समय ग्राहक हित संरक्षण र निष्पक्ष बजार व्यवहार सुनिश्चित गर्न छुट्टै संरचनात्मक सुधार गरेको छ ।
बैंकहरूले ग्राहकसँग लिने विभिन्न शुल्क, ब्याजदर निर्धारणमा गर्ने मनपरी र गलत/अस्पष्ट सूचना प्रवाह रोक्न यस्तो खालको सुपरिवेक्षण गरिएको पौडेलले बताए ।
वित्तीय प्रविधि र डिजिटल भुक्तानी प्रयोग तीव्ररूपमा बढेकाले डिजिटल वित्तीय अपराध, गलत कारोबार र अनलाइन ठगी नियन्त्रण गर्नसमेत यस्तो सुपरिवेक्षणले भूमिका खेल्ने उनको बुझाइ छ ।
वित्तीय ग्राहकलाई बैंकहरूबाट अन्याय वा समस्या परे सिधै राष्ट्र बैंकमा उजुरी दिन ‘पोर्टल’ सञ्चालनमा ल्याएको छ । बैंकहरूले आफ्नै संस्थाभित्र पनि अनिवार्य गुनासो सुनुवाइ गर्ने अधिकारी र सूचना अधिकारी तोक्नुपर्ने व्यवस्था गरिएको छ ।
ग्राहकलाई आफ्ना अधिकार र कर्तव्यबारे सचेत गराउन राष्ट्र बैंकले नियमित वित्तीय साक्षरता कार्यक्रम, जनचेतनामूलक सन्देश र सूचना जारी गर्दै आएको पौडेलले बताए ।
केन्द्रीय बैंकले स्थलगत तथा गैरस्थलगत निरीक्षण र कारबाही गर्न सक्ने व्यवस्था छ । बैंकहरूले ग्राहकसँग निष्पक्ष व्यवहार गरेका छन्/छैनन् भनी अनुगमन गर्छ । नियम विपरीत प्रिमियम बढाएर वा बढी शुल्क लिएर असुल गरेको पाइए राष्ट्र बैंकले उक्त रकम ग्राहककै खातामा फिर्ता गराउने र सम्बन्धित बैंकलाई जरिबाना तथा हर्जाना लगाउने कारबाही गर्दै आएको छ ।
बैंक तथा ग्राहकको अधिकार र जिम्मेवारी दुवै हुन्छ । त्यसमा सूचना, स्वच्छ व्यवसाय र तथ्यांक गोपनीयता अधिकार संरक्षण हुनुपर्ने पौडेलको भनाइ छ ।
‘उल्लेखितमध्ये कुनै पनि अधिकार हनन भयो भने गुनासो गर्न पाइन्छ,’ पौडेलले भने, ‘गुनासो तथा उजुरी गर्न पाउने र त्यसको सम्बोधन हुनुपर्छ भन्ने मुख्य उद्देश्य हो ।’
बैंक तथा वित्तीय संस्थाले ग्राहकलाई निष्पक्ष व्यवहार गर्नुपर्ने, हानि हुने खालका प्रडक्ट दिन नहुने, ग्राहकलाई आवश्यक छ/छैन परीक्षण गर्ने, के काम गर्न कर्जा लिन लागेको हो, त्यसलाई समयमा तिर्न सक्छ/सक्दैन भन्ने विषयलाई बैंक तथा वित्तीय संस्थाले ध्यान दिनुपर्ने उनले सुझाए । केन्द्रीय बैंकले ग्राहक अधिकारको विषयलाई कार्यान्वयन गर्न सुपरिवेक्षण गरेको पनि पौडेलले बताए ।
‘गुनासोहरू आयो भने त्यसलाई हेर्ने दृष्टिकोण, पर्याप्त जानकारी खुलाएको छ/छैन, सर्तहरू के–कस्ता थिए, त्यसमा पनि स्पष्ट व्याख्या गरिएको थियो/थिएन, ग्राहकले जे खोजेको हो, त्यही पायो कि पाएन, शुल्क जोखिमका आधारमा भयो कि भएन लगायत विषय कार्यान्वयन अवस्था निरीक्षण गर्ने हो,’ पौडेलले भने ।
उनका अनुसार यी विषयमा सुपरिवेक्षण हेर्ने पनि केन्द्रीय बैंकको छुट्टै युनिट छ । गुनासो सुनुवाइ एकाइले गुनासो नै हेर्छ, सम्बन्धित संस्थाको प्रतिक्रिया लिएर वार्ता गर्ने तथा आर्थिक जरिबाना लगाउने काम गर्छ ।
राष्ट्र बैंकमा गुनासो समिति छ । प्रदेशमा प्रदेश गुनासो उपसमिति छ । गुनासो समितिको संयोजक वरिष्ठ डेपुटी गभर्नर रहन्छन् । समितिमा दुई डेपुटी गभर्नर, रेगुलेसन, सुपरभिजन, कानुन, अर्थ मन्त्रालय, एफएनसीसीआई, बैंकर्स एसोसिएसन सबैको सहभागिता हुन्छ ।
सामान्यत: केन्द्रीय बैंकमा गुनासो धेरै आउने भनेको कर्जा सम्बन्धित रहेको पौडेलले बताए । कर्जा भुक्तानीका लागि समय चाहियो, पुनर्तालिकीकरण वा पुनर्संरचना माग गरेका गुनासो आउँछन्, शुल्क बढी भयो, धेरै ब्याजदर लियोजस्ता गुनासा धेरै आउने गरेको उनले बताए ।
त्यसमा केन्द्रीय बैंकले ऋणीको अवस्था, प्रोजेक्टको अवस्था लगायत समीक्षा गरेर बैंकहरूलाई सुझाउने गरेको उनको भनाइ छ ।
आर्थिक अस्थिरता, मुद्रास्फीति, साइबर आक्रमण, प्रविधिमा नयाँ आविष्कार, नयाँ बिजनेस मोडेल र सेवा, प्राकृतिक प्रकोप, इन्धन मूल्य, वित्तीय स्थायित्वमा दबाब पर्दा ग्राहक अधिकार संरक्षण नहुने जोखिम रहन्छ ।
त्यस्तै ग्राहक पक्षबाट वित्तीय साक्षरता कमी, अधिक ऋण भार, आम्दानी र खर्च असन्तुलन, न्यून विद्युतीय प्रविधि क्षमता, बेरोजगारीले पनि यस्तो अधिकार हनन हुने जोखिम हुन्छ ।
त्यसैगरी बैंक तथा वित्तीय संस्थाले अपूर्ण पारदर्शिता, कर्जा असुलीमा असन्तुष्टि, गलत परामर्श, सेवा र व्यक्तिको आवश्यकताबीच सामाञ्जस्यतामा प्रश्न, बजार प्रवर्द्धनका अभ्यास लगायत ग्राहक अधिकार जोखिममा पर्ने गर्छ ।
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties










प्रतिक्रिया 4