

News Summary
Generated by OK AI. Editorially reviewed.- भोटेकोशी–ल्हेन्दे क्षेत्रको बाढीले रसुवा, नुवाकोट, धादिङ, गोरखा र चितवनका १५ स्थानीय तहलाई प्रभावित गरी सरकारले तीन महिनाका लागि विपद् सङ्कटग्रस्त क्षेत्र घोषणा गरेको छ।
- प्रारम्भिक तथ्याङ्कअनुसार १६ हजारभन्दा बढी घरधुरी प्रभावित, ४१ मोटरेबल पुल क्षतिग्रस्त र क्षतिको आकार करिब ४ खर्ब रुपैयाँ पुगेको छ।
- विश्लेषणले स्थानीय विपद् कोष र जोखिमअनुसारको वित्तीय हस्तान्तरण कमजोर भएकाले उच्च जोखिम स्थानीय तहलाई आपत्कालीन स्रोत र म्याचिङ ग्रान्ट आवश्यक रहेको देखाएको छ।
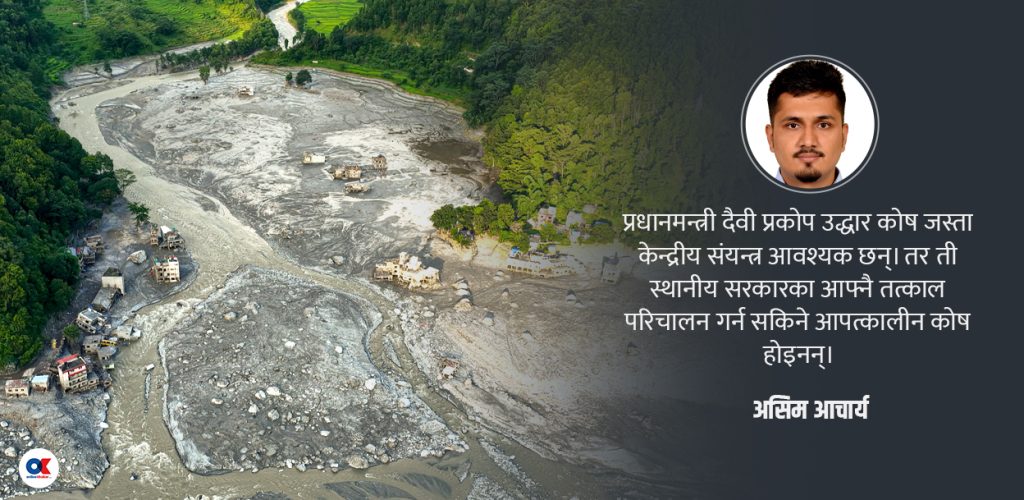
२०८३ भदौ १० गते रसुवाको भोटेकोशी–ल्हेन्दे क्षेत्रबाट आएको विनाशकारी बाढीले रसुवा, नुवाकोट, धादिङ, गोरखा र चितवनका १५ स्थानीय तहलाई गम्भीर रूपमा प्रभावित गर्यो। सरकारले ती स्थानीय तहलाई तीन महिनाका लागि ‘विपद् सङ्कटग्रस्त क्षेत्र’ घोषणा गर्यो।
राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणका प्रारम्भिक तथ्याङ्क अनुसार प्रभावित क्षेत्रमा १६ हजारभन्दा बढी घरधुरी प्रभावित भएका छन्। बाढीले ४१ वटा मोटरेबल पुलमा क्षति पुर्यायो र सडक तथा अन्य पूर्वाधारमा ठूलो क्षति भयो। सरकारी प्रारम्भिक आकलन अनुसार बाढी तथा त्यससँग सम्बन्धित क्षतिको आकार करिब ४ खर्ब रुपैयाँको हाराहारीमा पुगेको छ।
कम्तीमा ७ हजार ५०० घर पूर्ण रूपमा नष्ट भएका छन् भने करिब २० हजार घर पुनर्निर्माण गर्नुपर्ने प्रारम्भिक अनुमान गरिएको छ। अर्थमन्त्री स्वर्णिम वाग्लेले पुनर्निर्माणका लागि मात्रै ४ देखि ५ अर्ब अमेरिकी डलरसम्म आवश्यक पर्न सक्ने बताएका छन्।
तर यो लेखको मुख्य प्रश्न क्षतिको आकार होइन। प्रश्न हो- विपद् आउँदा सबैभन्दा पहिले घटनास्थलमा पुग्ने स्थानीय सरकारसँग तत्काल परिचालन गर्न सकिने पैसा कति थियो ?
कानूनले के भन्छ ?
‘विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन ऐन–२०७४’ ले प्रत्येक प्रदेश, जिल्ला र स्थानीय तहमा विपद् व्यवस्थापन कोष रहने व्यवस्था गरेको छ। ऐनको दफा १७ ले स्थानीय विपद् व्यवस्थापन समितिलाई स्थानीय तहमा विपद् व्यवस्थापनका लागि बजेट विनियोजन गराउनुपर्ने जिम्मेवारी दिएको छ। ‘स्थानीय सरकार सञ्चालन ऐन–२०७४’ ले पनि विपद् व्यवस्थापन कोष स्थापना तथा सञ्चालन र स्रोत परिचालनलाई स्थानीय तहको जिम्मेवारीमा राखेको छ।
विपद् व्यवस्थापन कोष सञ्चालन सम्बन्धी २०७९ को व्यवस्थाले स्थानीय कोषको रकम विपद् जोखिम न्यूनीकरण, पूर्वतयारी, प्रतिकार्य, राहत, पुनर्स्थापना र पुनर्निर्माणमा परिचालन गर्न सकिने आधार दिएको छ। तर मूल समस्या कानूनी व्यवस्था नहुनु होइन; स्थानीय तहको जोखिम अनुसार कोषको आकार र त्यसको पुनः पूर्तिको वित्तीय संरचना पर्याप्त स्पष्ट नहुनु हो।
कागजमा व्यवस्था राम्रो देखिए पनि दुई महत्त्वपूर्ण प्रश्न अझै बाँकी छन्।
पहिलो प्रश्न : स्थानीय कोषमा न्यूनतम कति रकम हुनुपर्छ ?
सङ्घीय तहबाट सबै स्थानीय तहका लागि एउटै निश्चित न्यूनतम मौज्दात तोकिएको छैन। स्थानीय विपद् व्यवस्थापन कोषमा रहने रकम सम्बन्धित स्थानीय तहले बनाएको नियममा तोकिएबमोजिम हुने व्यवस्था छ। यसको अर्थ- स्थानीय तहहरूले आफ्नो क्षमता र आवश्यकता अनुसार कोष निर्धारण गर्न सक्छन्।
तर स्थानीय तहको बाढी, पहिरो, भूकम्प वा अन्य जोखिम, जनसङ्ख्या, भूगोल, विगतको क्षति र वित्तीय क्षमताका आधारमा न्यूनतम ‘जोखिम–आधारित मौज्दात’ कति हुनुपर्छ भन्ने साझा सङ्घीय मापदण्ड छैन। यसले एउटा महत्त्वपूर्ण समस्या सिर्जना गर्छ- विपद्को सम्भावित आकार र विपद् कोषको आकार बीच प्रत्यक्ष सम्बन्ध स्थापित भएको छैन।
दोस्रो प्रश्न : कोष अपर्याप्त भयो भने के हुन्छ ?
ठूलो विपद्मा स्थानीय कोषले धान्न नसक्ने खर्च स्वाभाविक हुन्छ। त्यस अवस्थामा माथिल्लो तहबाट थप स्रोत परिचालन गर्नुपर्छ। भोटेकोशी बाढीपछि सरकारले प्रभावित १५ स्थानीय तहका लागि पहिलो चरणमा १३ करोड ५० लाख रुपैयाँ र पछि थप ६ करोड ७५ लाख रुपैयाँ निकासा गरेको थियो। यसले सङ्घीय सहयोगको आवश्यकता देखाउँछ। तर प्रश्न यही हो- ठूलो विपद्का बेला स्थानीय तहले पहिले खर्च गर्ने र पछि स्रोत पाउने प्रणाली कति छिटो र पूर्वानुमानयोग्य छ ?
प्रधानमन्त्री दैवी प्रकोप उद्धार कोष जस्ता केन्द्रीय संयन्त्र आवश्यक छन्। तर ती स्थानीय सरकारका आफ्नै तत्काल परिचालन गर्न सकिने आपत्कालीन कोष होइनन्। त्यसैले सङ्घीय सहयोग महत्त्वपूर्ण भए पनि स्थानीय सरकारसँग प्रारम्भिक प्रतिकार्यका लागि पर्याप्त तरलता हुनु उत्तिकै महत्त्वपूर्ण हुन्छ।
समस्या कहाँ छ ?
यसका कम्तीमा तीन संरचनागत कारण छन्।
पहिलो : वित्तीय हस्तान्तरणमा विपद् जोखिमको भूमिका कमजोर छ। अन्तरसरकारी वित्तीय हस्तान्तरणका विभिन्न आधार भए पनि स्थानीय तहलाई जाने नियमित वित्तीय स्रोतमा विपद् जोखिमलाई प्रत्यक्ष र पर्याप्त भार दिने छुट्टै वित्तीय सूत्र आवश्यक देखिन्छ। उच्च जोखिममा रहेका हिमाली तथा पहाडी स्थानीय तहले ठूलो विपद् सामना गर्नुपर्ने सम्भावना बढी भए पनि त्यस अनुसार पूर्वतयारीका लागि थप वित्तीय क्षमता स्वतः प्राप्त हुँदैन।
दोस्रो : स्थानीय राजस्व क्षमता सीमित छ। विशेषगरी दुर्गम पहाडी तथा हिमाली स्थानीय तहमा करको आधार साँघुरो हुन्छ। सीमित आफ्नै आम्दानीबाट नियमित प्रशासन, सेवा प्रवाह र विकास खर्च धान्नुपर्ने अवस्थामा ठूलो रकम छुट्टै विपद् कोषमा निष्क्रिय रूपमा राख्नु चुनौतीपूर्ण हुन्छ।
तेस्रो : जिम्मेवारी र वित्तीय क्षमता बीचको अन्तर। संविधानले विपद् व्यवस्थापनलाई स्थानीय तहको अधिकार सूचीमा राखेको छ भने साझा अधिकार सूचीमा पनि सङ्घ, प्रदेश र स्थानीय तहको भूमिका छ। स्थानीय तह पहिलो प्रतिकार्यकर्ता हो, तर ठूलो विपद्मा आवश्यक स्रोत परिचालन गर्न ऊ एक्लै सक्षम नहुन सक्छ। त्यसैले सङ्घीयताको अर्थ ‘जिम्मेवारी तल सार्नु’ मात्र होइन, जिम्मेवारीसँगै आवश्यक वित्तीय क्षमता पनि तल पुर्याउनु हो।
अब के गर्ने ?
पहिलो, जोखिम–आधारित विपद् वित्तीय हस्तान्तरण आवश्यक छ। प्रत्येक स्थानीय तहको जोखिम प्रोफाइल तयार गरी ऐतिहासिक विपद्, जनसङ्ख्या, भूगोल, जलवायु जोखिम र सम्भावित क्षतिका आधारमा अतिरिक्त वित्तीय स्रोत दिनुपर्छ।
दोस्रो, न्यूनतम विपद् कोष मौज्दातको व्यवस्था हुनुपर्छ। सबै स्थानीय तहलाई एउटै प्रतिशत थोपर्नुभन्दा जोखिमका आधारमा फरक–फरक न्यूनतम सीमा तोक्न सकिन्छ। कमजोर वित्तीय क्षमता भएका उच्च जोखिमका स्थानीय तहलाई सङ्घीय ‘म्याचिङ ग्रान्ट’ दिन सकिन्छ।
तेस्रो, आपत्कालीन खर्च र खरिद अधिकारलाई व्यावहारिक बनाउनुपर्छ। विपद् घोषणा भएपछि स्थानीय तहले आवश्यक राहत, उद्धार सामग्री र अस्थायी पूर्वाधार तत्काल खरिद गर्न सक्ने स्पष्ट द्रुत प्रक्रिया हुनुपर्छ। तर त्यससँगै पारदर्शिता, अभिलेख र अनिवार्य लेखापरीक्षण पनि हुनुपर्छ।
चौथो, विपद् कोषको डिजिटल अनुगमन आवश्यक छ। स्थानीय कोषको मौज्दात, खर्च र बाँकी रकमलाई वित्तीय सूचना प्रणालीसँग जोडेर ‘सङ्घीय सरकारले कुन स्थानीय तहमा कति स्रोत उपलब्ध छ र कहाँ तत्काल थप रकम आवश्यक छ’ भन्ने वास्तविक समयमा हेर्न सक्ने व्यवस्था गर्न सकिन्छ।
भोटेकोशी बाढीले एउटा असहज सत्य देखाएको छ। नेपालसँग विपद् व्यवस्थापनको कानून छ, संस्था छन् र कोषको व्यवस्था पनि छ। तर प्रश्न- ती कोषहरू विपद्को क्षणमा कति पर्याप्त, कति छिटो परिचालनयोग्य र कति जोखिम अनुकूल छन् भन्ने हो।
सक्षम राज्य त्यो होइन जसले विपद् आएपछि ठूलो रकम घोषणा गर्छ। सक्षम राज्य त्यो हो, जसले विपद् आउनुअघि जोखिम पहिचान गर्छ, पर्याप्त वित्तीय स्रोत सुरक्षित राख्छ र विपद् आएलगत्तै जनतासँग सबैभन्दा नजिकको सरकार (स्थानीय सरकार) लाई निर्णय गर्न र खर्च गर्न सक्ने क्षमता दिन्छ।
भोटेकोशीले यही पाठ दिएको छ- विपद् व्यवस्थापनमा पहिलो प्रतिकार्यकर्ता स्थानीय सरकार हो भने त्यसको पहिलो वित्तीय सुरक्षा पनि स्थानीय तहबाटै शुरु हुनुपर्छ। सङ्घीय सरकारले विपद्पछि पैसा पठाउने मात्र होइन, विपद् आउनुअघि नै उच्च जोखिममा रहेका स्थानीय तहलाई पर्याप्त वित्तीय क्षमता उपलब्ध गराउनुपर्छ।
(आचार्य काठमाडौं विश्वविद्यालय स्कूल अफ म्यानेजमेन्ट- कुसोमका भिजिटिङ फ्याकल्टी हुन्।)
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties










प्रतिक्रिया 4