


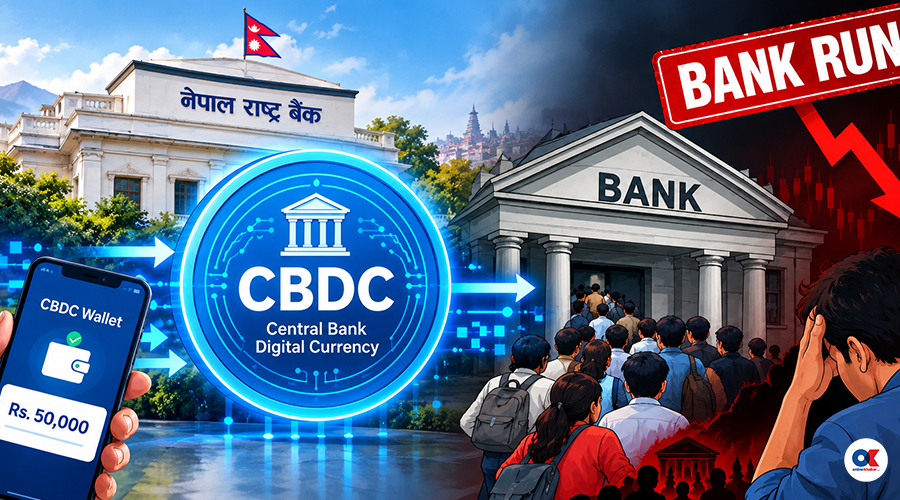
१४ असोज, काठमाडौं । सेन्ट्रल बैंक डिजिटल करेन्सी (सीबीडीसी) प्रयोगमा ‘बैंक रन’ को जोखिम हुने देखिएको छ ।
नेपाल राष्ट्र बैंकको एक अध्ययनले पर्याप्त अध्ययन, पूर्वाधार तथा नियामकीय सुपरिवेक्षण व्यवस्थाविना सीबीडीसी प्रयोग गरिए बैंक रनको जोखिम हुने निष्कर्ष निकालेको हो ।
राष्ट्र बैंकले सीबीडीसी सम्भाव्यता, औचित्य तथा उपयोगबारे विस्तृत अध्ययनका लागि कार्यदल गठन गरेको थियो । कार्यदलले प्रारम्भिक प्रतिवेदन तयार गरी राष्ट्र बैंक व्यवस्थापनलाई बुझाइसकेको छ ।
सीबीडीसीको पहिलो प्रयोग होलसेल कारोबारमा गर्नुपर्ने सुझाएको छ । त्यसैगरी खुद्रामा पनि जान सकिने तर त्यसका लागि पर्याप्त अध्ययन र पूर्वाधार विकास गरी बैंकर हुन सक्ने जोखिम नियन्त्रण गरेरमात्र प्रयोगमा ल्याउन सकिने सुझाएको छ ।
‘खुद्रा सीबीडीसी प्रयोग भएको अवस्थामा कुनै बैंक वित्तीय संस्थामा समस्या आउने हल्ला फैलिएको अवस्थामा खातावालाले बैंकमा रहेको आफ्नो रकम सीबीडीसीमा परिवर्तन गर्न सक्ने हुन्छ,’ प्रतिवेदनमा छ, ‘त्यस्तो अवस्थामा बैंकमा तरलता अभाव हुने र सबै निक्षेपकर्ताले सीबीडीसीमा परिवर्तन गर्दा बैंकले भुक्तानी दिन समस्या भई बैंक रन हुन सक्ने जोखिम हुन्छ, त्यसका लागि सीबीडीसी राख्न पाउने सीमा तोक्नुपर्ने प्रतिवेदनले सुझाएको छ ।’
राष्ट्र बैंकले आफ्नो प्रस्तावित संरचनामा यो जोखिम रोक्न मुख्य दुई सुरक्षा उपाय अघि सारेको उनले बताए । पहिलो होल्डिङ सीमा तोक्न अध्ययनले सुझाएको छ । सर्वसाधारण व्यक्तिगत खुद्रा डिजिटल वालेटमा रकम राख्ने अधिकतम सीमा तोकिन्छ । यसले गर्दा वाणिज्य बैंकहरूको निक्षेप अचानक सीबीडीसीमा पलायन हुन नपाउने उनले बताए ।
त्यसैगरी दोस्रो उपाय भनेको ब्याज नदिने व्यवस्था गर्न सुझाएको छ । सीबीडीसीमा कुनै ब्याज पाइँदैन । यो केवल भुक्तानी र लेनदेनको माध्यमका रूपमा मात्र प्रयोग हुन्छ । प्रतिफल वा ब्याज चाहने बचतकर्ताहरूका लागि वाणिज्य बैंकहरूकै मुद्दती तथा बचत खाता आकर्षक विकल्पका रूपमा रहिरहने व्यवस्था गर्न अध्ययनले सुझाएको उनले बताए ।
बैंक रन हुन सक्ने जोखिमको सन्दर्भलाई उदाहरणबाट बुझौं । कुनै व्यक्तिको ‘क’ भन्ने बैंकमा १० लाख रुपैयाँ छ । बैंक डुब्ने हल्ला आयो । बैंक खाताबाट ५ लाख सीबीडीसीमा परिवर्तन गर्छ । त्यो ५ लाख वाणिज्य बैंकको निक्षेप नभएर केन्द्रीय बैंकको डिजिटल मुद्रामा रूपान्तरण भयो । त्यसपछि बैंकलाई ग्राहकको माग अनुसार भुक्तानी गर्न समस्या हुने वा तरलता समस्या हुने अवस्था आउँछ ।
कार्यदलले पहिलो चरणमा होलसेल सीबीडीसी, त्यो पनि तरलता व्यवस्थापन गर्न खुला बजार कारोबारमा प्रयोग गर्न सुझाएको कार्यदलका एक सदस्यले बताए ।

सीबीडीसीले आधुनिक वित्तीय प्रणालीमा तरलता व्यवस्थापन थप प्रभावकारी, सुरक्षित र तीव्र बनाउने ती अधिकारीले बताए । ‘सीबीडीसीले चौबिसै घण्टा वास्तविक समयमै भुक्तानी फर्स्योट गर्न, धितो स्थानान्तरणलाई स्वचालित बनाउन र वित्तीय प्रणालीमा जोखिममुक्त सम्पत्तिमा पहुँच विस्तार गर्न आधार तयार गर्छ,’ ती सदस्यले भने, ‘अन्तरबैंक तत्काल फर्स्योट हुने भएकाले क्लियरिङमा हुने ढिलाइ पूर्णरूपमा अन्त्य हुन्छ ।’
उनका अनुसार भुक्तानी प्रणालीबाट मध्यस्थता गर्ने ‘करस्पोन्डेन्ट बैंक’ हरूको आवश्यकता घट्ने भएकाले झन्झटमुक्त कारोबार हुन्छ ।
दैनिक कारोबार सञ्चालनका लागि बैंकहरूले सुरक्षणका रूपमा मौज्दात राख्नुपर्ने रकम घट्ने ती सदस्यले बताए । संस्थागत नगद व्यवस्थापन पनि सहज हुने भएकाले पनि तरलता व्यवस्थापनमा सीबीडीसीको प्रयोग प्रभावकारी हुने ती सदस्यको भनाइ छ ।
त्यसका साथै बहुराष्ट्रिय कम्पनी तथा ठूला व्यापारिक संस्थाहरूले आफ्नो वास्तविक नगद स्थिति तुरुन्तै देख्न पाउने पनि ती सदस्यले बताए ।
त्यसका साथै सीबीडीसी स्मार्ट कन्ट्र्याक्ट मार्फत सीमापार तरलता व्यवस्थापन तथा नगद जम्मा गर्ने प्रक्रिया स्वचालित हुने उनले बताए । सीबीडीसीको प्रयोग सम्पत्तिको उचित प्रतिफल पाइने अवस्था बन्ने पनि उनले बताए । उनका अनुसार विभिन्न अन्तर्राष्ट्रिय सहायक कम्पनीहरूमा प्रयोगविहीन भएर निष्क्रिय बस्ने नगद न्यूनतम हुन्छ ।
गैरबैंकिङ वित्तीय संस्थाहरूलाई पनि केन्द्रीय बैंकको प्रत्यक्ष मुद्रामा पहुँच सीबीडीसीले गराउने बताउँदै ती सदस्यले भने, ‘बजारमा अस्थिरता वा तनाव हुँदा वाणिज्य बैंकहरूको मध्यस्थताविना नै सुरक्षित मूल्य भण्डारण गर्न सकिन्छ ।’
सुरक्षित सम्पत्तिका लागि तिर्नुपर्ने अतिरिक्त प्रिमियम घट्छ र अस्थिर अल्पकालीन कर्जामाथिको निर्भरता कम हुनेसमेत अध्ययनले औँल्याएको ती सदस्यले बताए ।
नेपालजस्तो विप्रेषणमा अत्यधिक निर्भर, विकासोन्मुख र भौतिक नगद प्रयोग धेरै हुने अर्थतन्त्रमा सीबीडीसीले तरलताको संरचनात्मक अवरोध हटाउन मद्दत गर्ने उनको बुझाइ छ ।
राष्ट्र बैंकले क्षेत्रका हकमा भने थप अध्ययन गरिरहेको ती सदस्यले जानकारी दिए । केन्द्रीय बैंकले थोक र खुद्रा दुवै प्रकारको सीबीडीसी कार्यान्वयनका लागि चरणबद्ध योजना अघि बढाइरहेको बताउँदै उनले भने, ‘छिमेकी मुलुकहरूका दुई सफल अभ्यासबाट नेपालको तरलता व्यवस्थापनका लागि स्पष्ट मार्गचित्र देख्न सकिन्छ ।’
परम्परागत अन्तरबैंक बजारमा दैनिक नगद अभाव व्यवस्थापन गर्न बैंकहरूले सरकारी ऋणपत्र खरिद–बिक्री गर्छन् । यस्तो कारोबार फर्स्योट हुन केही घण्टाको समय लाग्ने भएकाले कारोबार असफल हुन नदिन बैंकहरूले क्लियरिङ हाउसमा अतिरिक्त नगद वा धितो सुरक्षण राख्नुपर्छ । भारतीय रिजर्भ बैंकले सरकारी सुरक्षणपत्रहरूको दोस्रो बजार कारोबार फर्स्योटका लागि थोक सीबीडीसी सुरु गरेको छ ।
सीबीडीसी आफैंमा सार्वभौम नगद भएकाले कारोबार तत्कालै फर्स्योट हुन्छ । बैंकहरूले जोखिम बापत ठूलो रकम आकस्मिक तरलताका रूपमा रोक्का राख्नु नपर्ने ती सदस्यको भनाइ छ । यसरी फुकुवा भएको पूँजीबजारका अन्य उत्पादनशील क्षेत्रमा परिचालन गर्न सकिने उनको बुझाइ छ ।
नेपालजस्ता देशमा ठूलो परिमाणको नगद औपचारिक बैंकिङ प्रणालीभन्दा बाहिर निष्क्रिय भएर बस्ने गरेको उनले बताए । यसले गर्दा बैंकहरूमा कृषि, पूर्वाधार र स्थानीय कर्जा विस्तारका लागि आवश्यक पर्ने स्थिर निक्षेप संकलन हुन नसक्ने उनको भनाइ छ ।
बैंक शाखाको भौतिक पहुँच नभएका दुर्गम भेगका नागरिकले पनि आफ्नो मोबाइलमै सुरक्षित सरकारी डिजिटल मुद्रा राख्न सक्छन् । यसले अनौपचारिक क्षेत्रमा रहेको निष्क्रिय नगदलाई तत्कालै औपचारिक वित्तीय प्रणालीमा प्रवाह गर्ने उनले बताए । सीबीडीसीले तरलतामा सुधार ल्याए पनि यसले अर्को प्रणालीगत जोखिम निम्त्याउन सक्ने अध्ययनले देखाएको उनले बताए ।
राष्ट्र बैंकले २०७७/७८ देखि सीबीडीसी अध्ययन गर्दै आएको छ । २०७८ मा यससम्बन्धी अवधारणा प्रतिवेदन सार्वजनिक भएको छ । २०७९ मा सीबीडीसी महाशाखा नै स्थापना गरी काम अघि बढाएको थियो । बैंकले २०८० मा यसको प्रोटोटाइप विकास गरिसकेको छ भने २०२६ जुनमा विभिन्न विभागका प्रतिनिधि सम्मिलित एक विस्तृत अध्ययन कार्यदल गठन गरी तथ्यमा आधारित प्रतिवेदन तयार गर्ने काम गरिरहेको छ । यसमा बैंकले अन्तर्राष्ट्रिय मुद्रा कोष (आईएमएफ) बाट समेत विभिन्न चरणमा प्राविधिक सहयोग लिँदै आएको छ ।
हालसम्म १ सय ४६ देशले यसको प्रयोगबारे अध्ययन गरीरहेका छन् । तर बहामास, नाइजेरिया र जमैकाले प्रयोगमै ल्याएका छन् । भारतले थोक र खुद्रा दुवै क्षेत्रमा परीक्षण गरिसकेको छ । भारतले डिजिटल करेन्सीको नाम ‘ईरुपी’ तय गरेको छ । त्यसैगरी चीनले पनि ‘ईसीवाईएन’ नामबाट परीक्षण गरिसकेको छ ।
सरकारले सीबीडीलाई कानुनी व्यवस्था गर्न राष्ट्र बैंक ऐन संशोधन विधेयकमा समेत समेटेको छ । केन्द्रीय बैंकले सीबीडीसी विकास गरेको खण्डमा भौतिक नोट छपाइ तथा ढुवानी खर्च जोगिन्छ ।
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties








प्रतिक्रिया 4