


News Summary
Generated by OK AI. Editorially reviewed.- बैंकर प्रसिद्धराज अर्यालले आन्तरिक माग कमजोर रहेकाले कर्जा माग नबढेको र अधिक तरलता अझै २ वर्ष रहन सक्ने बताएका छन् ।
- उनले चालु पूँजी कर्जा मार्गदर्शन उपयुक्त भएको, तर क्षेत्रगत लचकता र थप वित्तीय औजार आवश्यक रहेको बताएका छन् ।
- अर्यालका अनुसार माछापुच्छ्रे बैंकले असुली, जोखिम नियन्त्रण र गैरब्याज आम्दानी बढाएर वासलात सुदृढ गर्ने रणनीति अघि बढाएको छ ।
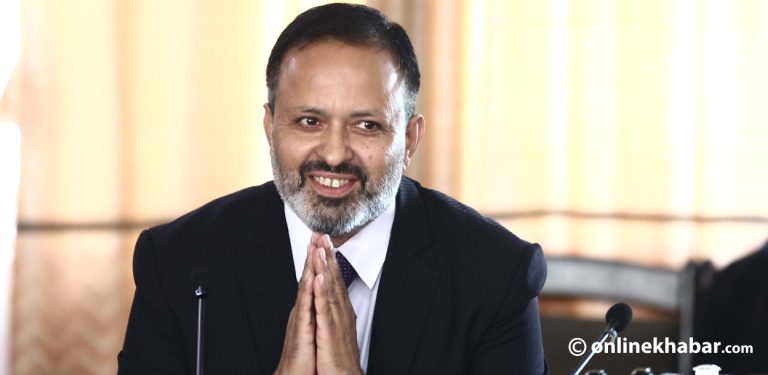
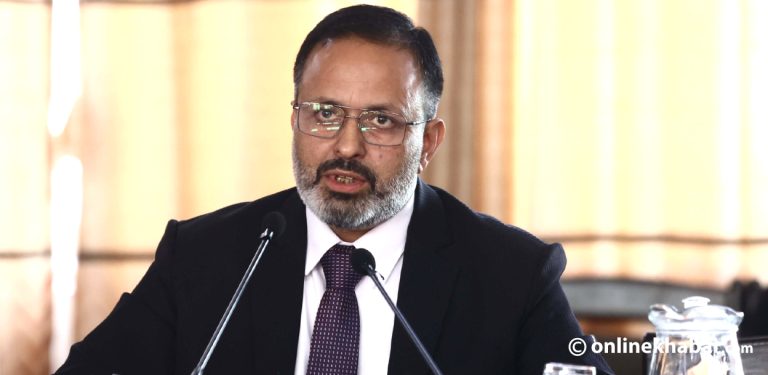
माछापुच्छ्रे बैंकको वरिष्ठ डेपुटी प्रमुख कार्यकारी अधिकृत (डीसीईओ) को जिम्मेवारीमा रहेका प्रसिद्धराज अर्याल २५ वर्षदेखि बैंकिङ क्षेत्रमा सक्रिय छन् । काठमाडौं विश्वविद्यालयबाट व्यापार प्रशासन संकायमा स्नातकोत्तर गरेका अर्यालसँग कर्जा, ट्रेजरी तथा करेस्पोन्डेन्ट बैंकिङ, शाखा सञ्चालन र लघुवित्त क्षेत्रमा काम गरेको अनुभव छ ।
तत्कालीन नेपाल इन्भेस्टमेन्ट बैंकबाट बैंकिङ क्षेत्र प्रवेश गरेका अर्याल सिभिल बैंक, सनराइज बैंक हुँदै माछापुच्छ्रे बैंकको उच्च व्यवस्थापनमा पुगेका हुन् । आन्तरिक आर्थिक गतिविधिमा आएको गिरावटले समग्र मागमा असर गरेको हुनाले कर्जा माग नबढेको अर्याल बताउँछन् । वित्तीय प्रणालीको पैसा कर्जामार्फत खपत हुन नसक्दा बैंकिङ च्यानल हुँदै केन्द्रीय बैंकमा गएर थुप्रिएको अर्यालको बुझाइ छ ।
तरलता खपत गर्ने वैकल्पिक औजार नभएकाले पनि अधिक तरलता समस्या समाधान नभएको बताउँदै अर्यालले अझै २ वर्ष तरलता समस्या समाधान नहुने तर्क गरे । नेपाल राष्ट्र बैंकको बलियो नियमनका कारण तरलता व्यवस्थापनका लागि बैंकहरूले चाहेर पनि वैकल्पिक उपाय अवलम्बन गर्न नसक्ने अर्यालको भनाइ छ । बैंकहरूले विगतमा पैसा कहाँ गएको छ, सदुपयोग भएको छ कि छैन, सुपरिवेक्षण र असुली कस्तो छ भन्ने ध्यान नै नदिई कर्जा लगानी गर्दा वित्तीय क्षेत्रको सम्पत्तिको गुणस्तर कमजोर भएको बताउने अर्यालसँग बैंकिङ क्षेत्रको पछिल्लो अवस्थाबारे अनलाइनखबरका लागि भुवन पौडेलले गरेको कुराकानी :
तीन वर्षअघि बैंकिङ प्रणालीमा तरलता संकट थियो, अहिले अत्यधिक तरलता छ, बचतको ब्याजदर २.७५ प्रतिशतमा झरेको छ । अधिक तरलता भएका कारण केन्द्रीय बैंकको पैसा राष्ट्र बैंक तथा वित्तीय संस्थामा थुप्रिएको छ भने बैंकहरूबीच ब्याजदर घटाउन प्रतिस्पर्धा नै छ । तरलता र ब्याजदरका सन्दर्भमा वित्तीय क्षेत्रमा किन यस्तो अस्थिरता देखिएको हो ?
तरलताको कुरा गर्दा यस्तो परिस्थिति कसरी आयो भन्ने कुरा बुझ्नुपर्ने हुन्छ । तरलता उतारचढाव आउनुमा स्रोत पनि विश्लेषण गर्न जरुरी हुन्छ । हाम्रो अर्थतन्त्रको आकार नै सानो छ । राष्ट्रिय तथ्यांक कार्यालयका अनुसार गत आर्थिक वर्ष नेपालको कुल गार्हस्थ उत्पादन ६६ खर्ब बराबर छ । हाम्रो चालु आवकै बजेटको आकार पनि २१ खर्ब २४ अर्ब छ । वित्तीय क्षेत्रको निक्षेप नै साढे ८४ खर्ब पुगेको छ । त्यसका साथै कर्जाको आकार समेत ६० खर्बभन्दा धेरै छ । विगत ३–४ वर्षदेखि हाम्रा समष्टिगत आर्थिक सूचक हेर्दा विदेशी मुद्रा सञ्चिति ऐतिहासिक उच्च ३९ खर्ब ४६ अर्ब पुगेको छ । वार्षिक हेर्दा विदेशी मुद्रा सञ्चितिमा ४० प्रतिशतको वृद्धि छ । त्यसैगरी रेमिट्यान्सको वार्षिक वृद्धि ३७ प्रतिशतसम्म देखिएको छ । गत वर्ष करिब २२ खर्ब रेमिट्यान्स भित्रिएको छ । अघिल्लो आव १७ खर्ब २३ अर्ब आएको थियो ।
अहिले प्रणालीमा तरलता कहाँबाट आइरहेको छ त भन्दा यी सबै पैसा आएर बैंकमै जम्मा भएको हो । वाह्य क्षेत्रबाट आउनुपर्ने कुराहरू बफरका रूपमा एकदमै राम्ररी आएका छन् । तर, आन्तरिक मागमा गिरावट आएका हुनाले त्यो तरलता खपत हुन सकेको छैन । त्यसैले पैसा बैंकिङ च्यानल हुँदै केन्द्रीय बैंकमा गएर थुप्रिएको हो ।
करिब ४ वर्ष पहिला कोभिडको समयमा सरकारले दिएको छुटका कारण हामीले अत्यधिक कर्जा विस्तार गर्यौं । त्यसपछि तरलताको ठूलो दबाब वा कसिलो अवस्था पनि भोग्नुपर्यो । तर, पोस्ट–कोभिडका पछिल्ला ३–४ वर्षमा वाह्य सूचक बलिया भए पनि आन्तरिक माग र उपभोग यति सुस्त भयो कि बजारमा कर्जाको माग नै भएन । गत आवको जीडीपी वृद्धिकै कुरा गर्दा ४.४३ प्रतिशत प्रक्षेपण गरिएकोमा गत वर्ष ३.८५ प्रतिशतमा सीमित भयो । चालु आवका लागि विश्व बैंकले ३.७ प्रतिशत हाराहारीमा जीडीपी बढ्ने अनुमान गरेको छ । आगामी वर्ष पुनर्निर्माण र समग्र अर्थतन्त्रले गति पाएपछि मात्र आर्थिक वृद्धिदर बढ्छ भन्ने प्रक्षेपण छ ।
नेपालमा आधार नै सानो भएकाले तरलताको परिदृश्यमा एकदमै छिटो उतारचढाव हुन्छ । तरलता अभाव हुँदा स्वाट्टै घट्ने र बढी हुँदा स्वाट्टै अधिक हुने गरेको छ । आजको दिनमा बैंकहरूका लागि सबैभन्दा ठूलो चुनौती नै तरलता व्यवस्थापन गर्नु हो । निक्षेप निरन्तर आइरहेको छ । संस्थागत निक्षेपको हकमा एक हदसम्म नियन्त्रण वा व्यवस्थापन गरिएला, तर व्यक्तिगत निक्षेपलाई नियन्त्रण गर्न मिल्दैन । सर्वसाधारणको निक्षेप परिचालन गर्नकै लागि बैंक खोलिएका हुन् । रेमिट्यान्सका कारण जुन गतिमा निक्षेप आइरहेको छ, त्यसको व्यवस्थापन बैंकहरूका लागि निकै चुनौतीपूर्ण छ ।
अर्को मुख्य कुरा, तरलता व्यवस्थापन गर्ने औजार धेरै छैनन् । सेयर बजार भर्खरै बिस्तारै विकास हुँदैछ । डेरिभेटिभ्स, फर्वार्ड वा त्यस्ता अन्य कुनै बजार छैनन् । ऋणपत्र बजार पनि खासै विकास भएको छैन । राष्ट्र बैंक वा सरकारले जारी गर्ने बन्डबाहेक विकल्प छैनन् । त्यसैले तरलतालाई कि त कर्जाले खपत गर्नुपर्छ नभए केन्द्रीय बैंकमै राख्ने हो । विकसित अर्थतन्त्रहरूमा धितोपत्रको दोस्रो बजार वा ऋणपत्र बजार नहुँदाको असर अहिले वित्तीय क्षेत्रको निक्षेपको लागत मात्रै बेहोरिरहेका छन् ।
राष्ट्र बैंकले पनि स्थायी निक्षेप सुविधा मार्फत २.७५ प्रतिशतको दर तोकेर यसलाई सम्बोधन गर्ने प्रयास त गरेको छ । तर, मुद्रास्फीति बढेर साढे ५ प्रतिशत पुगिसकेको अवस्थामा निक्षेपकर्तालाई पनि निश्चित प्रतिफल दिनुपर्ने हुन्छ । त्यसले गर्दा पनि ब्याजदरलाई धेरै तल लैजाने अवस्था रहँदैन ।
अहिले राष्ट्र बैंकको २.७५ प्रतिशत ब्याजदर दिने स्थायी निक्षेप सुविधा तथा निक्षेप संकलन सुविधा सधैं उपलब्ध हुन्छ भन्ने पनि छैन । समय–समयमा बन्ड ल्याएर निक्षेप उठाउने सुविधा भए पनि जुन लागतमा हामीले निक्षेप उठाइरहेका छौं, त्यो अनुसारको प्रतिफल आइरहेको छैन । यो एकदमै गम्भीर चुनौती हो र भविष्यमा पनि यस्तो परिस्थिति आउन सक्छ । त्यसैले आगामी दिनमा कस्ता औजार वा सेकेन्डरी मार्केट ल्याउने भन्ने विषयमा राष्ट्र बैंकमात्र नभई सरकारी स्तरमै छलफल भएर सम्बोधन हुन जरुरी छ ।
नेपालको बैंकिङ उद्योगको इतिहास करिब ९० वर्षको भयो । यो अवधिमा वाणिज्य बैंकहरूको संख्या ३२ वटासम्म पुग्यो, तर बैंकरहरूले तरलता व्यवस्थापनमा नयाँ प्रयास गरेको देखिँदैन, बैंकिङ क्षेत्रले पनि तरलता व्यवस्थापनका विकल्प खोजी गर्न सक्नुपर्ने होइन र ?
तरलता व्यवस्थापनमा नयाँ विकल्प बैंकहरूले चाहेर मात्रै सम्भव हुँदैन । बैंक तथा वित्तीय संस्था अत्यन्तै कडा नियमनभित्र काम गर्दै आएका छन् । विदेशी तथा करेस्पोन्डेन्ट बैंकहरूले तरलता खपतका लागि धेरै नयाँ प्रविधि र प्रडक्ट ल्याउँछन्, तर हाम्रा विदेशी विनिमय र पूँजीसम्बन्धी कडा नियमनका कारण हामीले चाहेर पनि ती प्रडक्ट लागु गर्न सक्दैनौं ।
दोस्रो कुरा, बैंकिङ क्षेत्र परिपक्व हुन समय लाग्छ । ९० वर्षको इतिहासमा पछिल्ला २०–२४ वर्षको अनुभव मेरो पनि छ । बैंकिङमा इनोभेसन नै नभएको भने होइन । धेरै कुरामा नयाँ अभ्यास भएको छ । तर, विगत १०–१५ वर्षमा वित्तीय क्षेत्रको तरलता समस्या अल्पकालीन हुन्थ्यो । अहिले लगातार दुई वर्षदेखि अत्यधिक तरलताको स्थिति छ र अझै २ वर्ष यस्तै रहने देखिन्छ । यो कसैले अनुमान नगरेको अवस्था हो । बैंकिङ क्षेत्र परिपक्व हुँदै गएकाले यी कुराहरूमा ध्यान पुग्छ होला ।
तपाईंले नै बैंकिङ क्षेत्रमा साढे २ दशक बिताइसक्नुभयो, बैंकिङ कारोबारको शैली त उस्तै छ नि, होइन र ? डिजिटल बैंकिङले गर्दा केही परिवर्तन आएको छ, नभए धितो लिने, कर्जा दिने र निक्षेप लिने नै त काम गरेका छन् होइन ?
त्यसरी ठ्याक्कै भन्न मिल्दैन । बैंकिङ क्षेत्रमा धेरै सुधार भएका छन् । चाहे तरलता व्यवस्थापन होस्, कर्जा, निक्षेप संकलन, नवीनतम वा डिजिटलका कुराहरू हुन्, प्रगति भएको छ । हामीले युरोप, अमेरिका वा विकसित एसियाली अर्थतन्त्रको बैंकिङ प्रणालीसँग तुलना गर्दा तिनीहरू २ सय, ३ सय वर्ष पुराना बैंकिङ प्रणाली हुन् भन्ने बिर्सनु हुँदैन । नेपालमा नेपाल बैंकबाट सुरु भएको ९० वर्षको इतिहास भए पनि आधुनिक वाणिज्य बैंकहरूको इतिहास त जम्मा ३५–४० वर्षको मात्र पुगेको छ । मानिसको उमेरको हिसाबले पनि ३५–४० वर्ष भनेको बल्ल परिपक्व हुने समय हो ।
सुरुका दिनमा ३०–३५ करोडको सानो पूँजीबाट सुरु भएका बैंकहरू आज ६०–६५ अर्बसम्मको पूँजी आधार बनाएको अवस्था छ । नवीनतम र विकासका लागि सबैभन्दा पहिला क्षमता हुनुपर्छ । त्यसमा पनि पूँजी, प्रविधि र जनशक्तिको क्षमता मुख्य हुन्छ । बजार, उद्योग र नियामक सबैको साथ पाएपछि बिस्तारै उद्योग परिपक्व हुँदै जान्छ ।
धितो लिएर कर्जा दिने काम एउटा पोर्टफोलियोमा छँदैछ, तर त्योभन्दा बाहिर गएर आज बैंकहरूले हाइड्रोपावर, पूर्वाधार, पर्यटन र कृषि क्षेत्रमा प्रोजेक्ट एसेसमेन्ट गरेर आयोजना धितोमा लगानी गरिरहेका छन् । यो पनि बैंकिङ क्षेत्रको ठूलो विकास र अर्थतन्त्रमा योगदान नै हो ।
बैंक तथा वित्तीय संस्थामा ओइरिएको निक्षेप राष्ट्र बैंकको स्थायी निक्षेप सुविधामा राख्दा हुने आम्दानीले बचतकर्ताको ब्याज तिर्न त पुग्दैन, कर्जाको माग पनि सुस्त छ, त्यसलाई कसरी व्यवस्थापन गर्नुहुन्छ ?
बैंकहरूले निक्षेपकर्तालाई दिने र राष्ट्र बैंकमा राख्दा पाउने ब्याजदरको अन्तर २–३ प्रतिशत छ । त्यसलाई आज आएको निक्षेपसँग ठ्याक्कै म्याच गराएर हेर्न त सकिँदैन होला । समग्रमा कोषको लागत कति छ भन्ने कुरा महत्त्वपूर्ण हुन्छ । आजको दिनमा हामीसँग पहिले १३–१४ प्रतिशत ब्याजदरमा लिइएका दीर्घकालीन निक्षेप पनि छन्, जुन बिस्तारै परिपक्व हुँदैछन् । अर्कातर्फ, आजको दिनमा २ देखि २.७५ प्रतिशतसम्म लिएका सस्ता निक्षेप पनि छन् । संस्थागत निक्षेपमा त हामी लगभग ब्याज नै दिँदैनौं । त्यसैले समग्रमा हेर्दा कोषको लागत कति हो भन्ने मुख्य कुरा हो । २–४ प्रतिशतमा लिएको निक्षेप लगेर स्थायी निक्षेप सुविधामा राखेँ भनेर म्याचिङ गराउने कुरा हुँदैन ।
समग्र कोषको लागतभन्दा माथि रहेका निक्षेपलाई कर्जामा लगानी गर्न सकिएको छैन । त्यो निक्षेप लगेर २.७५ प्रतिशत ब्याजमा स्थायी निक्षेप राख्नुपरेको छ । त्यसले सिधा संस्थाको नाफालाई क्षति पुर्याएको छ । राष्ट्र बैंकले सीडी रेसियोको सीमा ९० प्रतिशतसम्म दिएको छ, तर आज बैंकिङ क्षेत्रको औसत सीडी रेसियो ७१ प्रतिशत छ । माछापुच्छ«े बैंककै पनि कर्जा निक्षेप अनुपात ७९ प्रतिशत छ । कर्जा प्रवाह हुन नसकेर बढेको कर्जा निक्षेप अनुपातको अन्तरले बैंकहरूको नाफामा असर गरेको छ ।
चालु पूँजी कर्जा मार्गदर्शनका कारण कर्जा नियन्त्रण हुँदा अधिक तरलता समस्या आएको पनि भनिन्छ, वास्तविकता के हो ?
अहिलेको अधिक तरलताको समस्या कुनै एक निश्चित विषयसँग जोड्नुभन्दा पनि समग्रतामा हेर्नुपर्छ । चालु पूँजी कर्जा मार्गदर्शन आएको पनि ३ वर्षभन्दा बढी भइसक्यो । यो नीति आफैंमा खराब होइन । नियामक निकायले नीति ल्याउँदा सम्बन्धित क्षेत्रका सरोकारवालासँग छलफल गरेरै ल्याउँछन् । तर, कार्यान्वयन गरेपछि मात्र कमी–कमजोरी पहिचान हुन्छ । रेट कहाँ बढाउने/घटाउने वा के थप्ने भन्ने कार्यान्वयन क्रममा नै पहिचान हुने हो । मार्गदर्शनका हकमा पनि त्यस्तै भएको हो ।
राष्ट्र बैंकले २०१२ सालमा नभई २०७२ सालमा दुई वर्षभित्र बैंकहरूको चुक्ता पूँजी २ अर्बबाट बढाएर ८ अर्ब पुर्याउने नियम ल्यायो । त्यसले बैंकिङ क्षेत्रमा एउटा ठूलो तरंग ल्यायो । पहिले २ अर्बको पूँजी हुँदा २० अर्बको कर्जाले पुग्थ्यो भने अचानक १ सय अर्बको वासलात बनाउनुपर्ने दबाब भयो । त्यसपछि सम्पूर्ण बैंकिङ क्षेत्र कर्जा बढाउने खेलमा लाग्यो । ५ वर्षसम्म कर्जा दिनेबाहेक अरू कामै छैन जस्तो गरियो । पैसा कहाँ गएको छ, सदुपयोग भएको छ कि छैन, सुपरिवेक्षण र असुली के छ, सतसतर्फ ध्यान नै गएन ।
त्यसलगत्तै कोरोना महामारी आयो । कोभिडमा नियामकले पनि छुट दिएपछि झन् सजिलो भयो । सस्तो र सहज कर्जा पाएपछि ऋणीले पनि आफ्नो विज्ञता र आवश्यकता नै नहेरी जे पायो त्यही व्यवसायमा लगानी गरे । होटल चलाउनेले सिमेन्ट फ्याक्ट्री खोले, सिमेन्ट चलाउनेले आईटी कम्पनी खोले । बैंकिङ क्षेत्र ठूलो दुर्घटना हुन सक्ने विन्दुमा पुगेको थियो । त्यसैले त्यो समयमा चालु पूँजी कर्जा मार्गदर्शन आउनु एकदमै उपयुक्त र आवश्यक थियो ।
सुरुमा एकै पटक कर्जा नीति कसिलो हुँदा सबैलाई अप्ठ्यारो परेकै हो, तर नियामकले पनि बैंक तथा ऋणीका प्रतिक्रिया सुनेर संशोधन गरिदियो । यसले आज वित्तीय क्षेत्रको स्रोतको दुरुपयोग रोकेको छ । साथै, अनुगमन बढाइ वित्तीय क्षेत्रको स्थायित्व र अनुशासन कायम गर्न ठूलो मद्दत गरेको छ ।
तर, अहिले पनि यो गाइडलाइनमा सुधार गर्न सकिने ठाउँहरू त बाँकी नै छन् । सबै उद्योगलाई एउटै बास्केटमा राख्न मिल्दैन । मेडिकल/औषधि उद्योगको क्यास साइकल र सिमेन्ट उद्योगको कच्चापदार्थको क्यास साइकल फरक हुन्छ । निर्माण क्षेत्रमा सरकारी भुक्तानीमा ढिलाइ हुने अर्को अवरोध छ । त्यसैले सबैलाई एउटै नियम लगाउनुको सट्टा ४–५ वटा फरक–फरक बनाएर क्षेत्रगत लचकता दिएको भए अझ राम्रो हुन्थ्यो ।
अहिले अधिक तरलता समस्या बैंकहरूले कर्जा तिर्नका लागि कर्जा दिने अभ्यास रोकिँदाको नतिजा होइन र ?
त्यस्तो नकारात्मक चित्रण पनि नगरौं । कर्जा तिर्नकै लागि कर्जा दिने भन्ने कुरा त नियमनले नै दिएको छैन र बैंकहरूले पनि गर्नै नहुने कुरा हो । तर, वास्तविक व्यवसायीलाई परेको अप्ठ्यारोलाई भने हेर्नुपर्छ । जस्तो, पोखरामा कसैले कोभिडभन्दा अगाडि २ अर्ब लगानी गरेर होटल खोल्यो । आफ्नै र बैंकको पूँजी लाग्यो । तर, त्यसपछि कोभिड भइदियो, सडक बन्ने नाममा ३ वर्षसम्म बाटो बिग्रियो, कुनै एयरलाइन्सको प्लेन दुर्घटना भयो, यी सबै कुरा उसको नियन्त्रण बाहिरका घटना हुन् । अब त्यस्तो बेला बैंकसँग दुई वटा विकल्प हुन्छन् । यदि उसले पैसा तोकिएकै क्षेत्रमा लगानी गरेको अवस्थामा, नियत ठिक हुँदा पनि लिलामीमा लगेर उसलाई सिध्याउनुभएन भन्ने हो । उसलाई मौका दिनुपर्छ । प्रोजेक्ट बचाउन बैंकले मद्दत गर्नैपर्छ ।
अन्तर्राष्ट्रिय मुद्रा कोष (आईएमएफ) ले नै बैंकहरूले कर्जा तिर्नका लागि कर्जा दिए भनेर १० ठूला बैंकको सम्पत्तिको गुणस्तर परीक्षण पनि गरियो नि, त्यसको नतिजाले पनि कर्जा तिर्न कर्जा दिएको पुष्टि गरेको छ, कर्जाको वृद्धिदरले अर्थतन्त्रमा योगदान नगरेको पनि स्पष्ट छ, बैंकिङ क्षेत्रको आजको समस्याको सुरुवात यही होइन र ?
कर्जा कडाइले मात्रै तरलता बढी भएको भनेर आरोप लगाउन मिल्दैन । अर्थतन्त्रका वाह्य सूचक बलिया छन्, तर आन्तरिक माग र उपभोग घटेकै हो । माग नै नभएपछि तरलता थुप्रिने नै भयो । जहाँसम्म निर्देशित लगानीको कुरा छ, त्यो राष्ट्रिय प्राथमिकता अनुसार बैंकको लगानी एकीकृत गरिएको हो, जसमा कुनै खराबी छैन । आज देशमा ४ हजार मेगावाटभन्दा बढी बिजुली बनेको र पोल्ट्री उद्योगमा देश आत्मनिर्भर भएको बैंकिङ क्षेत्रकै लगानीले गर्दा हो । अनुत्पादक कर्जा र आक्रामक कर्जा विस्तारको असर भने अहिले बैंकहरूको वासलातमा देखिएको छ । ३–४ वर्षअघि बैंकहरूको औसत खराब कर्जा २ प्रतिशतभन्दा तल हुन्थ्यो भने आज औसत ५.६६ प्रतिशत पुगेको छ । यो विगतको आक्रामक लेन्डिङको परिणाम हो । तर, घरजग्गा वा सेयर बजारलाई सिधा अनुत्पादक भनेर भन्नुअघि ती क्षेत्रको समग्र योगदानलाई पनि विचार गर्नुपर्छ ।
२०६२/६३ तिर रियल इस्टेटमा ठूलो लहर आउँदा रातारात बैना–बैना कारोबार हुने, १ करोडको जग्गा एक दिनमा २ करोड पुग्ने अवस्था अनुत्पादक हुन सक्ला । तर, आजको दिनमा कुनै डेभलपरले सरकारको सबै नियम पूरा गरेर, प्लानिङ अनुमति लिई तोकिएको मापदण्ड पूरा गरी ५०–१०० वटा घरहरू वा कमर्सियल/रेसिडेन्सियल आयोजना बनाउँछ भने त्यसलाई अनुत्पादक भन्न मिल्दैन । त्यस्ता आयोजनामा सिमेन्ट, स्टिल, श्रमिक र अन्य धेरै सामग्री खपत हुन्छन् । त्यसैले पैसा कहाँ च्यानलाइज भएको छ र कसरी प्रयोग भएको छ भन्ने कुरा महत्त्वपूर्ण हुन्छ ।
बैंकिङ क्षेत्रमा कर्जा मागमा सुधार आउने सम्भावना कत्तिको देख्नुहुन्छ ?
गत आर्थिक वर्ष नेपाल राष्ट्र बैंकले मौद्रिक नीतिमार्फत १२ प्रतिशतले कर्जा वृद्धि गर्ने लक्ष्य राखेकोमा जम्मा ६.५ प्रतिशतले मात्र हासिल भयो । जबकि, निक्षेप १४ प्रतिशतले बढेको थियो । यही अन्तरले गर्दा तरलता बढेको हो, रेमिट्यान्स आएर मात्रै थुप्रिएको होइन । अहिले सबै बैंकको औसत बेस रेट ४.८३ प्रतिशतसम्म झरिसकेको छ । त्यसमा १ प्रतिशत प्रिमियम जोड्दा पनि कर्जाको ब्याजदर ६ प्रतिशतभन्दा तल आउँछ । यति सस्तोमा कोष उपलब्ध हुँदा पनि कर्जाको माग किन आइरहेको छैन भन्ने मुख्य प्रश्न हो । यसमा मानिसहरूले वासलातको समस्याले गर्दा कर्जा नलिएको भन्ने तर्क गरे तापनि मुख्य समस्या आन्तरिक माग र उपभोग घट्नु नै हो । आन्तरिक अर्थतन्त्रमा धेरै समस्या छन् । जबसम्म राजनीतिक स्थिरता, नीतिगत स्पष्टता र सुनिश्चितता हुँदैन, तबसम्म व्यवसायीहरू पर्ख र हेरको अवस्थामै बस्छन् ।
अहिले नयाँ सरकारबाट राम्रो हुन्छ भन्ने अपेक्षा त छ, तर सुरुवाती चरणमा नीतिगत स्पष्टता नहुँदा र व्यवसायी तथा बैंकरहरूमाथि भइरहेका केही कदमले गर्दा उनीहरूको आत्मविश्वास घटेको छ । साथै, हाम्रा उपभोक्ता ठूलो संख्यामा वैदेशिक रोजगारी र अध्ययनका लागि बाहिरिएका छन्, जसले गर्दा समग्र माग घट्न पुग्यो । पहिले महिनाको १० करोडको एलसी खोल्ने उद्योगहरूले अहिले ३ करोडको खोले पुग्ने भएकाले बाँकी ७ करोड उनीहरूले पुराना कर्जा तिर्न प्रयोग गरेको अवस्था छ । नयाँ कर्जा नबढ्नु र पुरानो चुक्ता हुँदै जानुले कर्जा वृद्धि हुन सकेको छैन ।
राष्ट्र बैंकको निर्देशित कर्जाले गर्दा बैंकहरू समस्यामा परे, खराब कर्जा बढ्यो र प्रतिफल घट्यो भन्ने बैंकरहरूको गुनासो छ, वास्तविकता के हो ?
निर्देशित कर्जामा जलविद्युत् र पर्यटन जस्ता क्षेत्रहरूमा खासै ठूलो समस्या छैन । पर्यटन क्षेत्रमा भने कोभिड वा अन्य वाह्य कारणले परेको असरलाई हेरेर प्रोभिजनिङ बढेको हो । त्यसमा अलिकति लचकता अपनाउनु आवश्यक छ । तथापि, कृषि र साना मार्जिनल कर्जाहरूमा अलि–अलि खराब कर्जा छ, तर त्यो एकदमै ठूलो होइन । आजको दिनमा हाम्रो मुख्य खराब कर्जा साना तथा मझौला उद्योगमा छ । विगतमा सबै बैंकहरूले शाखा विस्तारसँगै आक्रामक रूपमा लगानी बढाए, तर अर्थतन्त्र सोही अनुपातमा अघि बढ्न सकेन । व्यवसायीहरूको अपेक्षा र घरजग्गा मूल्य दुवैमा गिरावट आउँदा उनीहरू समस्यामा परेका छन् ।
निर्देशित कर्जातर्फ अर्को ठूलो जोखिम भनेको साना तथा मझौला उद्यमलाई दिइने ५ प्रतिशत थोक कर्जामा हो । आफूले सोझै गर्ने निर्देशित कर्जामा समस्या नभए पनि माइक्रोफाइनान्सहरूको वासलात बिग्रिएकाले त्यसको असर बैंकहरूलाई पनि परेको हो । माइक्रोफाइनान्सलाई दिने ५ प्रतिशतको टार्गेट पुर्याउन जबर्जस्ती पैसा दिनुपर्ने बाध्यता बैंकहरूलाई थियो । यसले गर्दा त्रैमासको अन्त्यमा अस्वस्थ प्रतिस्पर्धा र रेट काट्ने काम हुन्थ्यो । तर, हालै राष्ट्र बैंकले निर्देशित कर्जाको दायरालाई फराकिलो बनाएको छ । अब १–२ करोडसम्मका आईटी र ग्रामीण साना तथा मझौला उद्यम कर्जालाई पनि यसमा गणना गर्न पाइने भएकाले यो समस्या धेरै हदसम्म समाधान भएको छ ।
एकातिर अधिक तरलता चाप र अर्कातिर सम्पत्तिको गुणस्तर कमजोर भएको अवस्था सुधार्ने उपाय के हो ?
बैंकिङ क्षेत्रको औसत खराब कर्जा ५.६६ प्रतिशत भए पनि बैंक अनुसार हेर्दा १ भन्दा कमदेखि १५ प्रतिशतसम्म पनि छ । सम्पत्तिको गुणस्तर सुधार गर्ने रणनीति बैंक अनुसार फरक हुन सक्छ । माछापुच्छ«े बैंकको कुरा गर्दा साढे ३ वर्षअघि ३.९ प्रतिशत पुगेको थियो । त्यो हाम्रा लागि एउटा ‘वेक–अप कल’ थियो । त्यसपछि हामीले वरिष्ठ टोलीसँग बसेर स्पष्ट रणनीति बनायौं । हामीले २ वर्षसम्म व्यवसाय विस्तारलाई पूर्णरूपमा रोकेर असुलीमा ध्यान दियौं । कर्जा मूल्यांकन, सुपरिवेक्षण, जनशक्ति र संयन्त्रलाई पूर्णरूपमा सुदृढ गरेर काम गर्यौं । कर्जा स्वीकृत, भुक्तानी, कर्जापछिको सुपरिवेक्षण, नियमित चेकजाँच र पूर्वसूचना प्रणाली बलियो बनाएपछि गत वर्षदेखि मात्रै पुन: व्यवसाय बढाउन थालेका हौं । जसको सकारात्मक नतिजा अहिले हाम्रो वासलातमा देखिन थालेको छ ।
बैंकरहरूले राष्ट्र बैंकको कडा नीतिको आलोचना गरिरहँदा तपाईंको कुरा सुन्दा त राष्ट्र बैंकले कसिलो नीति अवलम्बन गरेर ठिकै गरेको जस्तो देखियो नि ?
वित्तीय प्रणालीको दीर्घकालीन स्थायित्वका लागि राष्ट्र बैंकले गरेका नीतिगत निर्णयलाई व्यक्तिगत रूपमा पूर्णरूपमा सम्मान गर्छु । त्यसमा प्रश्न उठाउने ठाउँ छैन । तर, एउटा बैंकरको हिसाबले दैनिक कार्यसम्पादन र व्यापारका सानातिना कुरामा माइक्रोम्यानेजमेन्ट नगरिकन अलिकति लचकता दिएको भए अझ राम्रो हुन्थ्यो ।
बैंकहरूलाई स्वनियमन भनेर छाड्दा विगतमा २८–२९ प्रतिशतसम्मको अस्वाभाविक कर्जा विस्तार भयो, त्यसैले राष्ट्र बैंकले हरेक सानातिना कुरामा हस्तक्षेप र कडाइ गर्नुपर्ने स्थिति बनेको होइन र ?
नियमन गर्नु, त्यसलाई खुकुलो बनाउनु र पुनर्नियमन गर्नु एउटा चक्र हो । तर, सबै बैंकले उस्तै व्यवहार गरेका हुँदैनन् । बजारमा ०.४ प्रतिशत खराब कर्जा भएका बैंक पनि छन् र १५ प्रतिशत भएका बैंक पनि छन् । नीतिनियम बनाउँदा सबैलाई एउटै खालको बनाइने हुँदा अनुशासित र नियम पालना गर्ने बैंकहरूलाई पनि त्यसको मार पर्छ ।
डिजिटल बैंकिङ र वित्तीय साक्षरता क्षेत्रमा माछापुच्छ्रे बैंक कसरी काम गरिरहेको छ ?
माछापुच्छ्रे बैंकले सामाजिक उत्तरदायित्वदेखि व्यवसाय प्रवर्द्धनम्म वित्तीय साक्षरतालाई जोडेको छ । डिजिटल बैंकिङ चक्रमा अहिले पनि हामी मुख्य बैंकका रूपमा छौं । यसलाई प्राथमिकता दिएर अघि बढाउने पनि योजना छ । यद्यपि, डिजिटल क्षेत्रमा स्क्याम र जोखिम पनि उत्ति नै रहेकाले त्यसलाई सोही अनुसार व्यवस्थापन गर्दै लग्ने योजना अनुसार काम गरिरहेका छौं ।
स्क्यामरहरूले सर्वसाधारणको पैसा लैजाने घटना धेरै भइरहेका छन्, तर त्यो पैसा तत्काल फिर्ता ल्याउने वा रोक्ने प्रभावकारी संयन्त्र हामीसँग छैन । डिजिटल फुटप्रिन्ट र ल्यान्डस्केप बढाउँदै जाँदा यससँगै जोडिएका जोखिम पनि बढ्दै गएका छन् । यसमा पहिलो कुरा, बैंकहरूले आफैं गर्न सक्ने सुरक्षा प्रणाली, प्रक्रिया र प्रविधि कार्यान्वयन गरेर वाह्य थ्रेटबाट आफ्नो सिस्टमलाई सुरक्षित राख्नैपर्छ । दोस्रो, उद्योगका रूपमा एकीकृत ढङ्गले नियामक नेपाल राष्ट्र बैंक, नेपाल प्रहरी (सीआईबी र साइबर सेल) सँग मिलेर काम गर्न आवश्यक छ ।
नेपाल बैंकर्स संघ, राष्ट्र बैंक र नेपाल प्रहरीको टोली सम्मिलित चौबिसै घण्टा काम गर्ने एउटा संयुक्त संयन्त्र बनाउने कार्य अन्तिम चरणमा पुगेको छ । यसमा सबै बैंकका प्रतिनिधि रहनेछन् । प्रणालीभित्र छिरेरभन्दा पनि धेरैजसो फ्रड वित्तीय साक्षरताको कमीले गर्दा पासवर्ड वा डिभाइस ह्याक भएर भइरहेका छन् । पैसा सिस्टमबाट बाहिरिनु अघि नै रोक्न वा छिटो फिर्ता ल्याउन सकियोस् भन्ने उद्देश्यले यो संयन्त्र चाँडै लागु हुँदैछ ।
माछापुच्छ्रे बैंक वा समग्र वित्तीय क्षेत्रमा लगानीकर्ता लाभांशको विषयलाई लिएर केही निराश देखिन्छन् । २–३ वर्षअघिसम्म १३–१४ प्रतिशत लाभांश दिने बैंकहरूले अचेल मुस्किलले ५–६ मात्र दिइरहेका छन् । लगानीकर्तालाई धेरैभन्दा धेरै प्रतिफल दिने योजना के छ ?
बैंकका मुख्य पाँच सरोकारवाला हुन्छन् । ती भनेका लगानीकर्ता, कर्मचारी, ग्राहक, नियामक र समाज हुन् । हामीले यी पाँचै क्षेत्रलाई न्याय गर्नुपर्छ । बैंकिङ क्षेत्रको पनि आफ्नै व्यावसायिक चक्र हुन्छ । कुनै समय २५–३० प्रतिशतसम्म लाभांश दिएका बैंक अहिले फरक चक्रबाट गुज्रिरहेका छन् । माछापुच्छ्रे बैंकको १० वर्षको इतिहास हेर्ने हो भने हामीले औसत ७ प्रतिशतकै हाराहारीमा लाभांश दिएका छौं । गत वर्ष ८ प्रतिशत दिएका थियौं भने यस वर्ष ६ प्रतिशत दिँदैछौं । माछापुच्छ्रे बैंक विगतको कठिन परिस्थितिबाट उठेर आज बजारमा एउटा बलियो र स्थिर बैंकका रूपमा स्थापित भएको छ ।
बैंकिङलाई वर्ष–दर–वर्षको नाफाभन्दा पनि दीर्घकालीन दृष्टिकोणबाट हेर्नुपर्छ । अर्थतन्त्रका विभिन्न वाह्य र आन्तरिक कारकले बैंकिङलाई असर गर्छन् । अहिले लाभांश कम हुनुका दुई मुख्य कारण छन् । पहिलो, कर्जा र निक्षेपबीचको ब्याजदर अन्तर घट्नु र आम्दानी घट्नु हो । दोस्रो भनेको खराब कर्जा बढ्दा सम्भावित नोक्सानी व्यवस्थामा धेरै रकम छुट्याउनुपर्ने बाध्यताले गर्दा लगानीकर्तालाई वितरण गर्ने नाफामा कमी आएको हो ।
तर, प्रोभिजनिङमा गएको रकम हराएको होइन, त्यो ब्यालेन्स सिटमै रहन्छ । रिकभरी फेज आएपछि त्यसको प्रतिफल लगानीकर्ताले पछि पाउँछन् । अहिले २० वटा वाणिज्य बैंकमध्ये आधाजसोले लाभांश दिन नसक्ने अवस्था हुँदा पनि हामीले निरन्तर लाभांश दिइरहेका छौं ।
कर्जा माग बढ्न नसक्दा बैंकहरूको खुद ब्याज आम्दानी घटिरहेको अवस्थामा माछापुच्छ्रे बैंकले गैरब्याज आम्दानी बढाउन के कस्ता उपाय अपनाएको छ ?
राष्ट्र बैंकले शुल्कहरूमा अंकुश लगाए पनि तोकिएको दायरा भित्रै रहेर काम गर्नुपर्छ । आकारका हिसाबले माछापुच्छ्रे बैंक २० वटा बैंकमध्ये तल्लो आधा भागमा परे पनि गैरब्याज आम्दानीका हिसाबले भने हामी ‘टप–१०’ र कुनै–कुनै विधामा ‘टप–५’ बैंकभित्र पर्छौं । हाम्रो एलसी शुल्क, ग्यारेन्टी शुल्क, ट्रेजरी आम्दानी, ट्रान्ज्याक्सन बैंकिङ र डिजिटल बैंकिङका शुल्कबाट राम्रो आम्दानी भइरहेको हुन्छ । विगत दुई वर्षदेखि हामीले रणनीतिक रूपमै नन–फन्डेड व्यवसाय र डिजिटल बैंकिङ ट्रान्ज्याक्सन बढाउन टोली परिचालन गरेका छौं । प्रतिस्पर्धी अफर र समयमै सेवा प्रवाह गरेर हामीले गैरब्याज आम्दानीे हिस्सालाई मजबुत बनाएका छौं ।
माछापुच्छ्रे बैंकका नयाँ योजना के छन् ?
माछापुच्छ्रे बैंकको अहिले मुख्य योजना व्यवसाय विस्तार गर्ने नै हो । कर्जा आकार करिब १ खर्ब ८० अर्ब रुपैयाँ बराबर छ । अहिलेको सञ्चालन खर्च, मानव संसाधन खर्च, साइबर सुरक्षामा गर्नुपर्ने पुन: लगानी र प्रोभिजनिङका कडा नियमलाई धान्न बैंकको ब्यालेन्स सिट कम्तीमा २ खर्ब ५० अर्बको बनाउनैपर्ने देखिन्छ । त्यसैले हाम्रो योजना यो वर्ष वासलात २ खर्ब र आगामी वर्ष २ खबै ४० अर्बदेखि २ खर्ब ५० अर्ब पुर्याउने छ । बैंकको आकार ठूलो भएपछि सानातिना धक्का सहजै सामना गर्न सक्ने वित्तीय क्षमता निर्माण हुन्छ । स्थापनाकालदेखि नै नयाँ–नयाँ प्रविधिमा आधारित सेवा–सुविधा ग्राहकमाझ ल्याउन कटिबद्ध रहेको माछापुच्छ्रे बैंक आफ्ना १ सय ६५ शाखा, ९९ शाखारहित बैंकिङ सेवा, ११ एक्स्टेन्सन काउन्टर र २ सय ४ वटा एटीएम मार्फत १८ लाखभन्दा बढी ग्राहकलाई आधुनिक बैंकिङ सेवा दिने स्मार्ट बैंकका रूपमा स्थापित छ ।
प्रोभिजनिङको कुरा गर्दा, दक्षिण एसियाली देशहरूको तुलनामा नेपालको नियम धेरै कडा छ । भारतमा प्रोभिजनिङका लागि ३ वर्षको समय पाइन्छ भने नेपालमा १ वर्षमै शतप्रतिशत प्रोभिजनिङ गर्नुपर्छ । नियामकले वित्तीय प्रणालीको समग्र स्थायित्वका लागि यी नियम बनाएको हुन्छ र हामी सोही दायराभित्र रहेर अघि बढिरहेका छौं ।
तस्विरहरू : आर्यन धिमाल/अनलाइनखबर
यो खबर पढेर तपाईलाई कस्तो महसुस भयो ?
खुसी
दुःखी
अचम्मित
उत्साहित
आक्रोशित
प्रतिक्रिया

 Hot Properties










प्रतिक्रिया 4